Riesgo del hashprice: cómo encontrar tu precio de apagado y si cubrir el hashrate vale la pena
El 07.09.2026 el hashprice se situó en 0.0391 USD por TH/s al día, unos 39.14 USD por PH/s al día. En poco más de una semana la red reajusta la dificultad y esa cifra cambia. Tu factura de electricidad no se reajusta con ella.
Ese desajuste es todo el problema económico de la minería. Los costos son fijos en moneda fiat, el ingreso por unidad de hashrate flota con la red. Lo cual plantea una pregunta que casi ningún contenido sobre minería trata: se puede fijar el ingreso por adelantado, como un agricultor que vende la cosecha antes de que crezca. Los instrumentos existen, se llaman forwards y futuros de hashrate, y sirven a muchos menos mineros de lo que sugiere el marketing.
Lo que sigue es el lado del riesgo: cómo calcular tu propio margen de seguridad, cómo se construye una cobertura de hashrate, quién debería mantenerse alejado de ella, y qué hacer cuando los derivados están fuera de alcance. La mecánica del indicador en sí y cómo pronosticar el próximo reajuste se tratan en nuestro artículo sobre dificultad de red y hashprice; aquí son solo el punto de partida.
El hashprice en tres párrafos
El hashprice es el ingreso diario esperado por unidad de hashrate a la dificultad, recompensa de bloque y precio de BTC actuales. Se cotiza en dólares por PH/s al día o en BTC por PH/s al día. La versión en dólares se mueve tanto con la red como con el tipo de cambio; la versión en BTC ignora el precio por completo. Las cotizaciones en TH/s son la misma cifra dividida entre 1000.
Cuatro variables la alimentan, y difieren enormemente en cuanto predecibles son. El subsidio de bloque es de 3.125 BTC desde el halving de abril de 2024 y se mantiene hasta el siguiente. Las comisiones por transacción aportan muy poco actualmente: según Blockchain.com Charts, entre el 03.09.2026 y el 07.09.2026 la participación de las comisiones en el ingreso diario de los mineros varió entre 0.39 y 0.72 por ciento, y el 07.09.2026 fue de 0.58 por ciento, con 202,835 USD en comisiones frente a 35,267,307 USD de ingreso total. Eso deja la dificultad en el denominador y el precio de BTC como multiplicador, y esos dos producen toda la varianza.
El hashprice no es la cifra que muestra tu calculadora de rentabilidad. El hashprice describe la red y es idéntico para todos. La calculadora muestra lo que queda después de tu tarifa eléctrica, la comisión del pool, las deducciones y la depreciación, y suele proyectar la dificultad de hoy hacia adelante, lo que hace que el ingreso parezca más estable de lo que es. Tratamos esa brecha en el artículo sobre cifras reales de rentabilidad minera para 2026; el indicador en sí se explica en la guía de hashprice.
Cuánto se mueve en realidad lo que quieres cubrir
Antes de hablar de instrumentos, hay que dimensionar el riesgo. La dificultad se reajusta cada 2016 bloques, aproximadamente cada dos semanas, y entre el 1 de enero y el 8 de septiembre de 2026 la red pasó por 18 reajustes. El hashprice responde de forma inversa: sube la dificultad, baja el ingreso por terahash.
| 2026 hasta la fecha, 1 ene a 8 sep | Valor |
|---|---|
| Reajustes | 18 |
| Dificultad más alta | 146.4726 T, reajuste 08.01.2026 |
| Dificultad más baja | 124.9329 T, reajuste 14.06.2026 |
| Mayor aumento | +14.73%, reajuste 19.02.2026 |
| Mayor caída | -11.16%, reajuste 07.02.2026 |
| Dificultad al 08.09.2026 | 127.4508 T desde el bloque 965,664 |
Fuente de cada fila: mempool.space, endpoint difficulty-adjustments/all, consultado el 08.09.2026.
Lee juntas las dos filas de febrero. La caída del 11.16 por ciento del 7 de febrero y el salto del 14.73 por ciento del 19 de febrero están a doce días de distancia. Un minero que armó un plan con el ingreso justo después de la primera operaba con una economía completamente distinta una semana y media más tarde, y ningún pool tuvo nada que ver. La diferencia entre el máximo de enero y el mínimo de junio es de aproximadamente 17 por ciento, y desde marzo la dificultad ha oscilado entre unos 125 y 139 T sin una tendencia clara.
El próximo reajuste llega en la altura 967,680. El 17.09.2026 a las 13:17 UTC la época estaba completa en un 86.90 por ciento, mempool.space estimaba el cambio de dificultad en más 4.07 por ciento y esperaba el reajuste hacia las 07:35 UTC del 19.09.2026. Nueve días antes, el 08.09.2026, la misma estimación marcaba más 6.58 por ciento. El pronóstico se mueve con los tiempos de bloque, y solo el bloque 967,680 fijará la cifra final. Los valores en vivo están en la página de dificultad.
Una advertencia sobre el hashrate que hace tropezar incluso a artículos especializados del sector. El promedio de siete días de mempool.space entre el 02.09.2026 y el 08.09.2026 fue de unos 927.5 EH/s, mientras que CoinWarz mostraba cerca de 970 EH/s el mismo día. Ambos son correctos: el segundo es una estimación de corto plazo basada en los tiempos de bloque recientes, no un promedio semanal. La diferencia es cercana al 5 por ciento, suficiente para distorsionar un plan de ingresos. Qué significa cada métrica se explica en nuestro explicador del hashrate de red.
Cómo encontrar tu precio de apagado a partir del hashprice y la eficiencia
Tu tarifa eléctrica máxima viable depende de solo dos cosas: el hashprice y la eficiencia del equipo en julios por terahash. El hashrate se cancela, porque tanto el ingreso como el consumo escalan con él. La fórmula: la tarifa máxima en USD por kWh es igual al hashprice en USD por PH/s al día dividido entre 24 y luego entre la eficiencia en J/TH.
Calculémoslo con los números de septiembre de 2026. Hashprice de 39.14 USD/PH/s/día, un equipo a 20 J/TH:
- Denominador: 24 × 20 = 480.
- Tarifa máxima antes de la comisión del pool: 39.14 / 480 = 0.0815 USD por kWh.
- Con una comisión de pool del 2 por ciento: 0.0815 × 0.98 = 0.0799 USD por kWh.
Aquí está el mismo cálculo para distintas generaciones de hardware, con ese hashprice y esa comisión.
| Eficiencia del equipo | Tarifa máxima, USD por kWh | Qué significa en la práctica |
|---|---|---|
| 15 J/TH | 0.1065 | Margen incluso con una tarifa residencial, aunque no en horario pico |
| 20 J/TH | 0.0799 | Un sitio industrial funciona, una tarifa doméstica ya está al límite |
| 25 J/TH | 0.0639 | Necesita un contrato de energía barato |
| 30 J/TH | 0.0533 | Solo viable con energía muy barata |
| 35 J/TH | 0.0457 | Al límite; un solo reajuste al alza lo apaga |
Calculado a 39.14 USD/PH/s/día al 07.09.2026 con una comisión de pool del 2 por ciento. Depreciación, alquiler y refrigeración quedan excluidos, y cada uno de ellos baja aún más el techo.
Ahora la parte que importa. Calcula el techo no con el hashprice de hoy sino con el hashprice más bajo de los últimos seis meses, y luego compáralo con tu tarifa real. La distancia entre esas dos cifras es tu margen de seguridad. Por debajo de un centavo, no estás gestionando riesgo, estás esperando un reajuste favorable. Modela tu propia instalación en la calculadora de rentabilidad; el lado de la tarifa se trata en electricidad para minería.
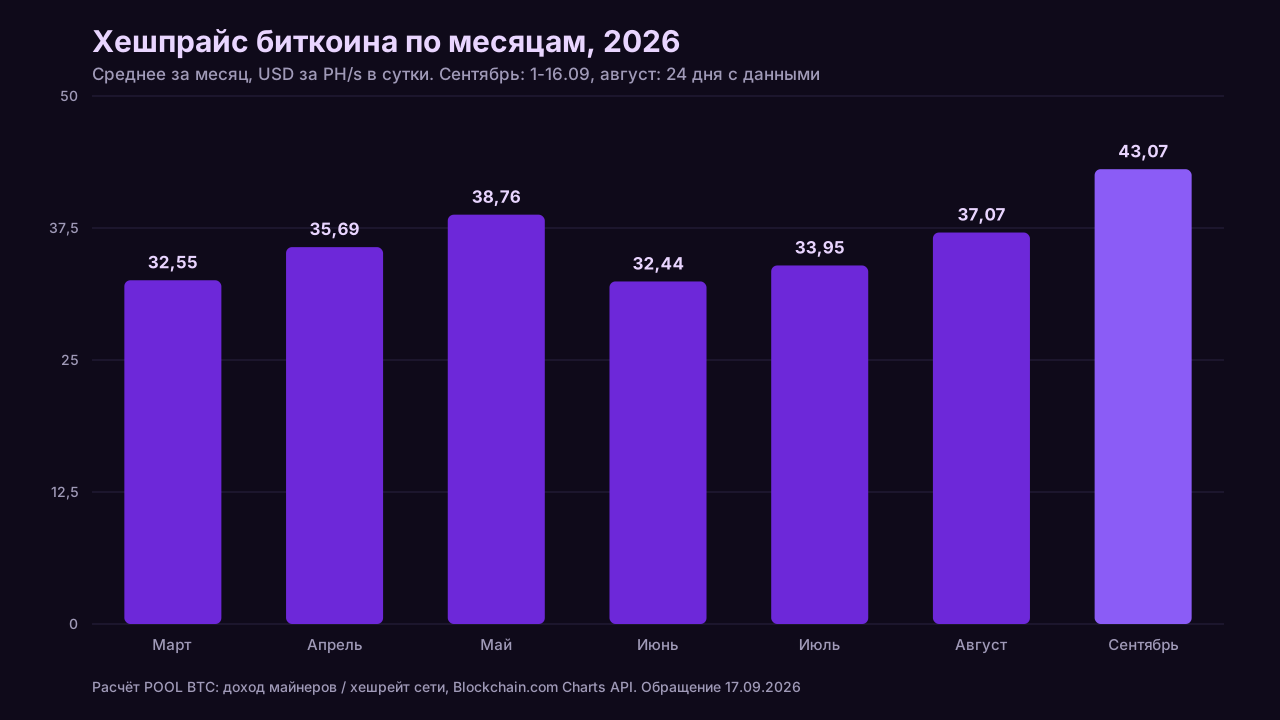
Aquí hay un rango listo para ese cálculo. Dividimos el ingreso diario de los mineros en dólares entre el hashrate de la red usando datos de Blockchain.com Charts (consultado el 17.09.2026). Entre el 18.03.2026 y el 16.09.2026 el mínimo fue de 28.13 USD/PH/s al día el 10.06.2026 y el máximo de 46.31 USD/PH/s el 06.09.2026. Los puntos diarios son ruidosos porque el número de bloques encontrados por día oscila, y cada fuente tiene su propio método: nuestra cifra para el 07.09.2026 es 40.05 frente a 39.14 en bitcoin-data.com. Los promedios mensuales son más estables, de 32.44 en junio a 43.07 del 1 al 16 de septiembre.
En el mínimo de 28.13, un equipo de 20 J/TH que paga una comisión de pool del 2 por ciento puede soportar una tarifa de no más de 0.0574 USD por kWh, no los 0.0799 que soporta al hashprice de septiembre. Esa brecha es de más de dos centavos, y es el colchón que necesita una granja para que una caída de verano no la apague.
Qué significa cubrir el hashrate y qué instrumentos lo hacen
Cubrir el hashrate significa fijar por adelantado el ingreso futuro por unidad de capacidad. El minero vende un contrato sobre el hashprice futuro y recibe un monto conocido sin importar hacia donde vayan la dificultad y el precio. Una caída en el hashprice se compensa con el pago del contrato; una subida significa ganancia dejada sobre la mesa. Adivinar la dirección no es el punto ni es necesario.
Estructuralmente hay tres familias.
| Tipo | Cómo funciona | Qué fija | Quién puede acceder |
|---|---|---|---|
| Forward de hashprice | Over the counter, liquidado en efectivo contra un índice de hashprice en la fecha de liquidación | Ingreso por PH/s durante un periodo | Sitios industriales y fondos, tamaños institucionales |
| Futuros de hashrate o dificultad listados en bolsa | Contrato estandarizado con contraparte central, colateral y llamadas de margen | Lo mismo, con liquidez de bolsa | Entidades con acceso a la bolsa |
| Hashrate vendido en especie | El comprador prepaga capacidad futura, el minero entrega lo minado | Ingreso en BTC, a menudo empaquetado con hospedaje | Granjas medianas y proveedores de hospedaje |
La primera pregunta que hay que hacerse sobre cualquiera de estos no es el precio, es el índice. La liquidación se basa en una cifra de hashprice publicada, y distintos servicios la publican: Hashrate Index de Luxor, agregadores abiertos como bitcoin-data.com. Sus metodologías no están obligadas a coincidir hasta el tercer decimal, y esa discrepancia es de donde surgen las disputas de liquidación.
Quién vende realmente estos contratos a septiembre de 2026, según las páginas oficiales de cada plaza (consultado el 17.09.2026):
| Plaza | Instrumento | Índice de liquidación | Tamaño y plazo | Margen y acceso |
|---|---|---|---|---|
| Luxor | Forwards OTC, entregables y no entregables | Luxor Bitcoin Hashprice Index | 1 PH/s al día, mensual, hasta 12 meses | El vendedor deposita un margen del 18 por ciento del hashprice, el comprador prepaga en su totalidad. Los vendedores pasan por el scoring crediticio de Luxor. Las comisiones de operación no están publicadas |
| Bitnomial | Futuros de hashprice listados en bolsa | Luxor Bitcoin Hashprice Index | 1 PH, contratos mensuales | Bolsa regulada por la CFTC, acceso mediante una cuenta con un futures commission merchant (FCM). Las comisiones y el margen no están publicados en las páginas que revisamos |
| Blockstream BMN2 | No es un derivado sino un token que representa una participación de minería en Liquid | Su propio cálculo de ingresos | Vigente hasta el 04.09.2028 | El tamaño mínimo y el estatus regulatorio no se revelan en la página |
No encontramos ningún producto de hashrate o hashprice en CME, Deribit ni Nodal Exchange, ni en sus páginas oficiales ni en comunicados de prensa. El panorama es estrecho: tanto los forwards OTC como el futuro listado liquidan contra el mismo índice de Luxor. Para cualquiera que compre una cobertura, eso es en sí mismo un riesgo de concentración, y rara vez se menciona.
Quién se beneficia de una cobertura y quién no
Una cobertura se paga sola donde las obligaciones en moneda fiat siguen un calendario fijo: deuda de equipo, alquiler del centro de datos, un contrato de energía con volumen comprometido. Si los pagos llegan por calendario mientras el ingreso flota con la dificultad, fijar el ingreso cierra exactamente esa brecha. Una instalación doméstica de dos equipos no tiene brecha que cerrar y sí tiene un interruptor de apagado.
| Perfil | Vale la pena | Por qué |
|---|---|---|
| Uno o dos equipos en casa | No | Un contrato es 1 PH/s, es decir 1,000 TH/s, varias veces la capacidad de un par de equipos, y el acceso exige scoring crediticio o una cuenta de corretaje |
| Granja pequeña sin deuda ni alquiler | Normalmente no | Reducir la carga con hashprice débil es más barato que cubrirse, y la flexibilidad no cuesta nada |
| Granja con financiamiento de equipo | En parte, sí | La cuota del préstamo es fija mientras el ingreso no lo es, y la cobertura cubre ese hueco específico |
| Proveedor de hospedaje con compromisos con clientes | Sí | El rendimiento prometido a un cliente es también una obligación fija |
| Sitio industrial con energía contratada | Sí | El tamaño da acceso a la plaza, y el lado energético ya está fijado |
Cuánto cubrir se deriva de los costos, no de la capacidad. La regla: cubre la porción de ingreso que ya está comprometida con alguien más. Si los pagos fijos son el 60 por ciento de los costos mensuales, cubrir más del 60 por ciento de la capacidad no sirve de nada. Deja que el resto opere a precio de mercado.
El modo de fallo del que se habla más a menudo que de los aciertos: cubrir toda la flota justo antes de una subida del hashprice convierte al minero en alguien que vendió la cosecha al precio del año pasado. No hay pérdida en el papel, y para fin de año el sitio queda por detrás de vecinos que no hicieron nada en absoluto.
Los riesgos que trae la cobertura
Ninguno de los cuatro riesgos principales tiene que ver con si acertaste la dirección.
- Riesgo de contraparte. Un forward OTC es la promesa de pago de una sola empresa. Si esta no sobrevive a una caída, tu cobertura se convierte en un reclamo dentro de una cola de acreedores. Un contrato en bolsa traslada ese riesgo a una cámara de compensación y añade el cuarto punto de esta lista.
- Riesgo de base. El contrato liquida contra un índice mientras tú ganas a través de tu pool, con tu esquema de pago, tus deducciones, tu tasa de shares rechazados y tu uptime. La brecha entre el índice y el ingreso realizado siempre existe y no tiene ninguna obligación de ser cero el día de la liquidación. Bajo FPPS es más estrecha y predecible; bajo PPLNS se amplía, porque se suma encima la varianza de la suerte de bloque. La mecánica está en nuestra comparación de FPPS frente a PPLNS.
- Riesgo de liquidez. El mercado de derivados de hashrate es delgado frente a los mercados de materias primas. Salir de una posición antes de tiempo no siempre es posible, y rara vez al precio que se quería.
- Riesgo de margen. Los contratos en bolsa exigen colateral y aportes adicionales. Un movimiento en contra de tu posición exige efectivo justo cuando el efectivo escasea más, porque el ingreso actual está bajo presión en ese mismo momento.
Un quinto riesgo es operativo y poco glamoroso. La cobertura se dimensiona según la capacidad planeada, y mientras tanto el sitio está fuera de servicio por reparaciones, un corte de red o una orden de reducción de carga. Los terahashes cubiertos que no están minando te dejan con la obligación y sin el ingreso detrás de ella. El uptime se convierte en un parámetro financiero más que técnico.
Sobre impuestos y contabilidad: los resultados de derivados y el ingreso minero se tratan bajo reglas distintas en la mayoría de las jurisdicciones. Resuelve eso con tu contador antes de la operación, no después. No cubrimos regímenes específicos aquí ni damos asesoría fiscal.
Qué hacer sin derivados
La mayoría de los mineros no puede acceder a una cobertura y no la necesita. El objetivo sigue siendo el mismo: sobrevivir a un tramo de bajos ingresos sin cerrar el sitio de forma permanente. Cuatro herramientas comunes hacen el trabajo.
- Un colchón en BTC. Mantén dos o tres meses de gastos en moneda minada en lugar de venderlo todo al recibirla. No fija un precio, compra tiempo, y en una caída de hashprice el tiempo pesa más que la tarifa.
- Eficiencia de la flota. La tabla anterior lo cuantifica: pasar de 30 a 20 J/TH eleva el techo de 0.0533 a 0.0799 USD por kWh al mismo hashprice. Ningún contrato mueve tanto un precio de apagado. Compara equipos en el ranking de mineros.
- Tarifa y programa de carga. Tarifas fuera de horario pico, reducción de carga en horas pico, acuerdos de volumen. Un centavo por kWh mueve la economía más fuerte que dos puntos porcentuales de comisión de pool.
- Pool y esquema de pago. FPPS suaviza la varianza de la comisión y da acumulaciones predecibles; PPLNS añade varianza y a veces un promedio más alto. Compara el ingreso neto en 14 días en lugar de la comisión destacada. Cómo comparamos pools y qué entra en las cifras se explica en nuestra metodología, y puedes correr tu propio caso en la calculadora.
El quinto punto es obvio y el que más se salta: recalcular la economía después de cada reajuste en lugar de una vez por trimestre. Dieciocho ajustes en ocho meses son dieciocho ocasiones para comprobar si el sitio cruzó su precio de apagado.
Preguntas frecuentes sobre el riesgo del hashprice y la cobertura
Puede un minero doméstico cubrir el hashprice
En la práctica no. El contrato mínimo en Luxor y Bitnomial es de 1 PH/s, es decir 1,000 TH/s, y entrar significa scoring crediticio en Luxor o una cuenta con un broker de futuros para Bitnomial. Con uno o dos equipos ese costo nunca se recupera. El equivalente doméstico es un colchón en BTC para gastos, una tarifa barata y la disposición a apagar durante una caída.
Protege una cobertura contra una caída del precio de BTC
Solo si el contrato está denominado en dólares y liquida contra un índice de hashprice en dólares. Eso cubre ambos factores a la vez, dificultad y precio, porque ambos ya están dentro del índice. Un contrato denominado en BTC fija el ingreso en moneda pero no ofrece protección de precio, lo cual es una elección deliberada a favor de acumular.
Qué es el riesgo de base en términos simples
Es la diferencia entre lo que el contrato te paga y lo que realmente ganaste. El índice promedia toda la red, mientras que tu ingreso depende de tu pool, esquema de pago, shares rechazados y tiempo de inactividad. Esas dos cifras no están obligadas a coincidir, así que una pérdida de base es posible incluso con una cobertura ejecutada perfectamente.
Con qué frecuencia debe recalcularse el precio de apagado
Como mínimo después de cada reajuste de dificultad, es decir aproximadamente cada dos semanas. Otros disparadores: un cambio en la tarifa eléctrica, un cambio de pool o esquema de pago, y cualquier compra de equipos con eficiencia distinta. Un techo calculado a partir del mínimo de seis meses en hashprice se sostiene mejor que uno calculado con la cifra de hoy.
Dónde seguir el hashprice y la dificultad
mempool.space publica la dificultad y la estimación del próximo reajuste; los valores de hashprice vienen de Hashrate Index y de agregadores abiertos como bitcoin-data.com. Una vista consolidada de la red está en la página de dificultad, y el ingreso neto para tus propios parámetros se puede modelar en la calculadora.
Lo que este artículo deja fuera
Tres cosas no entraron. La depreciación del hardware está totalmente ausente del hashprice, y sin embargo en un horizonte de dos años pesa más que la diferencia entre esquemas de pago. Los precios de los equipos siguen al hashprice con retraso, por lo que comprar en el pico de ingresos casi siempre resulta caro. La regulación regional fija tanto la tarifa como si puedes operar en absoluto, y ningún contrato asegura contra eso.
Un paso para esta semana. Toma la eficiencia nominal de tus equipos en J/TH, introduce el hashprice de tu fecha de cálculo, y calcula el techo con la fórmula de arriba. Compáralo con tu tarifa real. Si la diferencia es menor a un centavo, encara el próximo reajuste con un plan de reducción de carga en lugar de una esperanza sobre el precio.
Este artículo es informativo y no constituye asesoría de inversión.