Cartões cripto por região: onde cada cartão realmente funciona, e o que um minerador fora dos EUA ou da UE pode de fato conseguir
A maioria dos resumos de "melhor cartão cripto" é escrita a partir de um único ponto do mapa. O autor mora onde o cartão é emitido, preenche o pedido em dez minutos e descreve o produto como se todos tivessem esses dez minutos. Um minerador no Cazaquistão, na Geórgia, na Argentina ou na Nigéria lê o mesmo artigo, abre o formulário de cadastro e encontra um menu suspenso de país de residência que não contém o país dele. Nesse ponto, a taxa de cashback, a tabela de tarifas e os limites mensais deixam de importar.
A POOL BTC não emite cartões e não é um pool de mineração. É um site de comparação independente que cobre pools, carteiras, cartões e calculadoras, portanto este texto não está te conduzindo a um produto próprio.
Você não vai encontrar aqui um diretório dizendo "o cartão X está disponível em 74 países". Essas listas apodrecem em semanas: emissores trocam de banco parceiro, reguladores encerram programas, países individuais saem da cobertura sem aviso. O que vem a seguir é o mecanismo por trás da disponibilidade e um método para verificá-la você mesmo. Fatos específicos sobre cartões específicos estão aqui, todos coletados nas páginas oficiais dos emissores em 20.09.2026 e com links, mas você ainda deve conferi-los na própria página do emissor no dia em que ler este texto, não em uma resenha com seis meses de idade.
A versão resumida
- Entre o cartão que uma resenha descreve e o cartão que você pode realmente ter nas mãos existe um único campo no pedido: país de residência. Tudo o mais é secundário.
- A disponibilidade não é decidida apenas pelo emissor. Ela resulta de uma cadeia: operador do programa, banco emissor licenciado, rede de pagamento, regulador local. Qualquer um dos quatro pode fechar a porta.
- Na prática, a cobertura se divide em três formatos: apenas EUA, Espaço Econômico Europeu mais o Reino Unido, e programas nominalmente globais com uma longa lista de exclusão.
- A residência pesa mais do que a cidadania. Uma conta de consumo em seu nome geralmente abre mais portas do que um passaporte.
- Um cartão não muda de país junto com você. Alterar seu endereço registrado dispara uma nova verificação e, às vezes, o encerramento da conta.
- Se nenhum cartão está disponível onde você mora, a tarefa real não é encontrar um cartão. É construir uma rota de saída (off-ramp): um caminho do BTC até o dinheiro com o qual você paga sua conta de luz. O cartão é o último passo dessa rota, e ele é opcional.
Por que um cartão que existe não é um cartão que você consegue obter
O produto existe, mas é emitido para uma pessoa específica em um endereço específico. Entre esses dois fatos existem quatro filtros independentes: a licença do emissor, as regras por país da rede de pagamento, a política de risco própria do banco parceiro e a regulação cripto local. Basta um deles para travar um pedido, mesmo quando o produto é anunciado como global.
Ajuda enxergar a pilha inteira, porque um leitor normalmente vê apenas a camada superior.
A camada superior é o operador do programa, a exchange ou fintech cuja marca está impressa no plástico. Abaixo dela está um banco ou instituição de moeda eletrônica licenciada que de fato emite o cartão e retém os fundos. Abaixo disso está a rede de pagamento, com suas próprias regras por país e categoria de comerciante. Correndo em paralelo aos três está o regulador local, que pode proibir programas de cartão cripto dentro de um país independentemente do que os outros três queiram.
Duas coisas decorrem disso.
Uma marca não significa um único produto. O mesmo cartão em duas regiões pode ser dois produtos legais separados, com tarifas diferentes, mecânicas de cashback diferentes e regras diferentes. Conferimos 16 cartões do nosso catálogo com as páginas oficiais dos emissores em 20.09.2026, e seis deles operam programas regionais separados.
- Coinbase Card: um programa dos EUA, no qual o cartão é emitido pela Pathward, N.A. sob licença da Visa U.S.A., e um programa separado para UE e Reino Unido com sua própria lista de países.
- Crypto.com Visa Card: pelo menos cinco entidades emissoras por região, entre elas Community Federal Savings Bank para os EUA, Foris MT Limited para a UE, ForisGFS UK Limited para o Reino Unido e Foris Asia Pte. Ltd. para Singapura.
- Bybit Card: os programas global e da CEI funcionam com Mastercard, Peru e Ásia-Pacífico funcionam com Visa, e a versão australiana é emitida por uma entidade separada, Fly Wallet Pty Ltd, supervisionada pela ASIC.
- RedotPay: os termos se dividem explicitamente em um programa de Hong Kong e um programa de Singapura, e seu país de residência decide qual você recebe.
- Gnosis Pay: dentro do EEA a conta é mantida pela entidade portuguesa Gnosis P. Tech, Unipessoal Lda, fora dele por outra, e o emissor do cartão mantém termos de titular separados para cada caso.
- Wirex: no EEA o cartão é emitido pela Transact Payments Malta Limited, no Reino Unido pela Wirex Limited sob licença da FCA, e um produto separado, o Wirex One, opera em paralelo com sua própria lista de países.
Como isso quebra as tabelas comparativas é abordado em nosso texto sobre o que realmente limita o cashback dos cartões cripto.
A página de marketing quase nunca é a fonte confiável sobre regiões. A lista de países está na central de ajuda, no artigo de verificação, ou dentro do contrato do titular do cartão, e frequentemente diverge da landing page. Leia o documento, não o banner.
O que realmente limita a emissão
Cinco coisas decidem isso: onde você mora fisicamente, quais documentos de KYC você consegue apresentar, se você possui um número fiscal local, de quem é o número de telefone que você usa, e o que a triagem de sanções retorna. Você pode se preparar para os quatro primeiros. O quinto é invisível: volta como uma decisão sem motivo anexado.
Residência, não cidadania
Os programas perguntam onde você mora, não qual passaporte você tem. Um cidadão de um país elegível que vive em outro lugar é rotineiramente rejeitado, e o inverso também acontece. Comprovante de endereço geralmente significa um documento com seu nome e endereço: uma conta de consumo, um extrato bancário, um contrato de locação, um certificado de registro. Quão antigo esse documento pode ser, e quais tipos contam, varia de acordo com o emissor.
Há uma armadilha aqui específica da mineração. O endereço da fazenda de mineração e o endereço residencial costumam ser diferentes, às vezes em países diferentes. Os programas se importam com o segundo.
Documentos de KYC
O mínimo do mercado é consistente: documento de identidade com foto, uma selfie ou verificação de vivacidade em vídeo, comprovante de endereço. As diferenças começam depois disso. Quais tipos de identidade são aceitos, se um documento nacional funciona ou apenas um passaporte internacional, e se o fornecedor de verificação sequer suporta documentos do seu país. Esse último ponto derruba mais pedidos do que se espera. O país está na lista, mas o fornecedor não consegue ler a carteira de motorista de lá.
Eis o que os emissores publicam, para 16 cartões do catálogo, em 20.09.2026. "Não publicado" significa exatamente isso: a exigência pode muito bem existir, mas a empresa não a divulga, então você não pode se preparar para ela com antecedência.
| Cartão | Fornecedor de verificação | Documentos de identidade | Número fiscal |
|---|---|---|---|
| Coinbase Card | nome não divulgado; a empresa lista possíveis fornecedores: Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | por país; para os EUA, carteira de motorista, identidade nacional, passaporte, passport card, autorização de residência, visto, autorização de trabalho | o formulário W-9 do IRS com SSN ou TIN é obrigatório para clientes da Coinbase Inc. |
| Gemini Credit Card | não publicado | passaporte, passport card, carteira de motorista, identidade estadual, green card | SSN obrigatório sob o Bank Secrecy Act |
| Fold Card | Persona, desde 14.07.2026 | documento de identidade com foto emitido pelo governo | SSN obrigatório, ITIN explicitamente não aceito |
| BitPay Card | Onfido | passaportes de mais de 195 países, carteiras de motorista em alguns locais, vistos de imigração dos EUA; documentos temporários são rejeitados | SSN ou um número de identificação nacional |
| Venmo Debit Card | não publicado | passaporte dos EUA, carteira de motorista, identidade estadual, carta de atribuição de ITIN, cartão do DHS, Tribal ID | SSN ou ITIN, ambos aceitos |
| Gnosis Pay | Sumsub | passaporte, identidade nacional, autorização de residência, carteira de motorista em algumas regiões | não publicado |
| Bleap | não publicado | passaporte ou identidade nacional, frente e verso | não publicado |
| Deblock | não publicado | apenas documentos emitidos por Schengen, UE, EEA, Mônaco, Andorra ou Suíça com zona de leitura óptica; autorizações de residência para residentes de países terceiros na França | não publicado |
| Fiat24 | Sumsub | passaporte biométrico ou identidade com chip, identidade nacional na China continental | não publicado, mas é preciso declarar que você não é uma US Person |
| Bitpanda Card | Sumsub | uma matriz por cidadania e residência: identidades do EEA, carteiras de motorista do EEA, passaportes; para o Reino Unido, passaporte, carteira de motorista, identidade do EEA | uma TIN vem sendo solicitada desde janeiro de 2026, citando a diretiva DAC8 |
| Nexo Card | Sumsub e Jumio em etapas diferentes | passaporte, identidade nacional, autorização de residência, carteira de motorista; residentes do EEA não podem usar carteira de motorista | TIN coletada no cadastro, dependendo do país |
| Wirex | não publicado para contas de varejo | passaporte, identidade nacional, carteira de motorista ou outro documento governamental | não publicado |
| RedotPay | Sumsub | passaporte, identidade nacional, carteira de motorista; autorizações de residência costumam ser rejeitadas | não publicado |
| Kast | não publicado | passaporte, identidade nacional, carteira de motorista | SSN solicitado a residentes dos EUA durante o cadastro |
| Bybit Card | não publicado, a verificação é interna nos níveis Standard, Advanced e Pro | passaporte, identidade nacional, autorização de residência, carteira de motorista; vistos de estudante, trabalho e turista são rejeitados | não publicado |
| Crypto.com Visa Card | não publicado | passaporte preferido, identidade nacional e carteira de motorista aceitas; para cidadãos e residentes dos EUA só funciona identidade estadual ou carteira de motorista, passaporte não | SSN ou um número de identificação nacional |
Fontes: centrais de ajuda dos emissores e contratos do titular do cartão, verificados em 20.09.2026. Sete dos dezesseis nomeiam seu fornecedor de verificação; os demais não.
Número de identificação fiscal
Alguns programas exigem um número fiscal: um SSN ou ITIN nos EUA, um número fiscal nacional em toda a UE, equivalentes locais em outros lugares. Isso é uma exigência de reporte, não burocracia por burocracia. Sem um número fiscal local, o pedido geralmente trava, mesmo quando tudo o mais está em ordem.
Número de telefone
O número de telefone parece trivial até o formulário recusar o código do seu país. Alguns programas querem um número emitido na mesma jurisdição do seu endereço. Números virtuais são filtrados de forma cada vez mais agressiva a cada ano. Há também um problema de segunda ordem: o banco emissor pode entregar códigos de confirmação de transação apenas para números de certos países, e você descobre isso depois que o cartão já está em suas mãos.
Triagem de sanções e origem dos fundos
A triagem contra listas de sanções e PEP ocorre no pedido e se repete depois. Para mineradores, a pergunta mais afiada é a origem dos fundos. Quando o dinheiro da venda de BTC minerado cai numa conta de cartão, a compliance pode perguntar de onde veio. Mantenha as evidências prontas com antecedência: estatísticas de workers, histórico de pagamentos do pool, contratos de hospedagem, faturas de energia elétrica. O que cada empresa aceita varia, e o mercado se divide em três grupos aqui. Quatro dos dezesseis programas publicam uma lista detalhada de documentos: Gnosis Pay, Bitpanda, Nexo e Crypto.com. Outros seis (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) avisam que o pedido vai chegar, mas não publicam lista de documentos aceitos, e a RedotPay dá 14 dias para responder. Os seis restantes (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) não publicam nenhuma política específica de cartão. Isso também é útil de saber: você vai se preparar às cegas, contra regras gerais de conta.
| Barreira | Quem a impõe | Você pode se preparar | Onde está a resposta |
|---|---|---|---|
| País de residência | emissor e regulador | não, a não ser mudando de país | artigo de países suportados |
| Comprovante de endereço | emissor | sim | quais documentos, quão recentes |
| Documento de identidade | fornecedor de verificação | sim | tipos de identidade aceitos por país |
| Número fiscal | legislação | às vezes | seção de declaração fiscal |
| Número de telefone | emissor e banco | parcialmente | requisitos de cadastro |
| Triagem de sanções | banco parceiro | não | contrato do titular do cartão |
| Origem dos fundos | compliance | sim | política de AML do emissor |
Níveis regionais: apenas EUA, EEA e Reino Unido, quase global
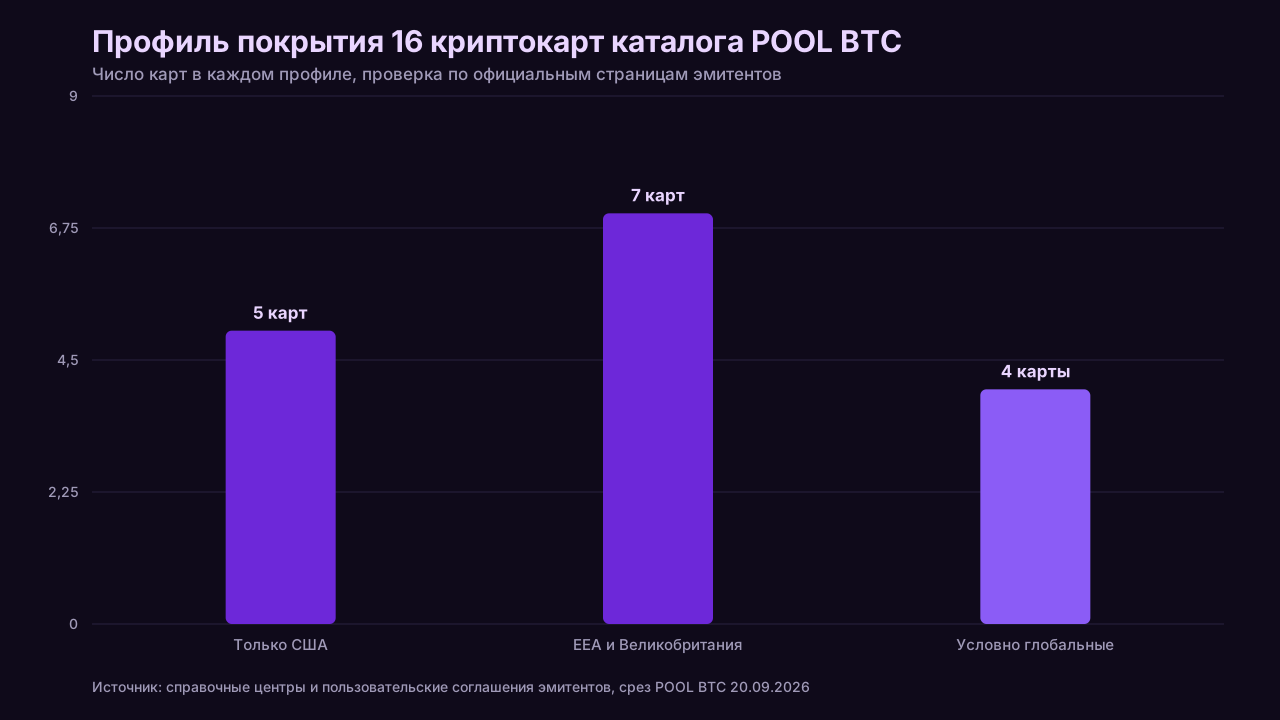
Os cartões se agrupam em três níveis: programas exclusivos dos EUA, programas construídos para o Espaço Econômico Europeu e o Reino Unido, e programas nominalmente globais com uma longa lista de exclusão. Não existe um quarto nível chamado "disponível em todo lugar". Até os programas mais amplos listam países e territórios onde o cartão não é emitido ou não é atendido.
Apenas EUA. Estes exigem residência nos EUA, um número fiscal e, para produtos de crédito, um histórico de crédito. Um não residente não consegue obter um, mesmo tendo conta na mesma exchange americana. O cashback nesse nível costuma parecer generoso, e são exatamente esses números que acabam copiados em resumos internacionais onde não significam nada.
EEA e Reino Unido. Depois que o regime de ativos cripto de toda a UE entrou em vigor, vários programas dividiram seu produto em uma versão europeia e uma versão para o resto do mundo. Um cartão por fora, dois conjuntos de tarifas, limites e regras de recompensa por dentro. O Reino Unido segue seu próprio regulamento e frequentemente aparece como uma linha separada.
Quase global. Geralmente cartões vinculados a exchanges ou produtos construídos sobre infraestrutura de stablecoin. A lista de países é longa, e as exclusões vêm de três fontes: sanções, licenças ausentes e proibições locais. Para um minerador fora dos EUA e da UE, é nesse nível que estão as opções realistas.
| Nível | Requisitos típicos | Verificar antes de solicitar | Cartões no nosso catálogo |
|---|---|---|---|
| Apenas EUA | residência nos EUA, SSN ou ITIN, às vezes um histórico de crédito | regras de número fiscal | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEA e Reino Unido | endereço em um estado do EEA, identidade local, frequentemente um IBAN local | páginas de tarifas separadas para o EEA | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Quase global | país fora da lista de exclusão, KYC da exchange aprovado | a página de países excluídos | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
A divisão é aproximada e suas bordas são irregulares. A Gnosis Pay também emite fora do EEA, inclusive na Argentina, no Brasil, na Colômbia e no México, mas não no Reino Unido nem nos EUA. A Nexo cobre o EEA e o Reino Unido, mais a Argentina separadamente. A Bitpanda limita o cartão a países da zona do euro, excluindo Chipre e Liechtenstein, e atende clientes do Reino Unido por meio de uma entidade separada. A Wirex mantém seu programa europeu ao lado do Wirex One, cuja lista de países é bem mais ampla e inclui os EUA. Assim, a coluna de nível responde sobre qual licença o programa se apoia; ela não substitui a lista de países na página do emissor.
Cartões custodiais versus gastos com autocustódia ao mudar de país
A diferença aparece no dia em que seu endereço muda. Com um cartão custodial, o serviço mantém tanto o dinheiro quanto o acesso, então uma mudança de país é um evento de compliance que pode restringir a conta. Com autocustódia, a mudança não afeta seu acesso às moedas, mas convertê-las em dinheiro local é inteiramente problema seu.
A forma clara de pensar nisso é perguntar quem pode bloquear o dinheiro. Em um cartão custodial, o emissor, o banco parceiro e o regulador podem todos fazer isso. Com autocustódia, ninguém pode, mas você também não consegue pagar diretamente no caixa: algo precisa ficar entre a carteira e o checkout.
Existe uma opção intermediária, geralmente comercializada como cartão não custodial. Os fundos ficam em um contrato inteligente ou na própria carteira do usuário, e o cartão os debita no momento do pagamento. Vale ser preciso sobre o que "não custodial" cobre aqui: descreve a custódia, não a emissão. A parte em fiat, o cartão em si e a liquidação por trás dele ainda pertencem a um emissor licenciado, então KYC e restrições regionais se aplicam exatamente como antes.
Quem é dono das moedas mineradas em cada etapa, e como um congelamento de conta parece do lado do minerador, é destrinchado no texto sobre pagamentos de mineração custodiais versus autocustodiados. Uma conclusão dele importa aqui: mantenha o lugar onde os pagamentos se acumulam separado do lugar onde você gasta, para que um problema regional de cartão nunca vire um problema de poupança.
O que acontece com um cartão quando você muda de país
Um cartão não te acompanha através de uma fronteira. O endereço no seu perfil está vinculado a um produto legal, não à sua localização atual, então atualizá-lo dispara uma nova verificação. Três resultados são comuns: o novo endereço é aceito, a conta é migrada para um produto regional diferente, ou a conta é encerrada e o saldo devolvido.
Uma sequência funcional ao se mudar:
- Antes da mudança, verifique se o novo país é atendido pelo mesmo programa e pela mesma entidade legal.
- Descubra se o programa permite migrar uma conta entre regiões, ou se exige encerramento e um novo pedido.
- Reduza o saldo com antecedência. Não deixe no cartão um valor que faria falta caso o acesso ficasse pausado.
- Exporte os extratos de todo o período. Uma vez que a conta é encerrada, o histórico geralmente vai junto.
- Atualize o endereço pelo formulário oficial. Não continue usando o cartão silenciosamente a partir do novo país.
- Espere uma nova verificação com um documento mostrando o novo endereço, e espere uma lacuna: esse documento pode não existir em seu nome nos primeiros meses.
- Só depois que o novo status for confirmado, coloque valores de uso de volta no cartão.
Um cenário diferente não é mudar de país, mas viajar por um período longo. Gastos regulares vindos de um país diferente do registrado são interpretados por sistemas antifraude como um cartão comprometido, e o bloqueio chega sem aviso. Um aviso de viagem ajuda onde o programa oferece essa opção. Uma segunda forma de pagar ajuda em qualquer lugar.
Tarifas que só aparecem fora da região de origem
Gastar no exterior adiciona três camadas ausentes em casa: a conversão de moeda feita pela rede de pagamento, uma tarifa transfronteiriça do emissor, e o que quer que o operador do caixa eletrônico cobre. Em cima disso está a conversão de cripto para fiat, caso o cartão venda o ativo no momento do pagamento. O custo real de uma compra é a soma das quatro, e a tabela de tarifas publicada normalmente mostra apenas uma.
As duas primeiras são confundidas o tempo todo, então vale a pena separá-las.
A conversão de moeda acontece no nível da rede, usando a taxa própria da rede, quando a moeda da compra difere da moeda da conta. Uma tarifa transfronteiriça é cobrada pelo emissor pelo fato de o comerciante estar registrado em outro país, mesmo quando a moeda coincide. Assim, uma compra em euros feita com uma conta em euros ainda pode custar mais se o comerciante estiver em outro lugar.
Depois há a conversão dinâmica de moeda. Quando um terminal ou caixa eletrônico se oferece para cobrar na moeda do seu cartão, o lado do terminal escolhe a taxa, e ela é quase sempre pior do que a taxa da rede. A resposta correta para essa oferta é pagar na moeda local.
| Camada de custo | Quem cobra | Quando aparece | Como verificar com antecedência |
|---|---|---|---|
| Conversão de cripto para fiat | emissor do programa | no pagamento, se o cartão vender o ativo | página de tarifas do produto |
| Spread embutido no preço de venda | emissor do programa | sempre, raramente detalhado | frequentemente não publicado, meça você mesmo |
| Conversão de moeda | rede de pagamento | moeda da compra difere da moeda da conta | as taxas da rede são publicadas abertamente |
| Tarifa transfronteiriça | emissor | comerciante registrado no exterior | tabela de tarifas do emissor |
| Sobretaxa do operador do caixa eletrônico | dono do caixa eletrônico | saque em dinheiro no exterior | a tela do caixa eletrônico antes de confirmar |
| Conversão dinâmica de moeda | terminal | oferta de cobrar na sua moeda | recuse na tela |
Números específicos por cartão estão deliberadamente ausentes aqui, porque variam por região e mudam. Para um exemplo de como é uma análise honesta linha a linha de um produto, veja tarifas e limites do Coinbase Card. Os preços atuais dos demais estão no catálogo de cartões cripto.
Em qual rede de pagamento o cartão funciona, e por que a aceitação depende disso
A rede decide onde o cartão é fisicamente aceito. Visa e Mastercard têm o maior alcance, a American Express é visivelmente mais fraca fora dos EUA e de um punhado de grandes mercados, e as redes domésticas funcionam apenas dentro do próprio país. Um cartão cripto em uma rede estreita é um cartão estreito, não importa o que a taxa de recompensa diga.
Três consequências, todas elas atingem mais duramente quem vive fora do mercado de origem do emissor.
A aceitação por pequenos comerciantes difere da aceitação por redes varejistas. Mesmo onde uma rede opera, categorias específicas de comerciante podem não aceitá-la, e a lacuna aumenta fora das grandes cidades.
Pagamentos online enfrentam uma verificação diferente. Os comerciantes olham para o país emissor do cartão, e alguns recusam cartões de certas jurisdições independentemente da rede estampada na frente.
Por fim, uma parcela crescente dos cartões cripto é apenas virtual e vive dentro de uma carteira móvel. Nesse caso, a questão não é a rede, mas se a sua região suporta adicionar o cartão ao Apple Pay ou ao Google Pay. Essas carteiras têm sua própria cobertura de países, e ela não coincide com a do emissor.
| Cartão | Rede de pagamento | Formato |
|---|---|---|
| Coinbase Card | Visa | físico e virtual |
| Gemini Credit Card | Mastercard | cartão de metal, detalhes disponíveis no app |
| Fold Card | Visa | físico e virtual |
| BitPay Card | Mastercard | físico e virtual |
| Venmo Debit Card | Mastercard | físico; nenhum produto virtual separado nas fontes oficiais |
| Gnosis Pay | Visa | físico e virtual |
| Bleap | Mastercard | virtual confirmado oficialmente, nenhuma menção direta a um cartão físico na central de ajuda |
| Deblock | Visa | virtual, físico ou ambos |
| Fiat24 | Mastercard | apenas virtual, declarado explicitamente pelo emissor |
| Bitpanda Card | Visa | físico mais até três cartões virtuais |
| Nexo Card | Mastercard | físico e virtual |
| Wirex | Mastercard no atual programa para EEA e Reino Unido | físico e virtual |
| RedotPay | Visa em ambos os programas | físico e virtual |
| Kast | Visa | físico e virtual |
| Bybit Card | Mastercard na maioria das regiões, Visa no Peru e na Ásia-Pacífico | físico e virtual, a disponibilidade física depende da região |
| Crypto.com Visa Card | Visa | físico e virtual |
Fontes: páginas oficiais dos emissores e contratos do titular do cartão, verificados em 20.09.2026. A amostra se divide igualmente: oito cartões na Visa, oito na Mastercard, embora Bybit e Wirex variem por região e data de emissão, então são contados sob seu programa principal. Um dos dezesseis é apenas virtual (Fiat24) e um é apenas físico (Venmo).
Alternativas quando nenhum cartão está disponível no seu país
O padrão que funciona é simples: converta BTC em moeda local por meio de um canal legal onde você mora, depois gaste com um cartão bancário comum. Um cartão cripto não é a única forma de gastar moedas mineradas, e muitas vezes não é a mais barata. A questão se reduz a uma coisa: qual rota de saída na sua jurisdição é confiável e tem preço razoável.
Os principais canais:
- Saque de exchange para uma conta bancária local. A rota mais previsível onde quer que a exchange suporte trilhos fiat locais. Exige KYC completo e disposição para explicar de onde vieram as moedas.
- Marketplaces P2P. Funcionam onde os trilhos bancários não funcionam. O preço é o risco de contraparte, um spread mais amplo, e a chance de receber pagamento de um terceiro, o que parece suspeito para seu banco.
- Rotas de saída via stablecoin. Tipicamente BTC para USDT, depois para moeda local. Isso adiciona uma camada de risco: o emissor da stablecoin e a própria rede de transferência.
- Casas de câmbio licenciadas. A legalidade e o preço variam enormemente por país.
- Um cartão emitido em outra jurisdição onde você tem residência genuína. Não confundir com comprar o cartão de outra pessoa, o que viola as regras do programa e termina em um saldo congelado.
| Canal | O que ele oferece | Principal risco | Onde costuma se encaixar |
|---|---|---|---|
| Exchange para banco | previsibilidade e um rastro documental | perguntas de KYC e origem dos fundos | países com trilhos fiat locais |
| P2P | funciona sem integração bancária | contraparte e pagamentos recebidos "sujos" | países sem trilhos diretos |
| Rota de saída via stablecoin | rápida, muitas vezes 24 horas | risco do emissor da stablecoin e da rede | regiões com liquidez profunda de USDT |
| Câmbio em dinheiro | não exige banco | legalidade e taxa | localmente, caso a caso |
| Cartão de outra jurisdição | gastos normais em viagem | exige residência real | situações de dupla residência |
Quais exchanges suportam quais direções em fiat é comparado na seção de exchanges. O lado legal de qualquer país específico está fora do escopo aqui: as regras mudam, e devem ser verificadas contra a lei local, não contra qualquer resenha.
Como um minerador deve sequenciar isso: carteira de pagamento, rota de saída, cartão
A ordem que a maioria das pessoas usa está invertida. Decida primeiro onde os pagamentos do pool vão cair, depois como essas moedas viram dinheiro local, e só então pergunte sobre um cartão. Começar pelo cartão significa moldar toda a sua configuração de custódia em torno de um produto que pode ficar indisponível por motivos que não têm nada a ver com você.
- Escolha o endereço de pagamento. A diferença entre um endereço de depósito de exchange e uma carteira que você controla é explicada em pagamentos custodiais versus autocustodiados: endereços de exchange podem parar de creditar, e congelam junto com a conta.
- Defina o limite de pagamento para que as tarifas de rede não consumam as transações. Isso afeta a renda líquida mais do que qualquer diferença de cashback entre cartões. O que sobra depois das tarifas do pool e da eletricidade pode ser modelado na calculadora de mineração.
- Escolha a rota de saída antes que o saldo se acumule. Verifique limites de saque e requisitos de documentos enquanto nada é urgente, não no dia em que a conta de luz vence.
- Verifique a disponibilidade de cartão usando o método abaixo. Se nenhum cartão estiver disponível, os três primeiros passos já formam uma configuração completa.
- Se um cartão estiver disponível, mantenha nele dinheiro de gasto, não poupança. Um cartão é uma ferramenta de gasto.
- Reverifique os termos trimestralmente. As regras regionais mudam com mais frequência do que as tabelas de tarifas.
Um método para verificar a disponibilidade em cerca de vinte minutos
A disponibilidade é verificada contra fontes primárias, e leva aproximadamente vinte minutos por cartão. O objetivo é encontrar o documento oficial do próprio emissor, não a resenha de alguém. A ordem:
- Encontre a página de países suportados na central de ajuda do programa. Procure por países suportados, disponibilidade, elegibilidade. A landing page não conta.
- Identifique a entidade legal que emite o cartão, normalmente citada no contrato do titular do cartão. Isso mostra de quem é a licença que você está usando.
- Verifique se existem contratos e tabelas de tarifas separados para diferentes regiões. Mais de uma versão significa que a única tabela de tarifas que você leu em um resumo não se aplica a você.
- Abra o artigo de verificação e confirme que documentos do seu país são aceitos, não apenas que o país aparece em uma lista.
- Verifique a exigência de número fiscal e a exigência de número de telefone.
- Encontre a página de países e territórios excluídos. Ela costuma ser separada e aparece mal posicionada na própria busca do site.
- Comece o pedido e pare no seletor de país. Esse menu suspenso é a fonte mais honesta desta lista.
- Anote a data em que verificou. Repita no próximo trimestre.
Se o seu país está presente na etapa 7 e o formulário ainda assim te recusa, a causa costuma ser uma de três: o fornecedor de verificação não suporta o seu tipo de documento, o número de telefone é da jurisdição errada, ou a triagem sinalizou o pedido. As duas primeiras são corrigíveis. A terceira não.
Perguntas frequentes
Posso solicitar usando um endereço alugado ou emprestado?
Isso viola os termos do programa. O resultado usual é que o cartão funciona até a primeira revisão, depois a conta é bloqueada com o saldo dentro, e liberá-la exige documentos que você não tem.
Uma VPN ajuda?
Não. A região é determinada por documentos e dados de perfil, não pelo IP. Uma incompatibilidade entre o país do IP e o país do perfil já levanta um alerta de fraude por si só.
A cidadania da UE dá acesso a um cartão europeu sem morar na UE?
Normalmente não. Um endereço e um documento comprobatório ainda são exigidos. A cidadania pode ser pedida adicionalmente, mas raramente substitui a residência.
O que um minerador deve fazer primeiro: caçar um cartão disponível ou construir uma rota de saída?
A rota de saída. Ela é necessária de qualquer forma, funciona sem cartão, e não depende da decisão de compliance de outra pessoa.
Com que frequência a disponibilidade regional muda?
Com frequência suficiente para justificar uma verificação trimestral. As mudanças geralmente chegam sem aviso, o que torna a data da sua última verificação mais útil do que a resposta em si.
O que levar disso
A disponibilidade regional não é decidida no mesmo lugar que a taxa de cashback. Ela resulta da cadeia de emissor, banco, rede e regulador, e qualquer elo pode fechar a porta. Para um minerador, isso se traduz em algo prático: construa a partir da carteira de pagamento e da rota de saída para fora, adicione um cartão por último, e não o trate como permanente.
Compare produtos individuais por tarifas e termos no catálogo de cartões cripto, calcule o que sobra dos pagamentos depois de todos esses custos na calculadora, e veja por que uma porcentagem de cashback anunciada quase nunca corresponde à que você realmente ganha em o que limita o cashback dos cartões cripto.