Krypto-Karten nach Region: wo jede Karte wirklich funktioniert, und was ein Miner außerhalb der USA oder der EU tatsächlich bekommen kann
Die meisten "Beste Krypto-Karte"-Übersichten werden von einem einzigen Punkt auf der Landkarte aus geschrieben. Der Autor lebt dort, wo die Karte ausgestellt wird, füllt den Antrag in zehn Minuten aus und beschreibt das Produkt, als bekäme jeder diese zehn Minuten. Ein Miner in Kasachstan, Georgien, Argentinien oder Nigeria liest denselben Artikel, öffnet das Anmeldeformular und stößt auf ein Dropdown-Menü für das Wohnsitzland, das sein Land nicht enthält. An diesem Punkt spielen die Cashback-Rate, die Gebührentabelle und die monatlichen Limits keine Rolle mehr.
POOL BTC stellt keine Karten aus und ist kein Mining-Pool. Es ist eine unabhängige Vergleichsseite, die Pools, Wallets, Karten und Rechner abdeckt, dieser Beitrag führt Sie also nicht zu einem eigenen Produkt.
Sie finden hier kein Verzeichnis mit der Aussage "Karte X ist in 74 Ländern verfügbar". Solche Listen veralten innerhalb von Wochen: Kartenherausgeber wechseln Partnerbanken, Regulierungsbehörden schließen Programme, einzelne Länder fallen ohne Ankündigung aus der Abdeckung. Im Folgenden geht es um den Mechanismus hinter der Verfügbarkeit und eine Methode, ihn selbst zu prüfen. Konkrete Fakten zu konkreten Karten finden Sie hier, alle am 20.09.2026 von offiziellen Herausgeberseiten erhoben und verlinkt, aber Sie sollten sie trotzdem an dem Tag, an dem Sie diesen Text lesen, auf der eigenen Seite des Herausgebers prüfen, nicht in einer sechs Monate alten Rezension.
Die Kurzfassung
- Zwischen der Karte, die eine Rezension beschreibt, und der Karte, die Sie tatsächlich in der Hand halten können, steht ein einziges Feld im Antrag: das Wohnsitzland. Alles andere ist zweitrangig.
- Die Verfügbarkeit entscheidet nicht der Herausgeber allein. Sie ergibt sich aus einer Kette: Programmbetreiber, lizenzierte ausgebende Bank, Zahlungsnetzwerk, lokale Regulierungsbehörde. Jeder dieser vier kann die Tür schließen.
- In der Praxis gibt es drei Abdeckungsformen: nur USA, Europäischer Wirtschaftsraum plus Vereinigtes Königreich, und nominell globale Programme mit einer langen Ausschlussliste.
- Der Wohnsitz zählt mehr als die Staatsbürgerschaft. Eine Nebenkostenrechnung auf Ihren Namen öffnet meist mehr Türen als ein Reisepass.
- Eine Karte zieht nicht mit Ihnen ins nächste Land um. Eine Änderung der registrierten Adresse löst eine erneute Verifizierung aus, manchmal auch eine Kontoschließung.
- Ist an Ihrem Wohnort keine Karte verfügbar, besteht die eigentliche Aufgabe nicht darin, eine Karte zu finden. Sie besteht darin, eine Off-Ramp aufzubauen: einen Weg von BTC zu dem Geld, mit dem Sie Ihre Stromrechnung bezahlen. Die Karte ist der letzte Schritt auf diesem Weg, und sie ist optional.
Warum eine existierende Karte nicht automatisch eine Karte ist, die Sie bekommen können
Das Produkt existiert, wird aber an eine bestimmte Person an einer bestimmten Adresse ausgegeben. Zwischen diesen beiden Tatsachen liegen vier unabhängige Filter: die Lizenz des Herausgebers, die Länderregeln des Zahlungsnetzwerks, die eigene Risikopolitik der Partnerbank und die lokale Krypto-Regulierung. Einer davon genügt, um einen Antrag zu stoppen, selbst wenn das Produkt als global beworben wird.
Es hilft, den gesamten Stapel zu sehen, denn ein Leser sieht normalerweise nur die oberste Schicht.
Die oberste Schicht ist der Programmbetreiber, die Börse oder das Fintech, deren Marke auf dem Plastik gedruckt ist. Darunter sitzt eine Bank oder ein lizenziertes E-Geld-Institut, das die Karte tatsächlich ausgibt und die Gelder hält. Darunter liegt das Zahlungsnetzwerk mit eigenen Regeln nach Land und Händlerkategorie. Parallel zu allen dreien läuft die lokale Regulierungsbehörde, die Krypto-Kartenprogramme innerhalb eines Landes untersagen kann, unabhängig davon, was die anderen drei wollen.
Daraus folgen zwei Dinge.
Eine Marke bedeutet nicht ein Produkt. Dieselbe Karte kann in zwei Regionen zwei getrennte rechtliche Produkte mit unterschiedlichen Gebühren, unterschiedlicher Cashback-Mechanik und unterschiedlichen Regeln sein. Wir haben am 20.09.2026 16 Karten aus unserem Katalog mit offiziellen Herausgeberseiten abgeglichen, sechs davon betreiben getrennte regionale Programme.
- Coinbase Card: ein US-Programm, bei dem die Karte von Pathward, N.A. unter Lizenz von Visa U.S.A. ausgestellt wird, sowie ein getrenntes EU- und UK-Programm mit eigener Länderliste.
- Crypto.com Visa Card: mindestens fünf ausstellende Einheiten je nach Region, darunter Community Federal Savings Bank für die USA, Foris MT Limited für die EU, ForisGFS UK Limited für das Vereinigte Königreich und Foris Asia Pte. Ltd. für Singapur.
- Bybit Card: das globale und das GUS-Programm laufen über Mastercard, Peru und Asien-Pazifik über Visa, und die australische Version wird von einer separaten Einheit, Fly Wallet Pty Ltd, unter Aufsicht von ASIC ausgestellt.
- RedotPay: die Bedingungen unterteilen sich ausdrücklich in ein Hongkong-Programm und ein Singapur-Programm, und Ihr Wohnsitzland entscheidet, welches Sie erhalten.
- Gnosis Pay: innerhalb des EEA wird das Konto von der portugiesischen Einheit Gnosis P. Tech, Unipessoal Lda geführt, außerhalb davon von einer anderen, und der Kartenherausgeber führt für jeden Fall getrennte Karteninhaberbedingungen.
- Wirex: im EEA wird die Karte von Transact Payments Malta Limited ausgestellt, im Vereinigten Königreich von Wirex Limited unter einer FCA-Lizenz, und daneben läuft ein getrenntes Produkt Wirex One mit eigener Länderliste.
Wie das Vergleichstabellen aushebelt, behandeln wir in unserem Beitrag darüber, was Krypto-Karten-Cashback tatsächlich begrenzt.
Die Marketingseite ist so gut wie nie die verlässliche Quelle für Regionen. Die Länderliste steckt im Hilfebereich, im Verifizierungsartikel oder in der Karteninhabervereinbarung, und sie widerspricht der Landingpage oft. Lesen Sie das Dokument, nicht das Banner.
Was die Kartenausstellung tatsächlich begrenzt
Fünf Dinge entscheiden darüber: wo Sie physisch leben, welche KYC-Dokumente Sie vorlegen können, ob Sie eine lokale Steuernummer besitzen, wessen Telefonnummer Sie nutzen, und was die Sanktionsprüfung ergibt. Auf die ersten vier können Sie sich vorbereiten. Das fünfte ist unsichtbar: es kommt als Entscheidung ohne beigefügte Begründung zurück.
Wohnsitz, nicht Staatsbürgerschaft
Programme fragen, wo Sie leben, nicht welchen Pass Sie besitzen. Ein Bürger eines berechtigten Landes, der anderswo lebt, wird routinemäßig abgelehnt, und das Umgekehrte passiert ebenso. Ein Adressnachweis bedeutet meist ein Dokument mit Ihrem Namen und Ihrer Adresse: eine Nebenkostenrechnung, ein Kontoauszug, ein Mietvertrag, eine Meldebescheinigung. Wie alt dieses Dokument sein darf und welche Arten zählen, unterscheidet sich je nach Herausgeber.
Hier liegt eine Falle, die speziell für das Mining gilt. Die Adresse der Farm und die Wohnadresse sind oft unterschiedlich, manchmal sogar in verschiedenen Ländern. Programme interessieren sich für die zweite.
KYC-Dokumente
Das Marktminimum ist einheitlich: ein Lichtbildausweis, ein Selfie oder ein Video-Liveness-Check, ein Adressnachweis. Die Unterschiede beginnen danach. Welche Ausweistypen akzeptiert werden, ob ein Inlandsausweis funktioniert oder nur ein internationaler Reisepass, und ob der Verifizierungsanbieter überhaupt Dokumente aus Ihrem Land unterstützt. Letzteres scheitert öfter an Anträgen, als man erwartet. Das Land steht auf der Liste, aber der Anbieter kann den dortigen Führerschein nicht lesen.
Hier ist, was die Herausgeber veröffentlichen, für 16 Karten aus dem Katalog, Stand 20.09.2026. "Nicht veröffentlicht" bedeutet genau das: Die Anforderung mag durchaus existieren, aber das Unternehmen legt sie nicht offen, sodass Sie sich nicht im Voraus darauf vorbereiten können.
| Karte | Verifizierungsanbieter | Ausweisdokumente | Steuernummer |
|---|---|---|---|
| Coinbase Card | Name nicht offengelegt; das Unternehmen listet mögliche Anbieter: Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | je nach Land; für die USA Führerschein, nationaler Ausweis, Reisepass, Passkarte, Aufenthaltstitel, Visum, Arbeitserlaubnis | IRS-Formular W-9 mit SSN oder TIN ist für Kunden von Coinbase Inc. verpflichtend |
| Gemini Credit Card | nicht veröffentlicht | Reisepass, Passkarte, Führerschein, Bundesstaats-Ausweis, Green Card | SSN gemäß Bank Secrecy Act verpflichtend |
| Fold Card | Persona, seit 14.07.2026 | amtlicher Lichtbildausweis | SSN verpflichtend, ITIN ausdrücklich nicht akzeptiert |
| BitPay Card | Onfido | Reisepässe aus über 195 Ländern, Führerscheine an manchen Orten, US-Einwanderungsvisa; befristete Dokumente werden abgelehnt | SSN oder eine nationale Identifikationsnummer |
| Venmo Debit Card | nicht veröffentlicht | US-Reisepass, Führerschein, Bundesstaats-Ausweis, ITIN-Zuweisungsschreiben, DHS-Karte, Tribal ID | SSN oder ITIN, beide werden akzeptiert |
| Gnosis Pay | Sumsub | Reisepass, nationaler Ausweis, Aufenthaltstitel, in manchen Regionen Führerschein | nicht veröffentlicht |
| Bleap | nicht veröffentlicht | Reisepass oder nationaler Ausweis, Vorder- und Rückseite | nicht veröffentlicht |
| Deblock | nicht veröffentlicht | nur Dokumente mit maschinenlesbarer Zone, ausgestellt von Schengen, EU, EEA, Monaco, Andorra oder der Schweiz; Aufenthaltstitel für Drittstaatsangehörige in Frankreich | nicht veröffentlicht |
| Fiat24 | Sumsub | biometrischer Reisepass oder Chip-Ausweis, nationaler Ausweis in Festlandchina | nicht veröffentlicht, aber Sie müssen erklären, dass Sie keine US Person sind |
| Bitpanda Card | Sumsub | eine Matrix nach Staatsbürgerschaft und Wohnsitz: EEA-Personalausweise, EEA-Führerscheine, Reisepässe; für das Vereinigte Königreich Reisepass, Führerschein, EEA-Personalausweis | seit Januar 2026 wird unter Berufung auf die DAC8-Richtlinie eine TIN verlangt |
| Nexo Card | Sumsub und Jumio in unterschiedlichen Phasen | Reisepass, nationaler Ausweis, Aufenthaltstitel, Führerschein; EEA-Bewohner können keinen Führerschein verwenden | TIN wird je nach Land bei der Anmeldung erfasst |
| Wirex | für Privatkundenkonten nicht veröffentlicht | Reisepass, nationaler Ausweis, Führerschein oder ein anderes amtliches Dokument | nicht veröffentlicht |
| RedotPay | Sumsub | Reisepass, nationaler Ausweis, Führerschein; Aufenthaltstitel werden meist abgelehnt | nicht veröffentlicht |
| Kast | nicht veröffentlicht | Reisepass, nationaler Ausweis, Führerschein | SSN wird bei US-Bewohnern während des Onboardings verlangt |
| Bybit Card | nicht veröffentlicht, Verifizierung erfolgt intern über die Stufen Standard, Advanced und Pro | Reisepass, nationaler Ausweis, Aufenthaltstitel, Führerschein; Studenten-, Arbeits- und Touristenvisa werden abgelehnt | nicht veröffentlicht |
| Crypto.com Visa Card | nicht veröffentlicht | Reisepass bevorzugt, nationaler Ausweis und Führerschein werden akzeptiert; für US-Bürger und -Bewohner funktioniert nur ein Bundesstaats-Ausweis oder Führerschein, ein Reisepass nicht | SSN oder eine nationale Identifikationsnummer |
Quellen: Hilfebereiche der Herausgeber und Karteninhabervereinbarungen, geprüft am 20.09.2026. Sieben der sechzehn nennen ihren Verifizierungsanbieter, die übrigen nicht.
Steueridentifikationsnummer
Manche Programme verlangen eine Steuernummer: eine SSN oder ITIN in den USA, eine nationale Steuernummer in der gesamten EU, anderswo lokale Äquivalente. Das ist eine Meldepflicht, kein Papierkram zum Selbstzweck. Ohne lokale Steuernummer bleibt der Antrag meist stecken, selbst wenn alles andere stimmt.
Telefonnummer
Die Telefonnummer wirkt trivial, bis das Formular Ihre Landesvorwahl ablehnt. Manche Programme verlangen eine Nummer, die in derselben Jurisdiktion ausgestellt wurde wie Ihre Adresse. Virtuelle Nummern werden von Jahr zu Jahr aggressiver gefiltert. Es gibt auch ein Problem zweiter Ordnung: Die ausgebende Bank liefert Transaktionsbestätigungscodes möglicherweise nur an Nummern in bestimmten Ländern, und das entdecken Sie erst, wenn die Karte bereits in Ihren Händen ist.
Sanktionsprüfung und Herkunft der Mittel
Die Prüfung gegen Sanktions- und PEP-Listen erfolgt bei der Antragstellung und wiederholt sich danach. Für Miner ist die schärfere Frage die Herkunft der Mittel. Wenn Geld aus dem Verkauf von geminten BTC auf einem Kartenkonto landet, kann die Compliance-Abteilung fragen, woher es stammt. Halten Sie die Nachweise im Voraus bereit: Worker-Statistiken, Pool-Auszahlungshistorie, Hosting-Verträge, Stromrechnungen. Was jedes Unternehmen akzeptiert, ist unterschiedlich, und der Markt teilt sich hier in drei Gruppen. Vier von sechzehn Programmen veröffentlichen eine detaillierte Dokumentenliste: Gnosis Pay, Bitpanda, Nexo und Crypto.com. Sechs weitere (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) warnen, dass die Anfrage kommen wird, veröffentlichen aber keine Liste akzeptierter Dokumente, und RedotPay gibt Ihnen 14 Tage Zeit zur Antwort. Die verbleibenden sechs (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) veröffentlichen überhaupt keine kartenspezifische Richtlinie. Auch das ist nützlich zu wissen: Sie bereiten sich blind vor, gegen allgemeine Kontoregeln.
| Hürde | Wer legt sie fest | Können Sie sich vorbereiten | Wo die Antwort steht |
|---|---|---|---|
| Wohnsitzland | Herausgeber und Regulierungsbehörde | nein, außer durch Umzug | Artikel zu unterstützten Ländern |
| Adressnachweis | Herausgeber | ja | welche Dokumente, wie aktuell |
| Ausweisdokument | Verifizierungsanbieter | ja | akzeptierte Ausweistypen je Land |
| Steuernummer | Gesetzgebung | manchmal | Abschnitt zur Steuermeldung |
| Telefonnummer | Herausgeber und Bank | teilweise | Anmeldeanforderungen |
| Sanktionsprüfung | Partnerbank | nein | Karteninhabervereinbarung |
| Herkunft der Mittel | Compliance-Abteilung | ja | AML-Richtlinie des Herausgebers |
Regionsstufen: nur USA, EEA und Vereinigtes Königreich, quasi-global
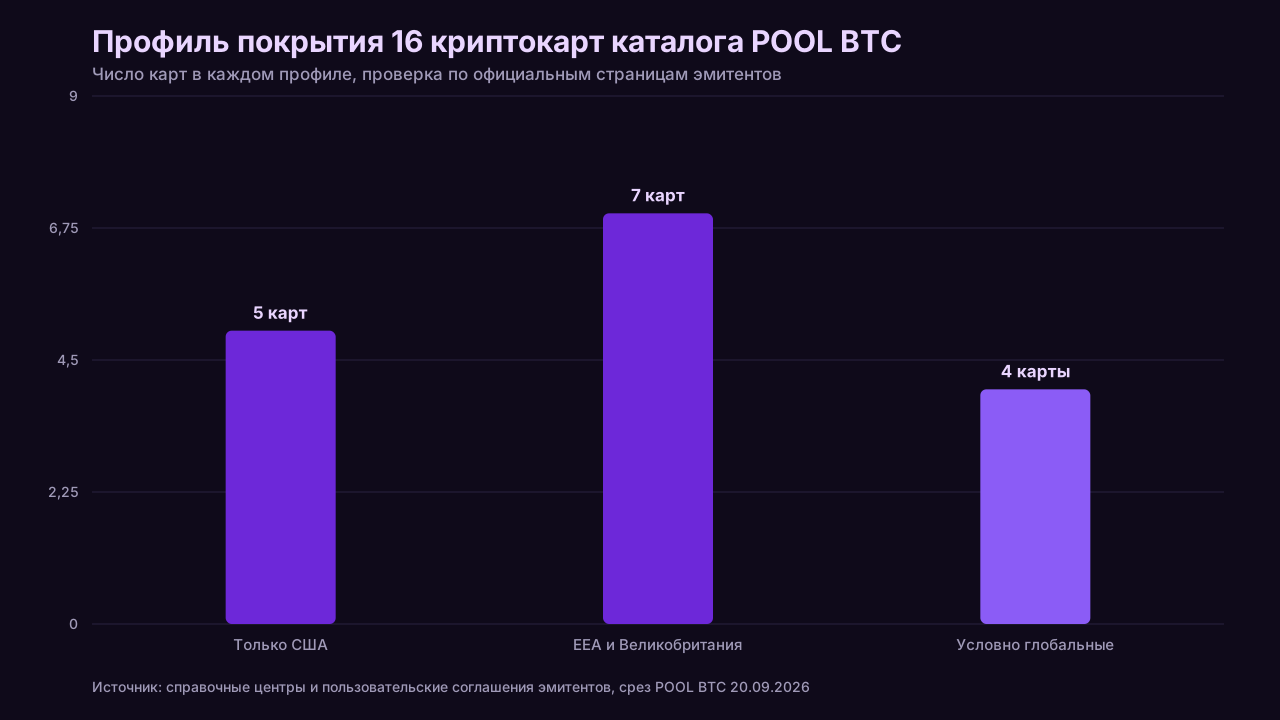
Karten gruppieren sich in drei Stufen: Nur-USA-Programme, Programme für den Europäischen Wirtschaftsraum und das Vereinigte Königreich, und nominell globale Programme mit einer langen Ausschlussliste. Es gibt keine vierte Stufe namens "überall verfügbar". Selbst die breitesten Programme nennen Länder und Gebiete, in denen die Karte nicht ausgestellt oder nicht bedient wird.
Nur USA. Diese erfordern einen US-Wohnsitz, eine Steuernummer und bei Kreditprodukten eine Kreditauskunft. Ein Nicht-Ansässiger kann keine bekommen, selbst mit einem Konto bei derselben amerikanischen Börse. Der Cashback in dieser Stufe wirkt oft großzügig, und genau diese Zahlen werden in internationale Übersichten kopiert, wo sie bedeutungslos sind.
EEA und Vereinigtes Königreich. Nach Einführung der EU-weiten Krypto-Asset-Regulierung haben mehrere Programme ihr Produkt in eine europäische Version und eine Version für den Rest der Welt aufgeteilt. Eine Karte nach außen, zwei Sätze von Gebühren, Limits und Prämienregeln darunter. Das Vereinigte Königreich folgt seinem eigenen Regelwerk und erscheint häufig als separate Zeile.
Quasi-global. Meist börsengebundene Karten oder Produkte auf Stablecoin-Infrastruktur. Die Länderliste ist lang, und die Ausschlüsse stammen aus drei Quellen: Sanktionen, fehlende Lizenzen und lokale Verbote. Für einen Miner außerhalb der USA und der EU liegen in dieser Stufe die realistischen Optionen.
| Stufe | Typische Anforderungen | Vor dem Antrag prüfen | Karten in unserem Katalog |
|---|---|---|---|
| Nur USA | US-Wohnsitz, SSN oder ITIN, manchmal eine Kreditauskunft | Regeln zur Steuernummer | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEA und Vereinigtes Königreich | Adresse in einem EEA-Staat, lokaler Ausweis, oft eine lokale IBAN | getrennte EEA-Gebührenseiten | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Quasi-global | Land nicht auf der Ausschlussliste, Börsen-KYC bestanden | die Seite mit ausgeschlossenen Ländern | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
Die Aufteilung ist grob und ihre Ränder sind unscharf. Gnosis Pay stellt auch außerhalb des EEA aus, unter anderem in Argentinien, Brasilien, Kolumbien und Mexiko, aber nicht im Vereinigten Königreich und nicht in den USA. Nexo deckt den EEA und das Vereinigte Königreich ab, plus Argentinien separat. Bitpanda beschränkt die Karte auf Länder der Eurozone, ohne Zypern und Liechtenstein, und führt UK-Kunden über eine separate Einheit. Wirex hält sein europäisches Programm neben Wirex One, dessen Länderliste deutlich breiter ist und die USA einschließt. Die Stufen-Spalte beantwortet also, auf welcher Lizenz das Programm beruht; sie ersetzt nicht die Länderliste auf der Seite des Herausgebers.
Custodial-Karten im Vergleich zu Self-Custody-Ausgaben bei einem Länderwechsel
Der Unterschied zeigt sich an dem Tag, an dem sich Ihre Adresse ändert. Bei einer Custodial-Karte hält der Dienst sowohl das Geld als auch den Zugang, sodass ein Länderwechsel ein Compliance-Ereignis ist, das das Konto einschränken kann. Bei Self-Custody berührt ein Umzug nicht Ihren Zugang zu den Coins, aber die Umwandlung in lokales Geld ist ganz Ihr Problem.
Der klare Weg, darüber nachzudenken, ist zu fragen, wer das Geld stoppen kann. Bei einer Custodial-Karte können das der Herausgeber, die Partnerbank und die Regulierungsbehörde alle. Bei Self-Custody kann das niemand, aber Sie können auch nicht direkt an der Kasse zahlen: Zwischen Wallet und Kasse muss etwas stehen.
Es gibt eine Mittelposition, meist als non-custodial Karte beworben. Die Gelder bleiben in einem Smart Contract oder in der eigenen Wallet des Nutzers, und die Karte belastet sie im Moment der Zahlung. Es lohnt sich, genau zu sein, was "non-custodial" hier abdeckt: Es beschreibt die Verwahrung, nicht die Ausstellung. Der Fiat-Teil, die Karte selbst und die dahinterliegende Abwicklung gehören weiterhin einem lizenzierten Herausgeber, sodass KYC und regionale Beschränkungen genau wie zuvor gelten.
Wer die geminten Coins in jeder Phase besitzt, und wie eine Kontosperrung aus Sicht eines Miners aussieht, wird im Beitrag zu Custodial- versus Self-Custody-Mining-Auszahlungen aufgeschlüsselt. Eine Schlussfolgerung daraus ist hier wichtig: Halten Sie den Ort, an dem sich Auszahlungen ansammeln, getrennt von dem Ort, an dem Sie ausgeben, damit ein regionales Kartenproblem nie zu einem Sparproblem wird.
Was mit einer Karte passiert, wenn Sie umziehen
Eine Karte folgt Ihnen nicht über eine Grenze. Die Adresse in Ihrem Profil ist an ein rechtliches Produkt gebunden, nicht an Ihren aktuellen Standort, daher löst eine Aktualisierung eine erneute Verifizierung aus. Drei Ergebnisse sind üblich: Die neue Adresse wird akzeptiert, das Konto wird auf ein anderes regionales Produkt migriert, oder das Konto wird geschlossen und das Guthaben zurückerstattet.
Eine praktikable Abfolge beim Umzug:
- Prüfen Sie vor dem Umzug, ob das neue Land vom selben Programm und derselben rechtlichen Einheit bedient wird.
- Finden Sie heraus, ob das Programm eine Migration des Kontos zwischen Regionen unterstützt oder eine Schließung und einen Neuantrag verlangt.
- Bauen Sie das Guthaben im Voraus ab. Lassen Sie keinen Betrag auf der Karte, den Sie vermissen würden, falls der Zugang pausiert.
- Exportieren Sie die Kontoauszüge für den gesamten Zeitraum. Sobald ein Konto geschlossen wird, verschwindet meist auch die Historie.
- Aktualisieren Sie die Adresse über das offizielle Formular. Nutzen Sie die Karte nicht stillschweigend weiter aus dem neuen Land.
- Rechnen Sie mit einer erneuten Verifizierung mit einem Dokument, das die neue Adresse zeigt, und rechnen Sie mit einer Lücke: Dieses Dokument existiert in den ersten Monaten möglicherweise noch nicht auf Ihren Namen.
- Legen Sie erst nach Bestätigung des neuen Status wieder Arbeitsbeträge auf die Karte.
Ein anderes Szenario ist kein Umzug, sondern eine längere Reise. Regelmäßige Ausgaben aus einem anderen Land als dem hinterlegten wirken auf Betrugssysteme wie eine kompromittierte Karte, und die Sperrung kommt ohne Vorwarnung. Eine Reisebenachrichtigung hilft, wo das Programm eine solche unterstützt. Eine zweite Zahlungsmöglichkeit hilft überall.
Gebühren, die nur außerhalb der Heimatregion auftauchen
Ausgaben im Ausland fügen drei Schichten hinzu, die zu Hause fehlen: die Währungsumrechnung durch das Zahlungsnetzwerk, eine grenzüberschreitende Gebühr des Herausgebers, und was auch immer der Geldautomatenbetreiber verlangt. Obendrauf kommt die Krypto-zu-Fiat-Umrechnung, falls die Karte das Asset im Moment der Zahlung verkauft. Die tatsächlichen Kosten eines Einkaufs sind die Summe aller vier, und die veröffentlichte Gebührentabelle zeigt in der Regel nur eine.
Die ersten beiden werden ständig verwechselt, daher lohnt es sich, sie zu trennen.
Die Währungsumrechnung erfolgt auf Netzwerkebene, zum eigenen Kurs des Netzwerks, wenn die Währung des Einkaufs von der Kontowährung abweicht. Eine grenzüberschreitende Gebühr wird vom Herausgeber dafür erhoben, dass der Händler in einem anderen Land registriert ist, selbst wenn die Währung übereinstimmte. Ein Euro-Einkauf auf einem Euro-Konto kann also trotzdem mehr kosten, wenn der Händler anderswo sitzt.
Dann gibt es noch die dynamische Währungsumrechnung. Wenn ein Terminal oder Geldautomat anbietet, Sie in der Währung Ihrer Karte zu belasten, wählt die Terminalseite den Kurs, und der ist fast immer schlechter als der Netzwerkkurs. Die richtige Antwort auf diese Aufforderung ist, in der Landeswährung zu zahlen.
| Kostenschicht | Wer erhebt sie | Wann sie auftritt | Wie vorab prüfen |
|---|---|---|---|
| Krypto-zu-Fiat-Umrechnung | Programmherausgeber | bei der Zahlung, falls die Karte das Asset verkauft | Gebührenseite des Produkts |
| Spread im Verkaufspreis | Programmherausgeber | immer, selten einzeln ausgewiesen | oft nicht veröffentlicht, selbst messen |
| Währungsumrechnung | Zahlungsnetzwerk | Kaufwährung weicht von Kontowährung ab | Netzwerkkurse werden offen veröffentlicht |
| Grenzüberschreitende Gebühr | Herausgeber | Händler im Ausland registriert | Gebührentabelle des Herausgebers |
| Geldautomaten-Aufschlag | Geldautomatenbetreiber | Bargeldabhebung im Ausland | der Bildschirm des Geldautomaten vor der Bestätigung |
| Dynamische Währungsumrechnung | Terminal | Angebot, in Ihrer Währung zu belasten | am Bildschirm ablehnen |
Konkrete kartenspezifische Zahlen fehlen hier bewusst, weil sie sich je nach Region unterscheiden und sich ändern. Ein Beispiel, wie eine ehrliche Zeile-für-Zeile-Aufschlüsselung eines Produkts aussieht, finden Sie unter Coinbase-Card-Gebühren und Limits. Aktuelle Preise für den Rest finden Sie im Krypto-Karten-Katalog.
Auf welchem Zahlungsnetzwerk die Karte läuft, und warum die Akzeptanz davon abhängt
Das Netzwerk entscheidet, wo die Karte physisch akzeptiert wird. Visa und Mastercard haben die größte Reichweite, American Express ist außerhalb der USA und einer Handvoll großer Märkte spürbar dünner, und inländische Netzwerke funktionieren nur innerhalb des eigenen Landes. Eine Krypto-Karte auf einem schmalen Netzwerk ist eine schmale Karte, egal was die Prämienrate verspricht.
Drei Konsequenzen, die alle am härtesten Menschen treffen, die außerhalb des Heimatmarkts des Herausgebers leben.
Die Akzeptanz bei kleinen Händlern unterscheidet sich von der bei Filialketten. Selbst dort, wo ein Netzwerk aktiv ist, nehmen es einzelne Händlerkategorien möglicherweise nicht an, und die Lücke wird außerhalb großer Städte größer.
Online-Zahlungen treffen auf eine andere Prüfung. Händler schauen auf das Ausgabeland der Karte, und manche lehnen Karten aus bestimmten Jurisdiktionen ab, unabhängig davon, welches Netzwerk vorne aufgedruckt ist.
Schließlich ist ein wachsender Anteil der Krypto-Karten rein virtuell und lebt in einer mobilen Wallet. Dann lautet die Frage nicht nach dem Netzwerk, sondern ob Ihre Region das Hinzufügen der Karte zu Apple Pay oder Google Pay unterstützt. Diese Wallets haben ihre eigene Länderabdeckung, und die stimmt nicht mit der des Herausgebers überein.
| Karte | Zahlungsnetzwerk | Format |
|---|---|---|
| Coinbase Card | Visa | physisch und virtuell |
| Gemini Credit Card | Mastercard | Metallkarte, Details in der App verfügbar |
| Fold Card | Visa | physisch und virtuell |
| BitPay Card | Mastercard | physisch und virtuell |
| Venmo Debit Card | Mastercard | physisch; kein separates virtuelles Produkt laut offiziellen Quellen |
| Gnosis Pay | Visa | physisch und virtuell |
| Bleap | Mastercard | virtuell offiziell bestätigt, keine direkte Aussage zu einer physischen Karte im Hilfebereich |
| Deblock | Visa | virtuell, physisch oder beides |
| Fiat24 | Mastercard | nur virtuell, vom Herausgeber ausdrücklich angegeben |
| Bitpanda Card | Visa | physisch plus bis zu drei virtuelle Karten |
| Nexo Card | Mastercard | physisch und virtuell |
| Wirex | Mastercard im aktuellen EEA- und UK-Programm | physisch und virtuell |
| RedotPay | Visa in beiden Programmen | physisch und virtuell |
| Kast | Visa | physisch und virtuell |
| Bybit Card | Mastercard in den meisten Regionen, Visa in Peru und im asiatisch-pazifischen Raum | physisch und virtuell, physische Verfügbarkeit je nach Region |
| Crypto.com Visa Card | Visa | physisch und virtuell |
Quellen: offizielle Herausgeberseiten und Karteninhabervereinbarungen, geprüft am 20.09.2026. Die Stichprobe teilt sich gleichmäßig: acht Karten auf Visa, acht auf Mastercard, wobei Bybit und Wirex je nach Region und Ausgabedatum variieren und daher unter ihrem Hauptprogramm gezählt werden. Eine der sechzehn ist rein virtuell (Fiat24) und eine ist rein physisch (Venmo).
Alternativen, wenn in Ihrem Land keine Karte verfügbar ist
Das funktionierende Muster ist einfach: Wandeln Sie BTC über einen Kanal, der an Ihrem Wohnort legal ist, in lokale Währung um und geben Sie dann mit einer gewöhnlichen Bankkarte aus. Eine Krypto-Karte ist nicht der einzige Weg, geminte Coins auszugeben, und oft nicht der günstigste. Die Frage verengt sich auf eines: welche Off-Ramp in Ihrer Jurisdiktion zuverlässig und angemessen bepreist ist.
Die wichtigsten Kanäle:
- Auszahlung von der Börse auf ein lokales Bankkonto. Der berechenbarste Weg, überall dort, wo die Börse lokale Fiat-Schienen unterstützt. Erfordert vollständige KYC und die Bereitschaft zu erklären, woher die Coins stammen.
- P2P-Marktplätze. Diese funktionieren dort, wo Bankschienen es nicht tun. Der Preis dafür ist Gegenparteirisiko, ein breiterer Spread, und die Möglichkeit, Zahlung von einem Dritten zu erhalten, was Ihrer Bank verdächtig vorkommt.
- Stablecoin-Off-Ramps. Typischerweise BTC in USDT, dann weiter in lokale Währung. Das fügt eine Risikoebene hinzu: den Stablecoin-Emittenten und das Transfernetzwerk selbst.
- Lizenzierte Bargeld-Wechselstuben. Legalität und Preisgestaltung variieren von Land zu Land enorm.
- Eine Karte, ausgestellt in einer anderen Jurisdiktion, in der Sie einen echten Wohnsitz haben. Nicht zu verwechseln mit dem Kauf der Karte einer anderen Person, was gegen die Programmregeln verstößt und in einem eingefrorenen Guthaben endet.
| Kanal | Was er bietet | Hauptrisiko | Wo er meist passt |
|---|---|---|---|
| Börse zur Bank | Vorhersehbarkeit und eine Papierspur | KYC- und Herkunftsfragen zu den Mitteln | Länder mit lokalen Fiat-Schienen |
| P2P | funktioniert ohne Bankintegration | Gegenpartei und "schmutzige" eingehende Zahlungen | Länder ohne direkte Schienen |
| Stablecoin-Off-Ramp | schnell, oft rund um die Uhr | Risiko des Stablecoin-Emittenten und des Netzwerks | Regionen mit tiefer USDT-Liquidität |
| Bargeldwechsel | keine Bank erforderlich | Legalität und Kurs | lokal, von Fall zu Fall |
| Karte aus einer anderen Jurisdiktion | normales Ausgeben auf Reisen | erfordert echten Wohnsitz | Situationen mit doppeltem Wohnsitz |
Welche Börsen welche Fiat-Richtungen unterstützen, wird im Börsenbereich verglichen. Die rechtliche Seite eines bestimmten Landes liegt hier außerhalb des Rahmens: Regeln ändern sich, und sie sollten anhand des lokalen Rechts geprüft werden, nicht anhand irgendeiner Rezension.
Wie ein Miner vorgehen sollte: Auszahlungs-Wallet, Off-Ramp, Karte
Die Reihenfolge, die die meisten Menschen verwenden, ist verkehrt. Entscheiden Sie zuerst, wo Pool-Auszahlungen landen, dann wie diese Coins zu lokalem Geld werden, und erst danach fragen Sie nach einer Karte. Bei der Karte zu beginnen bedeutet, Ihr gesamtes Verwahrungs-Setup um ein Produkt herum zu gestalten, das aus Gründen unverfügbar werden kann, die nichts mit Ihnen zu tun haben.
- Wählen Sie die Auszahlungsadresse. Der Unterschied zwischen einer Einzahlungsadresse einer Börse und einer Wallet, die Sie selbst kontrollieren, wird in Custodial- versus Self-Custody-Auszahlungen dargelegt: Börsenadressen können die Gutschrift einstellen, und sie frieren zusammen mit dem Konto ein.
- Legen Sie die Auszahlungsschwelle so fest, dass Netzwerkgebühren die Transaktionen nicht auffressen. Das beeinflusst das Nettoeinkommen stärker als jeder Cashback-Unterschied zwischen Karten. Was nach Pool-Gebühren und Strom übrig bleibt, lässt sich im Mining-Rechner modellieren.
- Wählen Sie die Off-Ramp, bevor sich das Guthaben ansammelt. Prüfen Sie Auszahlungslimits und Dokumentanforderungen, solange nichts eilt, nicht an dem Tag, an dem die Stromrechnung fällig ist.
- Prüfen Sie die Kartenverfügbarkeit mit der untenstehenden Methode. Ist keine Karte verfügbar, bilden die ersten drei Schritte bereits ein vollständiges Setup.
- Ist eine Karte verfügbar, halten Sie darauf Ausgabengeld, nicht Ersparnisse. Eine Karte ist ein Ausgabeninstrument.
- Prüfen Sie die Bedingungen vierteljährlich erneut. Regionale Regeln ändern sich häufiger als Gebührentabellen.
Eine Methode, um die Verfügbarkeit in rund zwanzig Minuten zu prüfen
Die Verfügbarkeit wird anhand von Primärquellen überprüft und dauert etwa zwanzig Minuten pro Karte. Der Punkt ist, das eigene Dokument des Herausgebers zu finden statt die Rezension von irgendjemandem. Die Reihenfolge:
- Finden Sie die Seite mit unterstützten Ländern im Hilfebereich des Programms. Suchen Sie nach unterstützten Ländern, Verfügbarkeit, Berechtigung. Die Landingpage zählt nicht.
- Identifizieren Sie die rechtliche Einheit, die die Karte ausstellt, normalerweise in der Karteninhabervereinbarung genannt. Das sagt Ihnen, wessen Lizenz Sie nutzen.
- Prüfen Sie, ob für verschiedene Regionen getrennte Vereinbarungen und Gebührentabellen existieren. Mehr als eine Version bedeutet, dass die einzelne Gebührentabelle, die Sie in einer Übersicht gelesen haben, nicht für Sie gilt.
- Öffnen Sie den Verifizierungsartikel und bestätigen Sie, dass Dokumente aus Ihrem Land akzeptiert werden, nicht nur, dass das Land in einer Liste erscheint.
- Prüfen Sie die Anforderung an die Steuernummer und die Anforderung an die Telefonnummer.
- Finden Sie die Seite mit ausgeschlossenen Ländern und Gebieten. Sie ist oft separat und rangiert in der eigenen Suche der Seite schlecht.
- Beginnen Sie den Antrag und stoppen Sie bei der Länderauswahl. Dieses Dropdown ist die ehrlichste Quelle auf dieser Liste.
- Notieren Sie das Datum Ihrer Prüfung. Wiederholen Sie das nächste Quartal.
Ist Ihr Land bei Schritt 7 vorhanden und das Formular lehnt Sie trotzdem ab, liegt die Ursache meist bei einem von drei Dingen: Der Verifizierungsanbieter unterstützt Ihren Dokumenttyp nicht, die Telefonnummer stammt aus der falschen Jurisdiktion, oder die Prüfung hat den Antrag markiert. Die ersten beiden sind behebbar. Das dritte nicht.
Häufige Fragen
Kann ich mit einer gemieteten oder geliehenen Adresse einen Antrag stellen?
Das verstößt gegen die Programmbedingungen. Das übliche Ergebnis ist, dass die Karte bis zur ersten Überprüfung funktioniert, dann wird das Konto mit dem Guthaben darin gesperrt, und die Freigabe erfordert Dokumente, die Sie nicht haben.
Hilft ein VPN?
Nein. Die Region wird durch Dokumente und Profildaten bestimmt, nicht durch die IP-Adresse. Eine Abweichung zwischen IP-Land und Profil-Land löst von allein eine Betrugswarnung aus.
Verschafft die EU-Staatsbürgerschaft Zugang zu einer europäischen Karte, ohne in der EU zu leben?
Normalerweise nicht. Eine Adresse und ein Nachweisdokument werden weiterhin verlangt. Die Staatsbürgerschaft wird möglicherweise zusätzlich abgefragt, ersetzt aber selten den Wohnsitz.
Was sollte ein Miner zuerst tun: nach einer verfügbaren Karte suchen oder eine Off-Ramp aufbauen?
Die Off-Ramp. Sie wird so oder so gebraucht, funktioniert ohne Karte, und hängt nicht von der Compliance-Entscheidung eines anderen ab.
Wie oft ändert sich die regionale Verfügbarkeit?
Oft genug, um eine vierteljährliche Prüfung zu rechtfertigen. Änderungen kommen meist ohne Ankündigung, was das Datum Ihrer letzten Prüfung nützlicher macht als die Antwort selbst.
Was Sie mitnehmen sollten
Die regionale Verfügbarkeit wird nicht am selben Ort entschieden wie die Cashback-Rate. Sie ergibt sich aus der Kette von Herausgeber, Bank, Netzwerk und Regulierungsbehörde, und jedes Glied kann die Tür schließen. Für einen Miner bedeutet das etwas Praktisches: Bauen Sie von der Auszahlungs-Wallet und der Off-Ramp nach außen auf, fügen Sie eine Karte zuletzt hinzu, und behandeln Sie sie nicht als dauerhaft.
Vergleichen Sie einzelne Produkte nach Gebühren und Bedingungen im Krypto-Karten-Katalog, ermitteln Sie im Rechner, was von den Auszahlungen nach all diesen Kosten übrig bleibt, und sehen Sie, warum ein beworbener Cashback-Prozentsatz fast nie mit dem übereinstimmt, den Sie tatsächlich verdienen, unter was Krypto-Karten-Cashback begrenzt.