Tarjetas cripto por región: dónde funciona realmente cada tarjeta y qué puede conseguir de verdad un minero fuera de EE. UU. o la UE
La mayoría de los resúmenes de "mejores tarjetas cripto" se escriben desde un solo punto del mapa. El autor vive donde se emite la tarjeta, completa la solicitud en diez minutos y describe el producto como si todo el mundo tuviera esos diez minutos. Un minero en Kazajistán, Georgia, Argentina o Nigeria lee el mismo artículo, abre el formulario de registro y se topa con un desplegable de país de residencia que no incluye su país. Llegado ese punto, la tasa de cashback, la tabla de comisiones y los límites mensuales dejan de importar.
POOL BTC no emite tarjetas y no es un pool de minería. Es un sitio de comparación independiente que cubre pools, wallets, tarjetas y calculadoras, así que este texto no te está llevando hacia un producto propio.
Aquí no encontrarás un directorio que diga "la tarjeta X está disponible en 74 países". Esas listas se quedan obsoletas en semanas: los emisores cambian de banco patrocinador, los reguladores cierran programas, países concretos dejan de estar cubiertos sin ningún aviso. Lo que sigue es el mecanismo detrás de la disponibilidad y un método para comprobarla tú mismo. Aquí hay datos concretos sobre tarjetas concretas, todos recogidos de las páginas oficiales de los emisores el 20.09.2026 y enlazados, pero aun así deberías comprobarlos en la página del propio emisor el día que los leas, no en una reseña de hace seis meses.
La versión corta
- Entre la tarjeta que describe una reseña y la tarjeta que realmente puedes tener hay un campo en la solicitud: país de residencia. Todo lo demás es secundario.
- La disponibilidad no la decide solo el emisor. Surge de una cadena: operador del programa, banco emisor con licencia, red de pago, regulador local. Cualquiera de los cuatro puede cerrar la puerta.
- La cobertura se agrupa en la práctica en tres formas: solo EE. UU., el Espacio Económico Europeo más el Reino Unido, y programas nominalmente globales con una larga lista de exclusiones.
- La residencia pesa más que la ciudadanía. Una factura de servicios a tu nombre suele abrir más puertas que un pasaporte.
- Una tarjeta no se traslada contigo entre países. Cambiar tu dirección registrada desencadena una reverificación, y a veces el cierre.
- Si no hay ninguna tarjeta disponible donde vives, la tarea real no es encontrar una tarjeta. Es construir una vía de salida (off-ramp): una ruta de BTC al dinero con el que pagas la factura de la luz. La tarjeta es el último paso de esa ruta, y es opcional.
Por qué una tarjeta que existe no es una tarjeta que puedas conseguir
El producto existe, pero se emite a una persona concreta en una dirección concreta. Entre esos dos hechos se interponen cuatro filtros independientes: la licencia del emisor, las reglas por país de la red de pago, la política de riesgo propia del banco patrocinador y la regulación local de criptoactivos. Basta uno de ellos para detener una solicitud, incluso cuando el producto se promociona como global.
Ayuda ver la pila completa, porque un lector normalmente solo ve la capa superior.
La capa superior es el operador del programa, el exchange o la fintech cuya marca aparece impresa en el plástico. Debajo se sitúa un banco o una entidad de dinero electrónico con licencia que realmente emite la tarjeta y custodia los fondos. Debajo de eso está la red de pago, con sus propias reglas por país y categoría de comercio. Corriendo en paralelo a las tres está el regulador local, que puede prohibir programas de tarjetas cripto dentro de un país sin importar lo que quieran las otras tres partes.
De ahí se derivan dos cosas.
Una marca no significa un solo producto. La misma tarjeta en dos regiones puede ser dos productos legales separados, con comisiones distintas, mecánicas de cashback distintas y reglas distintas. Revisamos 16 tarjetas de nuestro catálogo contra las páginas oficiales de los emisores el 20.09.2026, y seis de ellas gestionan programas regionales separados.
- Coinbase Card: un programa estadounidense, donde la tarjeta la emite Pathward, N.A. bajo licencia de Visa U.S.A., y un programa separado para la UE y el Reino Unido con su propia lista de países.
- Crypto.com Visa Card: al menos cinco entidades emisoras según la región, entre ellas Community Federal Savings Bank para EE. UU., Foris MT Limited para la UE, ForisGFS UK Limited para el Reino Unido y Foris Asia Pte. Ltd. para Singapur.
- Bybit Card: los programas global y de la CEI funcionan sobre Mastercard, Perú y Asia-Pacífico funcionan sobre Visa, y la versión australiana la emite una entidad separada, Fly Wallet Pty Ltd, supervisada por ASIC.
- RedotPay: los términos se dividen explícitamente en un programa de Hong Kong y un programa de Singapur, y tu país de residencia decide cuál te toca.
- Gnosis Pay: dentro del EEE la cuenta la mantiene la entidad portuguesa Gnosis P. Tech, Unipessoal Lda, fuera de él otra distinta, y el emisor de la tarjeta aplica términos de titular de tarjeta separados para cada caso.
- Wirex: en el EEE la tarjeta la emite Transact Payments Malta Limited, en el Reino Unido la emite Wirex Limited bajo licencia de la FCA, y en paralelo funciona un producto separado, Wirex One, con su propia lista de países.
Cómo esto distorsiona las tablas comparativas se explica en nuestro artículo sobre qué condiciona realmente el cashback de las tarjetas cripto.
La página de marketing casi nunca es la fuente fiable sobre regiones. La lista de países vive en el centro de ayuda, en el artículo de verificación o dentro del contrato de titular de tarjeta, y a menudo no coincide con la landing page. Lee el documento, no el banner.
Qué condiciona realmente la emisión
Cinco cosas lo deciden: dónde vives físicamente, qué documentos de KYC puedes aportar, si tienes un número de identificación fiscal local, qué número de teléfono usas y qué resultado da el filtro de sanciones. Puedes prepararte para los primeros cuatro. El quinto es invisible: llega como una decisión sin ningún motivo adjunto.
Residencia, no ciudadanía
Los programas preguntan dónde vives, no qué pasaporte tienes. Un ciudadano de un país elegible que vive en otro lugar suele ser rechazado, y también ocurre lo contrario. El comprobante de domicilio suele significar un documento con tu nombre y dirección: una factura de servicios, un extracto bancario, un contrato de alquiler, un certificado de empadronamiento. La antigüedad admitida del documento, y qué tipos cuentan, varía según el emisor.
Aquí hay una trampa específica para la minería. La dirección de la granja y la dirección residencial suelen ser distintas, a veces en países distintos. A los programas les importa la segunda.
Documentos de KYC
El mínimo del mercado es consistente: documento de identidad con foto, un selfie o una comprobación de vida por video, y comprobante de domicilio. Las diferencias empiezan después de eso. Qué tipos de identificación se aceptan, si sirve un documento nacional o solo un pasaporte internacional, y si el proveedor de verificación admite documentos de tu país en absoluto. Ese último punto rompe más solicitudes de lo que la gente espera. El país figura en la lista, pero el proveedor no puede leer su carné de conducir.
Esto es lo que publican los emisores, en 16 tarjetas del catálogo, a fecha de 20.09.2026. "No publicado" significa exactamente eso: es posible que el requisito exista, pero la empresa no lo divulga, así que no puedes prepararte de antemano.
| Tarjeta | Proveedor de verificación | Documentos de identidad | Número fiscal |
|---|---|---|---|
| Coinbase Card | nombre no divulgado; la empresa lista posibles proveedores: Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | según el país; para EE. UU. carné de conducir, documento nacional de identidad, pasaporte, tarjeta de pasaporte, permiso de residencia, visado, permiso de trabajo | el formulario W-9 del IRS con un SSN o TIN es obligatorio para los clientes de Coinbase Inc. |
| Gemini Credit Card | no publicado | pasaporte, tarjeta de pasaporte, carné de conducir, documento de identidad estatal, green card | SSN obligatorio conforme a la Bank Secrecy Act |
| Fold Card | Persona, desde el 14.07.2026 | documento de identidad con foto emitido por el gobierno | SSN obligatorio, el ITIN se rechaza explícitamente |
| BitPay Card | Onfido | pasaportes de más de 195 países, carnés de conducir en algunas ubicaciones, visados de inmigración de EE. UU.; se rechazan documentos temporales | SSN o un número de identificación del país |
| Venmo Debit Card | no publicado | pasaporte de EE. UU., carné de conducir, documento de identidad estatal, carta de asignación de ITIN, tarjeta del DHS, ID tribal | SSN o ITIN, ambos aceptados |
| Gnosis Pay | Sumsub | pasaporte, documento nacional de identidad, permiso de residencia, carné de conducir en algunas regiones | no publicado |
| Bleap | no publicado | pasaporte o documento nacional de identidad, anverso y reverso | no publicado |
| Deblock | no publicado | solo documentos emitidos por Schengen, la UE, el EEE, Mónaco, Andorra o Suiza con zona de lectura mecánica; permisos de residencia para residentes de terceros países en Francia | no publicado |
| Fiat24 | Sumsub | pasaporte biométrico o documento de identidad con chip, documento nacional de identidad en China continental | no publicado, pero debes declarar que no eres una US Person |
| Bitpanda Card | Sumsub | una matriz según ciudadanía y residencia: documentos de identidad del EEE, carnés de conducir del EEE, pasaportes; para el Reino Unido pasaporte, carné de conducir, documento de identidad del EEE | se solicita un TIN desde enero de 2026, citando la directiva DAC8 |
| Nexo Card | Sumsub y Jumio en distintas etapas | pasaporte, documento nacional de identidad, permiso de residencia, carné de conducir; los residentes del EEE no pueden usar el carné de conducir | TIN recogido en el registro, según el país |
| Wirex | no publicado para cuentas minoristas | pasaporte, documento nacional de identidad, carné de conducir u otro documento del gobierno | no publicado |
| RedotPay | Sumsub | pasaporte, documento nacional de identidad, carné de conducir; los permisos de residencia suelen rechazarse | no publicado |
| Kast | no publicado | pasaporte, documento nacional de identidad, carné de conducir | se solicita SSN a residentes de EE. UU. durante el alta |
| Bybit Card | no publicado, la verificación es interna en los niveles Standard, Advanced y Pro | pasaporte, documento nacional de identidad, permiso de residencia, carné de conducir; se rechazan visados de estudiante, trabajo y turista | no publicado |
| Crypto.com Visa Card | no publicado | se prefiere el pasaporte, se aceptan documento nacional de identidad y carné de conducir; para ciudadanos y residentes de EE. UU. solo funciona un documento de identidad estatal o el carné de conducir, el pasaporte no | SSN o un número de identificación del país |
Fuentes: centros de ayuda de los emisores y contratos de titular de tarjeta, verificados el 20.09.2026. Siete de las dieciséis tarjetas nombran a su proveedor de verificación; el resto no lo hace.
Número de identificación fiscal
Algunos programas exigen un número fiscal: un SSN o ITIN en EE. UU., un número fiscal nacional en toda la UE, equivalentes locales en otros lugares. Esto es un requisito de reporte, no un trámite decorativo. Sin un número fiscal local la solicitud normalmente se detiene, incluso cuando todo lo demás encaja.
Número de teléfono
El número de teléfono parece trivial hasta que el formulario rechaza tu prefijo de país. Algunos programas quieren un número emitido en la misma jurisdicción que tu dirección. Los números virtuales se filtran cada vez con más agresividad cada año. También hay un problema de segundo orden: el banco emisor puede entregar los códigos de confirmación de transacciones solo a números de ciertos países, y lo descubres después de tener la tarjeta ya en las manos.
Filtro de sanciones y origen de los fondos
El filtro contra listas de sanciones y de PEP ocurre en el momento de la solicitud y se repite después. Para los mineros la pregunta más delicada es el origen de los fondos. Cuando el dinero de vender BTC minado llega a una cuenta de tarjeta, el equipo de cumplimiento puede preguntar de dónde vino. Ten la evidencia lista de antemano: estadísticas de los workers, historial de pagos del pool, contratos de hosting, facturas de electricidad. Lo que acepta cada empresa varía, y el mercado se divide en tres grupos en este punto. Cuatro programas de dieciséis publican una lista detallada de documentos: Gnosis Pay, Bitpanda, Nexo y Crypto.com. Otros seis (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) avisan de que la solicitud llegará pero no publican ninguna lista de documentos aceptados, y RedotPay da 14 días para responder. Los seis restantes (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) no publican ninguna política específica para la tarjeta. Eso también es útil saberlo: te prepararás a ciegas, contra las reglas generales de la cuenta.
| Filtro | Quién lo impone | ¿Puedes prepararte? | Dónde está la respuesta |
|---|---|---|---|
| País de residencia | emisor y regulador | no, salvo mudarte | artículo de países admitidos |
| Comprobante de domicilio | emisor | sí | qué documentos, con qué antigüedad |
| Documento de identidad | proveedor de verificación | sí | tipos de identificación aceptados por país |
| Número fiscal | legislación | a veces | sección de reporte fiscal |
| Número de teléfono | emisor y banco | en parte | requisitos de alta |
| Filtro de sanciones | banco patrocinador | no | contrato de titular de tarjeta |
| Origen de los fondos | cumplimiento | sí | política AML del emisor |
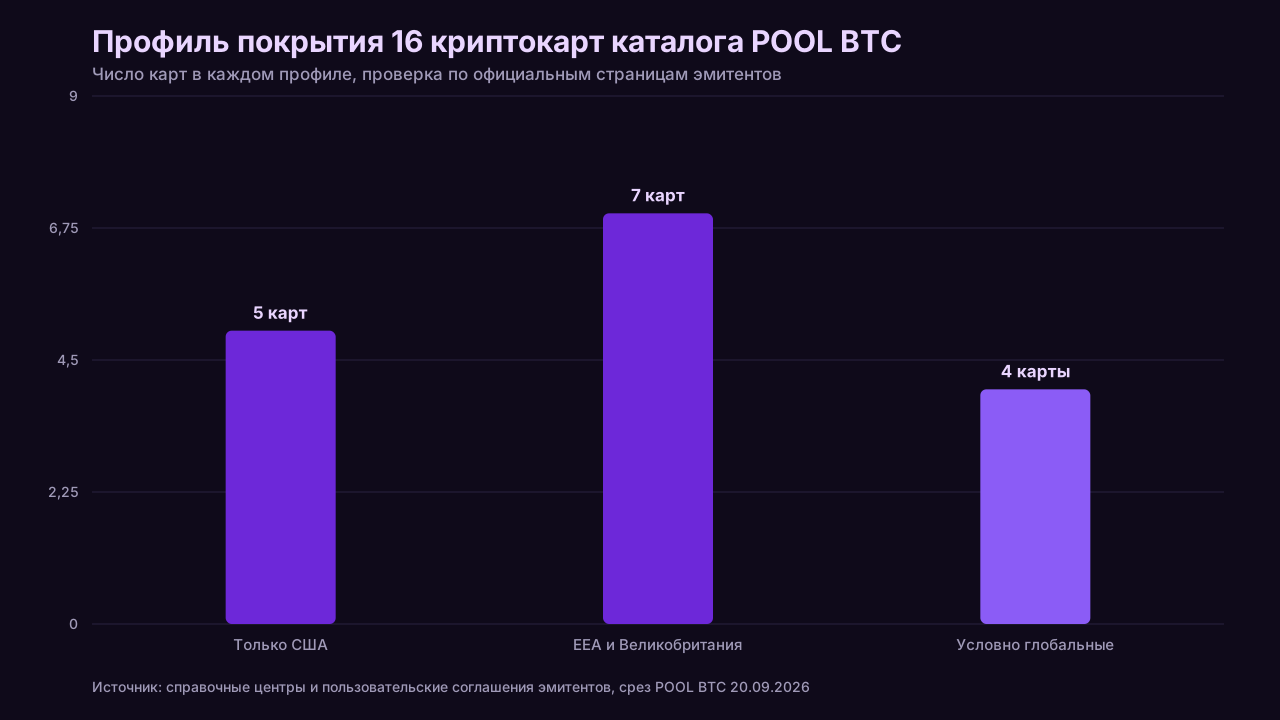
Niveles regionales: solo EE. UU., EEE y Reino Unido, casi global
Las tarjetas se agrupan en tres niveles: programas solo para EE. UU., programas construidos para el Espacio Económico Europeo y el Reino Unido, y programas nominalmente globales con una larga lista de exclusiones. No existe un cuarto nivel llamado "disponible en todas partes". Incluso los programas más amplios nombran países y territorios donde la tarjeta no se emite o no se presta servicio.
Solo EE. UU. Estos requieren residencia en EE. UU., un número fiscal y, para productos de crédito, un historial crediticio. Un no residente no puede conseguir una, ni siquiera teniendo una cuenta en el mismo exchange estadounidense. El cashback en este nivel suele parecer generoso, y son exactamente esas cifras las que se copian en los resúmenes internacionales donde no significan nada.
EEE y Reino Unido. Tras la entrada en vigor del régimen de criptoactivos de toda la UE, varios programas dividieron su producto en una versión europea y una versión para el resto del mundo. Una sola tarjeta de cara al público, dos conjuntos de comisiones, límites y reglas de recompensa por debajo. El Reino Unido tiene su propio marco normativo y aparece con frecuencia como una línea separada.
Casi global. Normalmente tarjetas vinculadas a un exchange o productos construidos sobre infraestructura de stablecoins. La lista de países es larga, y las exclusiones proceden de tres fuentes: sanciones, licencias que faltan y prohibiciones locales. Para un minero fuera de EE. UU. y la UE, este es el nivel donde están las opciones realistas.
| Nivel | Requisitos típicos | Qué comprobar antes de solicitar | Tarjetas de nuestro catálogo |
|---|---|---|---|
| Solo EE. UU. | residencia en EE. UU., SSN o ITIN, a veces historial crediticio | reglas del número fiscal | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEE y Reino Unido | dirección en un estado del EEE, identificación local, a menudo un IBAN local | páginas de comisiones específicas del EEE | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Casi global | país que no esté en la lista de exclusión, KYC del exchange superado | la página de países excluidos | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
La división es aproximada y sus bordes son irregulares. Gnosis Pay emite también fuera del EEE, incluidos Argentina, Brasil, Colombia y México, pero no en el Reino Unido ni en EE. UU. Nexo cubre el EEE y el Reino Unido, más Argentina por separado. Bitpanda limita la tarjeta a los países de la zona euro, excluyendo Chipre y Liechtenstein, y gestiona a los clientes del Reino Unido a través de una entidad separada. Wirex mantiene su programa europeo junto a Wirex One, cuya lista de países es mucho más amplia e incluye EE. UU. Así que la columna de nivel responde a qué licencia sostiene el programa; no sustituye la lista de países de la página del emisor.
Tarjetas custodiadas frente a gasto en autocustodia cuando cambias de país
La diferencia se nota el día en que cambia tu dirección. Con una tarjeta custodiada, el servicio mantiene tanto el dinero como el acceso, así que un cambio de país es un evento de cumplimiento que puede restringir la cuenta. Con la autocustodia, mudarte no afecta a tu acceso a las monedas, pero convertirlas en dinero local es enteramente problema tuyo.
La forma clara de pensarlo es preguntar quién puede detener el dinero. En una tarjeta custodiada, el emisor, el banco patrocinador y el regulador pueden hacerlo, los tres. Con la autocustodia nadie puede, pero tampoco puedes pagar directamente en una caja: algo tiene que interponerse entre la wallet y el cobro.
Hay una opción intermedia, que suele venderse como tarjeta no custodiada. Los fondos permanecen en un contrato inteligente o en la propia wallet del usuario, y la tarjeta los debita en el momento del pago. Vale la pena precisar qué cubre aquí "no custodiada": describe la custodia, no la emisión. La parte en moneda fiat, la propia tarjeta y la liquidación detrás de ella siguen perteneciendo a un emisor con licencia, así que el KYC y las restricciones regionales se aplican exactamente igual que antes.
Quién es dueño de las monedas minadas en cada etapa, y a qué se parece un bloqueo de cuenta desde el lado de un minero, se desarrolla en el artículo sobre pagos de minería custodiados frente a autocustodia. Una conclusión de ahí importa aquí: mantén separado el lugar donde se acumulan los pagos del lugar donde gastas, para que un problema regional con una tarjeta nunca se convierta en un problema con tus ahorros.
Qué pasa con una tarjeta cuando te mudas
Una tarjeta no te sigue al cruzar una frontera. La dirección de tu perfil está ligada a un producto legal, no a tu ubicación actual, así que actualizarla desencadena una reverificación. Tres resultados son habituales: se acepta la nueva dirección, la cuenta se migra a un producto regional distinto, o la cuenta se cierra y se devuelve el saldo.
Una secuencia razonable al mudarte:
- Antes de la mudanza, comprueba si el nuevo país está cubierto por el mismo programa y la misma entidad legal.
- Averigua si el programa permite migrar una cuenta entre regiones, o si exige el cierre y una nueva solicitud.
- Reduce el saldo de antemano. No dejes en la tarjeta una cantidad que echarías en falta si el acceso se pausara.
- Exporta los extractos de todo el periodo. Una vez que se cierra una cuenta, el historial suele irse con ella.
- Actualiza la dirección mediante el formulario oficial. No sigas usando la tarjeta en silencio desde el nuevo país.
- Espera una reverificación con un documento que muestre la nueva dirección, y espera un vacío: puede que ese documento no exista a tu nombre durante los primeros meses.
- Solo después de que se confirme el nuevo estado, vuelve a poner cantidades de gasto en la tarjeta.
Otro escenario distinto no es mudarse sino viajar durante un periodo largo. Un gasto habitual desde un país distinto al registrado se lee para los sistemas antifraude como una tarjeta comprometida, y el bloqueo llega sin aviso. Un aviso de viaje ayuda donde el programa lo permite. Una segunda forma de pagar ayuda siempre.
Comisiones que solo aparecen fuera de la región de origen
Gastar en el extranjero añade tres capas ausentes en casa: la conversión de divisa de la red de pago, una comisión transfronteriza del emisor y lo que cobre el operador del cajero. Encima de eso se suma la conversión de cripto a fiat, si la tarjeta vende el activo en el momento del pago. El coste real de una compra es la suma de las cuatro, y la tabla de comisiones publicada normalmente solo muestra una.
Las dos primeras se confunden constantemente, así que vale la pena separarlas.
La conversión de divisa ocurre a nivel de la red, usando el tipo de cambio propio de la red, cuando la divisa de la compra difiere de la divisa de la cuenta. El emisor cobra una comisión transfronteriza por el hecho de que el comercio está registrado en otro país, incluso cuando la divisa coincide. Así que una compra en euros con una cuenta en euros puede costar más igualmente si el comercio está en otro lugar.
Luego está la conversión dinámica de divisa. Cuando un terminal o un cajero ofrece cobrarte en la divisa de tu tarjeta, es el lado del terminal el que fija el tipo de cambio, y casi siempre es peor que el tipo de la red. La respuesta correcta a esa oferta es pagar en la divisa local.
| Capa de coste | Quién la cobra | Cuándo aparece | Cómo comprobarla de antemano |
|---|---|---|---|
| Conversión de cripto a fiat | emisor del programa | al pagar, si la tarjeta vende el activo | página de comisiones del producto |
| Spread dentro del precio de venta | emisor del programa | siempre, rara vez desglosado | a menudo no publicado, mídelo tú mismo |
| Conversión de divisa | red de pago | la divisa de la compra difiere de la divisa de la cuenta | los tipos de la red se publican abiertamente |
| Comisión transfronteriza | emisor | el comercio está registrado en el extranjero | tabla de comisiones del emisor |
| Recargo del operador del cajero | propietario del cajero | retiro de efectivo en el extranjero | la pantalla del cajero antes de confirmar |
| Conversión dinámica de divisa | terminal | oferta de cobrar en tu divisa | recházala en la pantalla |
Las cifras concretas por tarjeta se omiten aquí deliberadamente, porque varían por región y cambian. Para ver cómo es un desglose honesto línea por línea de un producto, consulta comisiones y límites de Coinbase Card. Los precios actuales del resto están en el catálogo de tarjetas cripto.
Sobre qué red de pago funciona la tarjeta, y por qué la aceptación depende de ella
La red decide dónde se acepta físicamente la tarjeta. Visa y Mastercard tienen el mayor alcance, American Express es notablemente más limitado fuera de EE. UU. y de un puñado de mercados grandes, y las redes nacionales solo funcionan dentro de su propio país. Una tarjeta cripto sobre una red estrecha es una tarjeta estrecha, diga lo que diga la tasa de recompensa.
Tres consecuencias, todas ellas con mayor impacto para quienes viven fuera del mercado de origen del emisor.
La aceptación en comercios pequeños difiere de la aceptación en grandes cadenas. Incluso donde una red opera, categorías concretas de comercio pueden no aceptarla, y la brecha se amplía fuera de las grandes ciudades.
Los pagos online pasan por una comprobación distinta. Los comercios miran el país emisor de la tarjeta, y algunos rechazan tarjetas de ciertas jurisdicciones sin importar la red que aparezca en el frente.
Por último, una parte creciente de las tarjetas cripto son solo virtuales y viven dentro de una wallet móvil. En ese caso la pregunta no es la red sino si tu región admite añadir la tarjeta a Apple Pay o Google Pay. Esas wallets tienen su propia cobertura de países, y no coincide con la del emisor.
| Tarjeta | Red de pago | Formato |
|---|---|---|
| Coinbase Card | Visa | física y virtual |
| Gemini Credit Card | Mastercard | tarjeta metálica, detalles disponibles en la app |
| Fold Card | Visa | física y virtual |
| BitPay Card | Mastercard | física y virtual |
| Venmo Debit Card | Mastercard | física; no hay producto virtual separado en las fuentes oficiales |
| Gnosis Pay | Visa | física y virtual |
| Bleap | Mastercard | virtual confirmada oficialmente, sin mención directa de una tarjeta física en el centro de ayuda |
| Deblock | Visa | virtual, física o ambas |
| Fiat24 | Mastercard | solo virtual, indicado explícitamente por el emisor |
| Bitpanda Card | Visa | física más hasta tres tarjetas virtuales |
| Nexo Card | Mastercard | física y virtual |
| Wirex | Mastercard en el programa actual del EEE y Reino Unido | física y virtual |
| RedotPay | Visa en ambos programas | física y virtual |
| Kast | Visa | física y virtual |
| Bybit Card | Mastercard en la mayoría de las regiones, Visa en Perú y Asia-Pacífico | física y virtual, la disponibilidad física depende de la región |
| Crypto.com Visa Card | Visa | física y virtual |
Fuentes: páginas oficiales de los emisores y contratos de titular de tarjeta, verificados el 20.09.2026. La muestra se divide de forma pareja: ocho tarjetas en Visa, ocho en Mastercard, aunque Bybit y Wirex varían según la región y la fecha de emisión, así que se cuentan bajo su programa principal. Una de las dieciséis es solo virtual (Fiat24) y una es solo física (Venmo).
Alternativas cuando no hay ninguna tarjeta disponible en tu país
El patrón que funciona es simple: convertir BTC en moneda local mediante un canal legal donde vives, y luego gastar con una tarjeta bancaria ordinaria. Una tarjeta cripto no es la única forma de gastar monedas minadas, y a menudo no es la más barata. La pregunta se reduce a una sola cosa: qué vía de salida en tu jurisdicción es fiable y tiene un precio razonable.
Los canales principales:
- Retiro desde el exchange a una cuenta bancaria local. La ruta más predecible allí donde el exchange admita rieles fiat locales. Requiere KYC completo y disposición a explicar de dónde salieron las monedas.
- Mercados P2P. Funcionan donde los rieles bancarios no lo hacen. El precio es el riesgo de contraparte, un spread más amplio y la posibilidad de recibir un pago de un tercero, lo cual resulta sospechoso para tu banco.
- Vías de salida por stablecoin. Normalmente BTC a USDT, y luego a moneda local. Esto añade una capa de riesgo: el emisor de la stablecoin y la propia red de transferencia.
- Casas de cambio de efectivo con licencia. La legalidad y el precio varían enormemente según el país.
- Una tarjeta emitida en otra jurisdicción donde tengas residencia real. No debe confundirse con comprar la tarjeta de otra persona, lo cual incumple las reglas del programa y termina en un saldo congelado.
| Canal | Qué te da | Riesgo principal | Dónde suele encajar |
|---|---|---|---|
| Exchange a banco | previsibilidad y rastro documental | preguntas de KYC y origen de fondos | países con rieles fiat locales |
| P2P | funciona sin integración bancaria | contraparte y pagos entrantes sospechosos | países sin rieles directos |
| Vía de salida por stablecoin | rápida, a menudo las 24 horas | riesgo del emisor de la stablecoin y de la red | regiones con liquidez profunda de USDT |
| Casa de cambio de efectivo | no requiere banco | legalidad y tipo de cambio | localmente, caso por caso |
| Tarjeta de otra jurisdicción | gasto normal mientras viajas | requiere residencia real | situaciones de doble residencia |
Qué exchanges admiten qué direcciones fiat se compara en la sección de exchanges. El aspecto legal de cada país concreto queda fuera del alcance de este texto: las reglas cambian, y deben comprobarse contra la legislación local, no contra ninguna reseña.
Cómo debería secuenciarlo un minero: wallet de pagos, vía de salida, tarjeta
El orden que usa la mayoría está invertido. Decide primero dónde caen los pagos del pool, luego cómo esas monedas se convierten en dinero local, y solo entonces pregunta por una tarjeta. Empezar por la tarjeta significa moldear toda tu configuración de custodia alrededor de un producto que puede quedar no disponible por razones que no tienen nada que ver contigo.
- Elige la dirección de pago. La diferencia entre una dirección de depósito de un exchange y una wallet que controlas se explica en pagos custodiados frente a autocustodia: las direcciones de exchange pueden dejar de acreditar, y se congelan junto con la cuenta.
- Fija el umbral de pago para que las comisiones de red no se coman las transacciones. Esto afecta a los ingresos netos más que cualquier diferencia de cashback entre tarjetas. Lo que queda después de las comisiones del pool y la electricidad se puede modelar en la calculadora de minería.
- Elige la vía de salida antes de que se acumule el saldo. Comprueba los límites de retiro y los requisitos documentales mientras nada es urgente, no el día que vence la factura de la luz.
- Comprueba la disponibilidad de la tarjeta con el método siguiente. Si no hay ninguna tarjeta disponible, los tres primeros pasos ya forman una configuración completa.
- Si hay una tarjeta disponible, deja en ella dinero de gasto, no ahorros. Una tarjeta es una herramienta de gasto.
- Revisa los términos trimestralmente. Las reglas regionales cambian más a menudo que las tablas de comisiones.
Un método para comprobar la disponibilidad en unos veinte minutos
La disponibilidad se verifica contra fuentes primarias, y lleva unos veinte minutos por tarjeta. El objetivo es encontrar el documento propio del emisor, no la reseña de otra persona. El orden:
- Busca la página de países admitidos en el centro de ayuda del programa. Busca supported countries, availability, eligibility. La landing page no cuenta.
- Identifica la entidad legal que emite la tarjeta, normalmente nombrada en el contrato de titular de tarjeta. Eso te dice de quién es la licencia que estás usando.
- Comprueba si existen contratos y tablas de comisiones separados para distintas regiones. Más de una versión significa que la única tabla de comisiones que leíste en un resumen no se aplica a ti.
- Abre el artículo de verificación y confirma que se aceptan documentos de tu país, no solo que el país aparezca en una lista.
- Comprueba el requisito de número fiscal y el requisito de número de teléfono.
- Busca la página de países y territorios excluidos. A menudo está separada y aparece mal posicionada en el propio buscador del sitio.
- Empieza la solicitud y detente en el selector de país. Ese desplegable es la fuente más honesta de esta lista.
- Anota la fecha en que lo comprobaste. Repite el trimestre siguiente.
Si tu país aparece en el paso 7 y el formulario aun así te rechaza, la causa suele ser una de tres: el proveedor de verificación no admite tu tipo de documento, el número de teléfono es de la jurisdicción equivocada, o el filtro marcó la solicitud. Las dos primeras se pueden arreglar. La tercera no.
Preguntas frecuentes
¿Puedo solicitarla usando una dirección alquilada o prestada?
Incumple los términos del programa. El resultado habitual es que la tarjeta funciona hasta la primera revisión, luego la cuenta se bloquea con el saldo dentro, y liberarlo requiere documentos que no tienes.
¿Ayuda una VPN?
No. La región se determina por documentos y datos del perfil, no por la IP. Una discrepancia entre el país de la IP y el país del perfil levanta por sí sola una alerta de fraude.
¿La ciudadanía de la UE da acceso a una tarjeta europea sin vivir en la UE?
Normalmente no. Se sigue exigiendo una dirección y un documento justificativo. Puede que también se pida la ciudadanía, pero rara vez sustituye a la residencia.
¿Qué debería hacer primero un minero: buscar una tarjeta disponible o construir una vía de salida?
La vía de salida. Se necesita de todos modos, funciona sin tarjeta, y no depende de la decisión de cumplimiento de otra persona.
¿Con qué frecuencia cambia la disponibilidad regional?
Con la frecuencia suficiente como para justificar una comprobación trimestral. Los cambios suelen llegar sin aviso, lo que hace que la fecha de tu última comprobación sea más útil que la propia respuesta.
Qué llevarse de esto
La disponibilidad regional no se decide en el mismo lugar que la tasa de cashback. Surge de la cadena de emisor, banco, red y regulador, y cualquier eslabón puede cerrar la puerta. Para un minero eso se traduce en algo práctico: construye desde la wallet de pagos y la vía de salida hacia afuera, añade una tarjeta al final, y no la trates como algo permanente.
Compara productos concretos por comisiones y condiciones en el catálogo de tarjetas cripto, calcula qué sobrevive de los pagos después de todos estos costes en la calculadora, y descubre por qué un porcentaje de cashback anunciado casi nunca coincide con el que realmente ganas en qué condiciona el cashback de las tarjetas cripto.