Kartu kripto berdasarkan wilayah: di mana setiap kartu benar-benar berfungsi, dan apa yang bisa didapatkan penambang di luar AS atau UE
Sebagian besar daftar "kartu kripto terbaik" ditulis dari satu titik di peta. Penulisnya tinggal di tempat kartu itu diterbitkan, mengisi formulir aplikasi dalam sepuluh menit, dan menggambarkan produk itu seolah semua orang mendapat sepuluh menit yang sama. Seorang penambang di Kazakhstan, Georgia, Argentina atau Nigeria membaca artikel yang sama, membuka formulir pendaftaran, dan terhenti di menu tarik turun negara domisili yang tidak memuat negaranya. Pada titik itu, tingkat cashback, jadwal biaya dan batas bulanan berhenti relevan.
POOL BTC tidak menerbitkan kartu dan bukan pool penambangan. Ini adalah situs perbandingan independen yang mencakup pool, dompet, kartu dan kalkulator, jadi tulisan ini tidak mengarahkan Anda ke produk internal mana pun.
Anda tidak akan menemukan direktori di sini yang mengatakan "kartu X tersedia di 74 negara". Daftar seperti itu basi dalam hitungan minggu: penerbit mengganti bank sponsor, regulator menutup program, negara tertentu keluar dari cakupan tanpa pengumuman. Berikut ini adalah mekanisme di balik ketersediaan dan metode untuk memeriksanya sendiri. Fakta spesifik tentang kartu tertentu ada di sini, semuanya dikumpulkan dari halaman resmi penerbit pada 20.09.2026 dan ditautkan, tetapi Anda tetap harus memeriksanya di halaman resmi penerbit pada hari Anda membacanya, bukan dari ulasan berumur enam bulan.
Versi singkat
- Antara kartu yang dijelaskan dalam sebuah ulasan dan kartu yang benar-benar bisa Anda pegang, hanya ada satu kolom dalam formulir aplikasi: negara domisili. Sisanya sekunder.
- Ketersediaan tidak ditentukan oleh penerbit sendiri. Ia muncul dari sebuah rantai: operator program, bank penerbit berlisensi, jaringan pembayaran, regulator lokal. Salah satu dari keempatnya bisa menutup pintu.
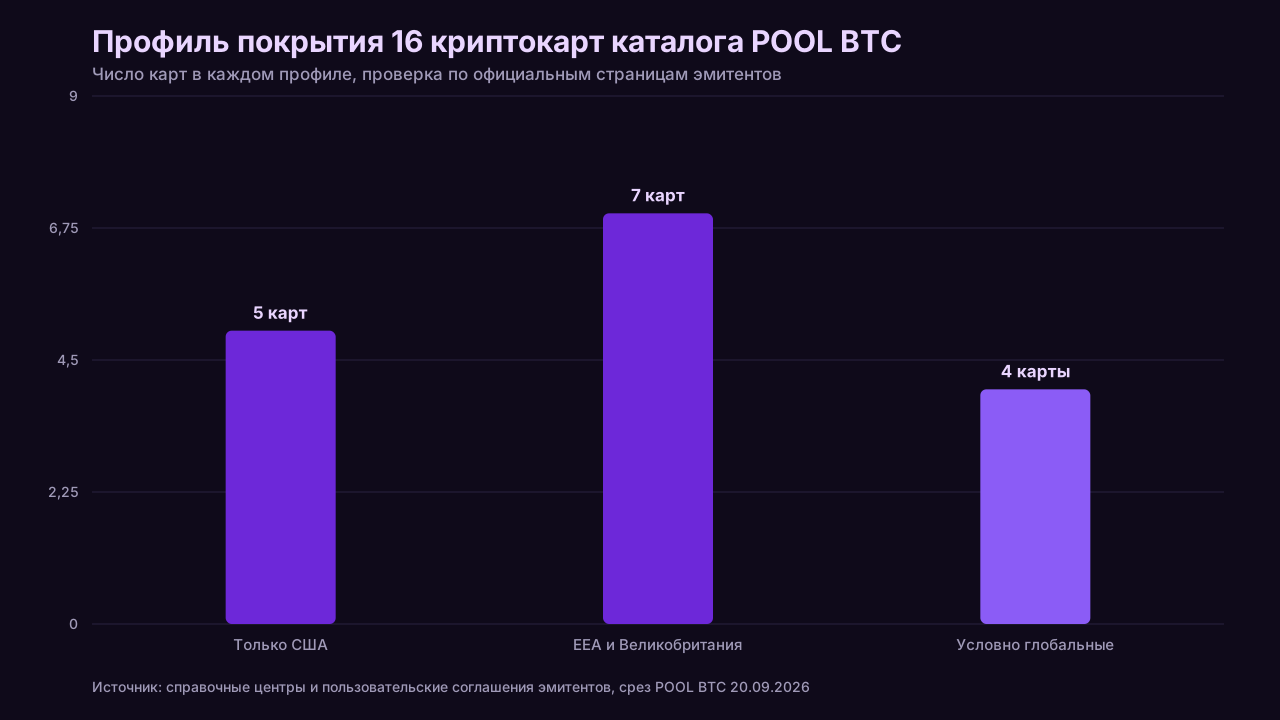
- Cakupan dalam praktiknya terbagi menjadi tiga bentuk: hanya AS, Kawasan Ekonomi Eropa ditambah Inggris, dan program yang secara nominal global tapi punya daftar pengecualian panjang.
- Domisili lebih penting daripada kewarganegaraan. Tagihan utilitas atas nama Anda biasanya membuka lebih banyak pintu daripada paspor.
- Kartu tidak ikut pindah negara bersama Anda. Mengubah alamat terdaftar memicu verifikasi ulang, dan kadang penutupan.
- Jika tidak ada kartu yang tersedia di tempat Anda tinggal, tugas sesungguhnya bukan mencari kartu. Tugasnya adalah membangun jalur keluar: rute dari BTC ke uang yang Anda pakai membayar tagihan listrik. Kartu adalah langkah terakhir dari rute itu, dan sifatnya opsional.
Mengapa kartu yang ada bukan berarti kartu yang bisa Anda dapatkan
Produknya ada, tetapi diterbitkan untuk orang tertentu di alamat tertentu. Ada empat filter independen di antara kedua fakta itu: lisensi penerbit, aturan negara dari jaringan pembayaran, kebijakan risiko bank sponsor sendiri, dan regulasi kripto lokal. Salah satu saja cukup untuk menghentikan aplikasi, bahkan ketika produk dipasarkan sebagai global.
Ada gunanya melihat susunan lapisannya, karena pembaca biasanya hanya melihat lapisan paling atas.
Lapisan teratas adalah operator program, bursa atau perusahaan fintech yang mereknya tercetak di plastik. Di bawahnya ada bank atau institusi uang elektronik berlisensi yang benar-benar menerbitkan kartu dan menyimpan dana. Di bawah itu ada jaringan pembayaran, dengan aturannya sendiri per negara dan kategori pedagang. Berjalan bersama ketiganya ada regulator lokal, yang bisa melarang program kartu kripto di dalam suatu negara terlepas dari keinginan ketiga pihak lainnya.
Ada dua konsekuensi dari ini.
Satu merek tidak berarti satu produk. Kartu yang sama di dua wilayah bisa menjadi dua produk hukum yang terpisah dengan biaya, mekanisme cashback dan aturan yang berbeda. Kami memeriksa 16 kartu dari katalog kami terhadap halaman resmi penerbit pada 20.09.2026, dan enam di antaranya menjalankan program regional yang terpisah.
- Coinbase Card: program AS, di mana kartu diterbitkan oleh Pathward, N.A. di bawah lisensi Visa U.S.A., dan program UE serta Inggris yang terpisah dengan daftar negaranya sendiri.
- Crypto.com Visa Card: setidaknya lima entitas penerbit menurut wilayah, di antaranya Community Federal Savings Bank untuk AS, Foris MT Limited untuk UE, ForisGFS UK Limited untuk Inggris dan Foris Asia Pte. Ltd. untuk Singapura.
- Bybit Card: program global dan CIS berjalan di Mastercard, Peru serta Asia Pasifik berjalan di Visa, dan versi Australia diterbitkan oleh entitas terpisah, Fly Wallet Pty Ltd, yang diawasi oleh ASIC.
- RedotPay: ketentuannya secara eksplisit terbagi menjadi program Hong Kong dan program Singapura, dan negara domisili Anda menentukan mana yang Anda dapatkan.
- Gnosis Pay: di dalam EEA akun dipegang oleh entitas Portugal Gnosis P. Tech, Unipessoal Lda, di luar itu oleh entitas lain, dan penerbit kartu menjalankan ketentuan pemegang kartu yang terpisah untuk tiap kasus.
- Wirex: di dalam EEA kartu diterbitkan oleh Transact Payments Malta Limited, di Inggris oleh Wirex Limited di bawah lisensi FCA, dan produk Wirex One yang terpisah berjalan berdampingan dengan daftar negaranya sendiri.
Bagaimana ini merusak tabel perbandingan dibahas di tulisan kami tentang apa yang sebenarnya membatasi cashback kartu kripto.
Halaman pemasaran hampir tidak pernah menjadi sumber kebenaran tentang wilayah. Daftar negara ada di pusat bantuan, di artikel verifikasi, atau di dalam perjanjian pemegang kartu, dan sering kali berbeda dari halaman landing. Bacalah dokumennya, bukan spandukmya.
Apa yang sebenarnya menentukan penerbitan
Lima hal yang menentukannya: di mana Anda tinggal secara fisik, dokumen KYC apa yang bisa Anda tunjukkan, apakah Anda punya nomor pajak lokal, nomor telepon siapa yang Anda pakai, dan hasil pemeriksaan sanksi. Anda bisa mempersiapkan empat hal pertama. Yang kelima tidak terlihat: hasilnya muncul sebagai keputusan tanpa alasan yang dilampirkan.
Domisili, bukan kewarganegaraan
Program menanyakan di mana Anda tinggal, bukan paspor mana yang Anda pegang. Warga negara dari negara yang memenuhi syarat tetapi tinggal di tempat lain rutin ditolak, dan sebaliknya juga terjadi. Bukti alamat biasanya berarti dokumen yang mencantumkan nama dan alamat Anda: tagihan utilitas, laporan bank, perjanjian sewa, sertifikat pendaftaran. Seberapa lama dokumen itu boleh berumur, dan jenis apa saja yang dihitung, berbeda menurut penerbit.
Ada jebakan khusus untuk penambangan di sini. Alamat tambang dan alamat tempat tinggal sering berbeda, kadang di negara yang berbeda. Yang menjadi perhatian program adalah alamat kedua.
Dokumen KYC
Standar minimum pasar konsisten: ID foto, selfie atau pemeriksaan liveness video, bukti alamat. Perbedaan mulai muncul setelah itu. Jenis ID mana yang diterima, apakah ID domestik berlaku atau hanya paspor internasional, dan apakah vendor verifikasi mendukung dokumen dari negara Anda sama sekali. Yang terakhir ini menggagalkan lebih banyak aplikasi daripada yang diduga orang. Negaranya ada dalam daftar, tapi vendornya tidak bisa membaca SIM setempat.
Berikut yang dipublikasikan para penerbit, dari 16 kartu dalam katalog, per 20.09.2026. "Tidak dipublikasikan" berarti persis itu: persyaratannya mungkin saja ada, tapi perusahaan tidak mengungkapkannya, jadi Anda tidak bisa mempersiapkannya lebih dulu.
| Kartu | Vendor verifikasi | Dokumen ID | Nomor pajak |
|---|---|---|---|
| Coinbase Card | nama tidak diungkapkan; perusahaan mencantumkan calon vendor: Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | tergantung negara; untuk AS SIM, ID nasional, paspor, kartu paspor, izin tinggal, visa, izin kerja | Formulir IRS W-9 dengan SSN atau TIN wajib bagi pelanggan Coinbase Inc. |
| Gemini Credit Card | tidak dipublikasikan | paspor, kartu paspor, SIM, ID negara bagian, green card | SSN wajib berdasarkan Bank Secrecy Act |
| Fold Card | Persona, sejak 14.07.2026 | ID foto yang diterbitkan pemerintah | SSN wajib, ITIN secara eksplisit tidak diterima |
| BitPay Card | Onfido | paspor dari lebih dari 195 negara, SIM di beberapa lokasi, visa imigrasi AS; dokumen sementara ditolak | SSN atau nomor identifikasi negara |
| Venmo Debit Card | tidak dipublikasikan | paspor AS, SIM, ID negara bagian, surat penetapan ITIN, kartu DHS, Tribal ID | SSN atau ITIN, keduanya diterima |
| Gnosis Pay | Sumsub | paspor, ID nasional, izin tinggal, SIM di beberapa wilayah | tidak dipublikasikan |
| Bleap | tidak dipublikasikan | paspor atau ID nasional, tampak depan dan belakang | tidak dipublikasikan |
| Deblock | tidak dipublikasikan | hanya dokumen yang diterbitkan Schengen, UE, EEA, Monako, Andorra atau Swiss dengan zona yang bisa dibaca mesin; izin tinggal untuk penduduk negara ketiga di Prancis | tidak dipublikasikan |
| Fiat24 | Sumsub | paspor biometrik atau ID chip, ID nasional untuk Tiongkok daratan | tidak dipublikasikan, tetapi Anda harus menyatakan bukan US Person |
| Bitpanda Card | Sumsub | matriks berdasarkan kewarganegaraan dan domisili: kartu ID EEA, SIM EEA, paspor; untuk Inggris paspor, SIM, kartu ID EEA | TIN diminta sejak Januari 2026, mengutip arahan DAC8 |
| Nexo Card | Sumsub dan Jumio pada tahap berbeda | paspor, ID nasional, izin tinggal, SIM; penduduk EEA tidak bisa memakai SIM | TIN dikumpulkan saat pendaftaran, tergantung negara |
| Wirex | tidak dipublikasikan untuk akun ritel | paspor, ID nasional, SIM atau dokumen pemerintah lain | tidak dipublikasikan |
| RedotPay | Sumsub | paspor, ID nasional, SIM; izin tinggal biasanya ditolak | tidak dipublikasikan |
| Kast | tidak dipublikasikan | paspor, ID nasional, SIM | SSN diminta dari penduduk AS saat onboarding |
| Bybit Card | tidak dipublikasikan, verifikasi dilakukan internal di tingkat Standard, Advanced dan Pro | paspor, ID nasional, izin tinggal, SIM; visa pelajar, kerja dan turis ditolak | tidak dipublikasikan |
| Crypto.com Visa Card | tidak dipublikasikan | paspor lebih disukai, ID nasional dan SIM diterima; untuk warga negara dan penduduk AS hanya ID negara bagian atau SIM yang berlaku, paspor tidak | SSN atau nomor identifikasi negara |
Sumber: pusat bantuan penerbit dan perjanjian pemegang kartu, diperiksa 20.09.2026. Tujuh dari enam belas kartu menyebutkan vendor verifikasinya; sisanya tidak.
Nomor identifikasi pajak
Beberapa program mensyaratkan ID pajak: SSN atau ITIN di AS, nomor pajak nasional di seluruh UE, padanan lokal di tempat lain. Ini adalah persyaratan pelaporan, bukan formalitas administratif. Tanpa nomor pajak lokal, aplikasi biasanya berhenti, bahkan ketika semua hal lain sudah sesuai.
Nomor telepon
Nomor telepon tampak sepele sampai formulir menolak kode negara Anda. Beberapa program menginginkan nomor yang diterbitkan di yurisdiksi yang sama dengan alamat Anda. Nomor virtual disaring makin ketat setiap tahun. Ada juga masalah tingkat kedua: bank penerbit mungkin hanya mengirim kode konfirmasi transaksi ke nomor di negara tertentu, dan Anda baru mengetahuinya setelah kartu sudah di tangan.
Pemeriksaan sanksi dan sumber dana
Pemeriksaan terhadap daftar sanksi dan PEP terjadi saat pengajuan dan berulang setelahnya. Bagi penambang, pertanyaan yang lebih tajam adalah sumber dana. Ketika uang dari penjualan BTC hasil penambangan masuk ke akun kartu, tim kepatuhan mungkin menanyakan asalnya. Siapkan buktinya lebih dulu: statistik worker, riwayat pembayaran pool, kontrak hosting, tagihan listrik. Apa yang diterima tiap perusahaan berbeda, dan pasar terbagi tiga di sini. Empat dari enam belas program mempublikasikan daftar dokumen rinci: Gnosis Pay, Bitpanda, Nexo dan Crypto.com. Enam lainnya (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) memperingatkan bahwa permintaan itu akan datang tetapi tidak mempublikasikan daftar dokumen yang diterima, dan RedotPay memberi Anda 14 hari untuk menjawab. Enam sisanya (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) sama sekali tidak mempublikasikan kebijakan khusus kartu. Itu juga berguna diketahui: Anda akan bersiap dengan mata tertutup, berdasarkan aturan akun umum.
| Gerbang | Siapa yang menerapkan | Bisakah Anda bersiap | Di mana jawabannya berada |
|---|---|---|---|
| Negara domisili | penerbit dan regulator | tidak, kecuali pindah | artikel negara yang didukung |
| Bukti alamat | penerbit | ya | dokumen mana, seberapa baru |
| Dokumen identitas | vendor verifikasi | ya | jenis ID yang diterima per negara |
| ID pajak | undang-undang | kadang | bagian pelaporan pajak |
| Nomor telepon | penerbit dan bank | sebagian | persyaratan pendaftaran |
| Pemeriksaan sanksi | bank sponsor | tidak | perjanjian pemegang kartu |
| Sumber dana | kepatuhan | ya | kebijakan AML penerbit |
Tingkatan wilayah: hanya AS, EEA dan Inggris, semi-global
Kartu terkelompok menjadi tiga tingkatan: program khusus AS, program yang dibangun untuk Kawasan Ekonomi Eropa dan Inggris, dan program yang secara nominal global tapi membawa daftar pengecualian panjang. Tidak ada tingkatan keempat bernama "tersedia di mana saja". Bahkan program paling luas pun menyebut negara dan wilayah tempat kartu tidak diterbitkan atau tidak dilayani.
Hanya AS. Ini mensyaratkan domisili AS, nomor pajak, dan untuk produk kredit sebuah riwayat kredit. Bukan penduduk tidak bisa mendapatkannya, bahkan jika punya akun di bursa Amerika yang sama. Cashback di tingkatan ini sering terlihat besar, dan angka itu justru yang disalin ke daftar internasional tempat angka tersebut tidak berarti apa-apa.
EEA dan Inggris. Setelah rezim aset kripto seluruh UE berlaku, beberapa program memecah produknya menjadi versi Eropa dan versi luar Eropa. Satu kartu di permukaan, dua set biaya, batas dan aturan reward di baliknya. Inggris berjalan di bawah aturannya sendiri dan sering muncul sebagai baris terpisah.
Semi-global. Biasanya kartu terhubung dengan bursa atau produk yang dibangun di atas infrastruktur stablecoin. Daftar negaranya panjang, dan pengecualiannya berasal dari tiga sumber: sanksi, lisensi yang tidak ada, dan larangan lokal. Bagi penambang di luar AS dan UE, tingkatan inilah tempat opsi realistis berada.
| Tingkatan | Persyaratan umum | Periksa sebelum mengajukan | Kartu dalam katalog kami |
|---|---|---|---|
| Hanya AS | domisili AS, SSN atau ITIN, kadang riwayat kredit | aturan nomor pajak | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEA dan Inggris | alamat di negara EEA, ID lokal, sering IBAN lokal | halaman biaya EEA yang terpisah | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Semi-global | negara tidak masuk daftar pengecualian, KYC bursa lolos | halaman negara yang dikecualikan | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
Pembagian ini kasar dan batasnya tidak rapi. Gnosis Pay juga menerbitkan di luar EEA, termasuk Argentina, Brasil, Kolombia dan Meksiko, tetapi tidak di Inggris dan tidak di AS. Nexo mencakup EEA dan Inggris ditambah Argentina secara terpisah. Bitpanda membatasi kartu hanya untuk negara zona euro, mengecualikan Siprus dan Liechtenstein, dan menjalankan pelanggan Inggris lewat entitas terpisah. Wirex menjalankan program Eropanya berdampingan dengan Wirex One, yang daftar negaranya jauh lebih luas dan mencakup AS. Jadi kolom tingkatan menjawab lisensi mana yang menjadi dasar program; ia tidak menggantikan daftar negara di halaman penerbit.
Kartu kustodian versus pembelanjaan self-custody saat Anda pindah negara
Perbedaannya muncul pada hari alamat Anda berubah. Dengan kartu kustodian, layanan memegang uang sekaligus akses, jadi perubahan negara menjadi peristiwa kepatuhan yang bisa membatasi akun. Dengan self-custody, pindah tidak menyentuh akses Anda ke koin, tapi mengonversinya ke uang lokal sepenuhnya menjadi masalah Anda sendiri.
Cara bersih untuk memikirkannya adalah bertanya siapa yang bisa menghentikan uangnya. Pada kartu kustodian, penerbit, bank sponsor dan regulator semuanya bisa. Dengan self-custody tidak ada yang bisa, tapi Anda juga tidak bisa membayar langsung di kasir: ada sesuatu yang harus berada di antara dompet dan tempat pembayaran.
Ada opsi tengah, biasanya dipasarkan sebagai kartu non-kustodian. Dana tetap berada di smart contract atau di dompet pengguna sendiri, dan kartu mendebetnya pada saat pembayaran. Perlu tepat soal apa yang dicakup istilah non-kustodian di sini: ia menggambarkan penyimpanan, bukan penerbitan. Sisi fiat, kartu itu sendiri dan penyelesaian di baliknya tetap milik penerbit berlisensi, sehingga KYC dan pembatasan regional berlaku persis seperti sebelumnya.
Siapa yang memiliki koin hasil tambang pada tiap tahap, dan seperti apa pembekuan akun dari sisi penambang, diuraikan dalam tulisan tentang pembayaran penambangan kustodian versus self-custody. Satu kesimpulan darinya relevan di sini: pisahkan tempat pembayaran terkumpul dari tempat Anda membelanjakannya, sehingga masalah kartu regional tidak pernah menjadi masalah tabungan.
Apa yang terjadi pada kartu ketika Anda relokasi
Kartu tidak mengikuti Anda melintasi perbatasan. Alamat di profil Anda terikat pada produk hukum, bukan pada lokasi Anda saat ini, jadi memperbaruinya memicu verifikasi ulang. Tiga hasil umum terjadi: alamat baru diterima, akun dimigrasikan ke produk regional yang berbeda, atau akun ditutup dan saldo dikembalikan.
Urutan yang berfungsi saat relokasi:
- Sebelum pindah, periksa apakah negara baru dilayani oleh program dan entitas hukum yang sama.
- Cari tahu apakah program mendukung migrasi akun antarwilayah, atau mengharuskan penutupan dan pengajuan baru.
- Kurangi saldo lebih dulu. Jangan tinggalkan jumlah di kartu yang akan Anda rindukan jika akses terhenti.
- Ekspor laporan untuk seluruh periode. Setelah akun ditutup, riwayatnya biasanya ikut hilang.
- Perbarui alamat lewat formulir resmi. Jangan diam-diam terus memakai kartu dari negara baru.
- Perkirakan akan ada verifikasi ulang dengan dokumen yang menunjukkan alamat baru, dan perkirakan akan ada celah: dokumen itu mungkin belum ada atas nama Anda selama beberapa bulan pertama.
- Baru setelah status baru dikonfirmasi, masukkan lagi jumlah untuk dibelanjakan ke kartu.
Skenario lain bukan relokasi tetapi bepergian untuk waktu lama. Pembelanjaan rutin dari negara selain yang tercatat terbaca oleh sistem anti-penipuan sebagai kartu yang dikompromikan, dan pemblokiran datang tanpa peringatan. Pemberitahuan perjalanan membantu jika program mendukungnya. Cara bayar kedua membantu di mana saja.
Biaya yang hanya muncul di luar wilayah asal
Berbelanja di luar negeri menambah tiga lapisan yang tidak ada di rumah: konversi mata uang oleh jaringan pembayaran, biaya lintas batas dari penerbit, dan apa pun yang dikenakan operator ATM. Di atas itu ada konversi kripto ke fiat, jika kartu menjual aset pada saat pembayaran. Biaya sebenarnya dari sebuah pembelian adalah jumlah dari keempatnya, dan tabel biaya yang dipublikasikan biasanya hanya menunjukkan satu.
Dua yang pertama terus-menerus tertukar, jadi perlu dipisahkan.
Konversi mata uang terjadi di tingkat jaringan, memakai kurs jaringan sendiri, ketika mata uang pembelian berbeda dari mata uang akun. Biaya lintas batas dikenakan penerbit karena pedagang terdaftar di negara lain, bahkan ketika mata uangnya sama. Jadi pembelian dalam euro pada akun euro tetap bisa lebih mahal jika pedagangnya berada di tempat lain.
Lalu ada konversi mata uang dinamis. Saat terminal atau ATM menawarkan untuk mengenakan biaya dalam mata uang kartu Anda, pihak terminal yang menentukan kursnya, dan hampir selalu lebih buruk daripada kurs jaringan. Jawaban yang benar untuk tawaran itu adalah membayar dalam mata uang lokal.
| Lapisan biaya | Siapa yang mengenakan | Kapan muncul | Cara memeriksa lebih dulu |
|---|---|---|---|
| Konversi kripto ke fiat | penerbit program | saat pembayaran, jika kartu menjual aset | halaman biaya produk |
| Spread dalam harga jual | penerbit program | selalu, jarang dirinci | sering tidak dipublikasikan, ukur sendiri |
| Konversi mata uang | jaringan pembayaran | mata uang pembelian berbeda dari mata uang akun | kurs jaringan dipublikasikan terbuka |
| Biaya lintas batas | penerbit | pedagang terdaftar di luar negeri | jadwal biaya penerbit |
| Biaya tambahan operator ATM | pemilik ATM | penarikan tunai di luar negeri | layar ATM sebelum Anda konfirmasi |
| Konversi mata uang dinamis | terminal | penawaran membebankan dalam mata uang Anda | tolak di layar |
Angka spesifik per kartu sengaja tidak dicantumkan di sini, karena berbeda menurut wilayah dan terus berubah. Untuk contoh rincian jujur baris demi baris dari satu produk, lihat biaya dan batas Coinbase Card. Harga terkini untuk yang lain ada di katalog kartu kripto.
Jaringan pembayaran mana yang dipakai kartu, dan mengapa penerimaannya bergantung padanya
Jaringanlah yang menentukan di mana kartu diterima secara fisik. Visa dan Mastercard memiliki jangkauan terluas, American Express jauh lebih tipis di luar AS dan segelintir pasar besar, dan jaringan domestik hanya berfungsi di dalam negaranya sendiri. Kartu kripto pada jaringan sempit adalah kartu sempit, apa pun kata tingkat rewardnya.
Ada tiga konsekuensi, semuanya paling berat menimpa orang yang tinggal di luar pasar asal penerbit.
Penerimaan oleh pedagang kecil berbeda dari penerimaan oleh peritel jaringan besar. Bahkan di tempat jaringan beroperasi, kategori pedagang tertentu mungkin tidak menerimanya, dan celah ini melebar di luar kota besar.
Pembayaran online menghadapi pemeriksaan yang berbeda. Pedagang melihat negara penerbit kartu, dan sebagian menolak kartu dari yurisdiksi tertentu terlepas dari jaringan yang tertera di depan.
Terakhir, porsi yang terus bertambah dari kartu kripto hanya berbentuk virtual dan hidup di dalam dompet ponsel. Maka pertanyaannya bukan lagi soal jaringan, melainkan apakah wilayah Anda mendukung menambahkan kartu ke Apple Pay atau Google Pay. Dompet-dompet itu punya cakupan negaranya sendiri, dan tidak selalu cocok dengan milik penerbit.
| Kartu | Jaringan pembayaran | Format |
|---|---|---|
| Coinbase Card | Visa | fisik dan virtual |
| Gemini Credit Card | Mastercard | kartu logam, detail tersedia di aplikasi |
| Fold Card | Visa | fisik dan virtual |
| BitPay Card | Mastercard | fisik dan virtual |
| Venmo Debit Card | Mastercard | hanya fisik; tidak ada produk virtual terpisah di sumber resmi |
| Gnosis Pay | Visa | fisik dan virtual |
| Bleap | Mastercard | virtual dikonfirmasi resmi, tidak ada pernyataan langsung soal kartu fisik di pusat bantuan |
| Deblock | Visa | virtual, fisik, atau keduanya |
| Fiat24 | Mastercard | hanya virtual, dinyatakan eksplisit oleh penerbit |
| Bitpanda Card | Visa | fisik plus hingga tiga kartu virtual |
| Nexo Card | Mastercard | fisik dan virtual |
| Wirex | Mastercard pada program EEA dan Inggris saat ini | fisik dan virtual |
| RedotPay | Visa di kedua program | fisik dan virtual |
| Kast | Visa | fisik dan virtual |
| Bybit Card | Mastercard di sebagian besar wilayah, Visa di Peru dan Asia Pasifik | fisik dan virtual, ketersediaan fisik tergantung wilayah |
| Crypto.com Visa Card | Visa | fisik dan virtual |
Sumber: halaman resmi penerbit dan perjanjian pemegang kartu, diperiksa 20.09.2026. Sampelnya terbagi rata: delapan kartu di Visa, delapan di Mastercard, meski Bybit dan Wirex bervariasi menurut wilayah dan tanggal penerbitan, sehingga dihitung berdasarkan program utamanya. Satu dari enam belas hanya virtual (Fiat24) dan satu hanya fisik (Venmo).
Alternatif ketika tidak ada kartu tersedia di negara Anda
Pola yang berjalan sederhana: konversi BTC ke mata uang lokal lewat jalur yang legal di tempat Anda tinggal, lalu belanjakan dengan kartu bank biasa. Kartu kripto bukan satu-satunya cara membelanjakan koin hasil tambang, dan sering kali bukan yang paling murah. Pertanyaannya menyempit menjadi satu hal: jalur keluar mana di yurisdiksi Anda yang bisa diandalkan dan harganya wajar.
Saluran utamanya:
- Penarikan bursa ke rekening bank lokal. Rute paling bisa diprediksi di mana pun bursa mendukung jalur fiat lokal. Membutuhkan KYC penuh dan kesediaan menjelaskan asal koin.
- Pasar P2P. Ini berfungsi di tempat jalur bank tidak ada. Harganya adalah risiko rekanan, spread yang lebih lebar, dan kemungkinan menerima pembayaran dari pihak ketiga, yang terlihat mencurigakan bagi bank Anda.
- Jalur keluar stablecoin. Biasanya BTC ke USDT, lalu ke mata uang lokal. Ini menambah lapisan risiko: penerbit stablecoin dan jaringan transfer itu sendiri.
- Kantor penukaran tunai berlisensi. Legalitas dan harganya sangat bervariasi menurut negara.
- Kartu yang diterbitkan di yurisdiksi lain tempat Anda benar-benar memiliki domisili. Jangan dikacaukan dengan membeli kartu orang lain, yang melanggar aturan program dan berakhir dengan saldo yang dibekukan.
| Saluran | Apa yang diberikan | Risiko utama | Biasanya cocok untuk |
|---|---|---|---|
| Bursa ke bank | prediktabilitas dan jejak dokumen | pertanyaan KYC dan sumber dana | negara dengan jalur fiat lokal |
| P2P | berfungsi tanpa integrasi bank | rekanan dan pembayaran masuk yang tidak bersih | negara tanpa jalur langsung |
| Jalur keluar stablecoin | cepat, sering nonstop | risiko penerbit stablecoin dan jaringan | wilayah dengan likuiditas USDT dalam |
| Penukaran tunai | tidak perlu bank | legalitas dan kurs | lokal, kasus per kasus |
| Kartu dari yurisdiksi lain | belanja normal saat bepergian | membutuhkan domisili asli | situasi domisili ganda |
Bursa mana yang mendukung arah fiat mana dibandingkan di bagian bursa. Sisi hukum dari negara tertentu berada di luar cakupan di sini: aturan berubah, dan sebaiknya diperiksa terhadap hukum lokal, bukan terhadap ulasan mana pun.
Cara penambang mengurutkannya: dompet pembayaran, jalur keluar, kartu
Urutan yang dipakai kebanyakan orang terbalik. Tentukan dulu di mana pembayaran pool mendarat, lalu bagaimana koin itu menjadi uang lokal, dan baru setelah itu tanyakan soal kartu. Memulai dari kartu berarti membentuk seluruh pengaturan penyimpanan Anda di sekitar produk yang bisa menjadi tidak tersedia karena alasan yang sama sekali tidak berkaitan dengan Anda.
- Pilih alamat pembayaran. Perbedaan antara alamat deposit bursa dan dompet yang Anda kendalikan sendiri dijelaskan di pembayaran kustodian versus self-custody: alamat bursa bisa berhenti mengkredit, dan ikut membeku bersama akun.
- Tetapkan ambang batas pembayaran agar biaya jaringan tidak memakan transaksi. Ini memengaruhi penghasilan bersih Anda lebih daripada perbedaan cashback antar kartu mana pun. Apa yang tersisa setelah biaya pool dan listrik bisa dimodelkan di kalkulator penambangan.
- Pilih jalur keluar sebelum saldo terkumpul. Periksa batas penarikan dan persyaratan dokumen saat belum ada yang mendesak, bukan pada hari tagihan listrik harus dibayar.
- Periksa ketersediaan kartu memakai metode di bawah. Jika tidak ada kartu yang tersedia, tiga langkah pertama sudah membentuk pengaturan yang lengkap.
- Jika ada kartu yang tersedia, simpan uang untuk dibelanjakan di dalamnya, bukan tabungan. Kartu adalah alat belanja.
- Periksa ulang ketentuannya setiap kuartal. Aturan regional berubah lebih sering daripada jadwal biaya.
Metode memeriksa ketersediaan dalam sekitar dua puluh menit
Ketersediaan diverifikasi terhadap sumber primer, dan butuh sekitar dua puluh menit per kartu. Intinya adalah menemukan dokumen resmi penerbit, bukan ulasan siapa pun. Urutannya:
- Temukan halaman negara yang didukung di pusat bantuan program. Cari "supported countries", "availability", "eligibility". Halaman landing tidak terhitung.
- Identifikasi entitas hukum penerbit kartu, biasanya disebutkan dalam perjanjian pemegang kartu. Itu memberitahu Anda lisensi siapa yang sedang Anda pakai.
- Periksa apakah ada perjanjian dan jadwal biaya terpisah untuk wilayah berbeda. Lebih dari satu versi berarti tabel biaya tunggal yang Anda baca di sebuah daftar tidak berlaku untuk Anda.
- Buka artikel verifikasi dan pastikan dokumen dari negara Anda diterima, bukan sekadar negara itu muncul dalam sebuah daftar.
- Periksa persyaratan ID pajak dan persyaratan nomor telepon.
- Temukan halaman negara dan wilayah yang dikecualikan. Halaman ini sering terpisah dan peringkatnya buruk di pencarian internal situs itu sendiri.
- Mulai aplikasinya dan berhenti di pemilih negara. Menu tarik turun itu adalah sumber paling jujur dalam daftar ini.
- Catat tanggal Anda memeriksa. Ulangi kuartal berikutnya.
Jika negara Anda ada di langkah 7 dan formulir masih menolak Anda, penyebabnya biasanya salah satu dari tiga: vendor verifikasi tidak mendukung jenis dokumen Anda, nomor telepon berasal dari yurisdiksi yang salah, atau pemeriksaan menandai aplikasi Anda. Dua yang pertama bisa diperbaiki. Yang ketiga tidak.
Pertanyaan umum
Bisakah saya mengajukan aplikasi memakai alamat sewaan atau pinjaman?
Ini melanggar ketentuan program. Hasil yang biasa terjadi adalah kartunya berfungsi sampai tinjauan pertama, lalu akun diblokir dengan saldo tertahan di dalamnya, dan membukanya kembali membutuhkan dokumen yang tidak Anda miliki.
Apakah VPN membantu?
Tidak. Wilayah ditentukan oleh dokumen dan data profil, bukan oleh IP. Ketidakcocokan antara negara IP dan negara profil dengan sendirinya memicu tanda peringatan penipuan.
Apakah kewarganegaraan UE memberi akses ke kartu Eropa tanpa tinggal di UE?
Biasanya tidak. Alamat dan dokumen pendukung tetap diperlukan. Kewarganegaraan mungkin ditanyakan sebagai tambahan, tapi jarang menggantikan domisili.
Apa yang harus dilakukan penambang lebih dulu: mencari kartu yang tersedia, atau membangun jalur keluar?
Jalur keluar. Ini dibutuhkan dalam kedua kasus, berfungsi tanpa kartu, dan tidak bergantung pada keputusan kepatuhan pihak lain.
Seberapa sering ketersediaan regional berubah?
Cukup sering sehingga perlu diperiksa setiap kuartal. Perubahan biasanya datang tanpa pengumuman, sehingga tanggal pemeriksaan terakhir Anda lebih berguna daripada jawabannya sendiri.
Yang perlu diingat
Ketersediaan regional tidak diputuskan di tempat yang sama dengan tingkat cashback. Ia muncul dari rantai penerbit, bank, jaringan dan regulator, dan setiap mata rantai bisa menutup pintu. Bagi seorang penambang, ini berarti sesuatu yang praktis: bangun dari dompet pembayaran dan jalur keluar ke arah luar, tambahkan kartu paling akhir, dan jangan menganggapnya permanen.
Bandingkan produk satu per satu berdasarkan biaya dan ketentuan di katalog kartu kripto, hitung apa yang tersisa dari pembayaran setelah semua biaya ini di kalkulator, dan lihat mengapa persentase cashback yang diiklankan hampir tidak pernah sesuai dengan yang benar-benar Anda dapatkan di apa yang membatasi cashback kartu kripto.