Криптокарты по регионам: где какая карта реально работает и что достаётся майнеру вне США и ЕС
Почти любой обзор «лучших криптокарт» написан из одной точки на карте. Автор живёт в стране, где карта выпускается, заполняет заявку за десять минут и описывает продукт так, будто десять минут будут у всех. Майнер в Казахстане, Грузии, Аргентине или Нигерии читает тот же текст, доходит до формы регистрации и упирается в выпадающий список стран проживания, в котором его страны нет. Комиссии, кэшбек и лимиты в этот момент уже не имеют значения.
POOL BTC не выпускает карт и не является майнинг-пулом. Это независимый сайт сравнения: пулы, кошельки, карты, калькуляторы. Поэтому у этой статьи нет продукта, к которому она вас ведёт.
Здесь нет справочника вида «карта X доступна в 74 странах». Такие списки живут недели: эмитенты меняют банки-спонсоры, регуляторы закрывают программы, отдельные страны выпадают из покрытия без анонса. Вместо списка тут разбор механики (что именно решает доступность) и методика самостоятельной проверки. Конкретные факты по конкретным картам в статье есть, все они собраны по официальным страницам эмитентов 20.09.2026 и приведены со ссылками, но смотреть их всё равно надо на странице эмитента в день чтения, а не в чужом обзоре полугодовой давности.
Коротко
- Между картой, о которой пишет обзор, и картой, которую вам выпустят, стоит одно поле в анкете: страна проживания. Всё остальное вторично.
- Доступность определяет не эмитент в одиночку, а цепочка: программа-оператор, банк-эмитент с лицензией, платёжная сеть и местный регулятор. Ограничение может прийти с любого из четырёх уровней.
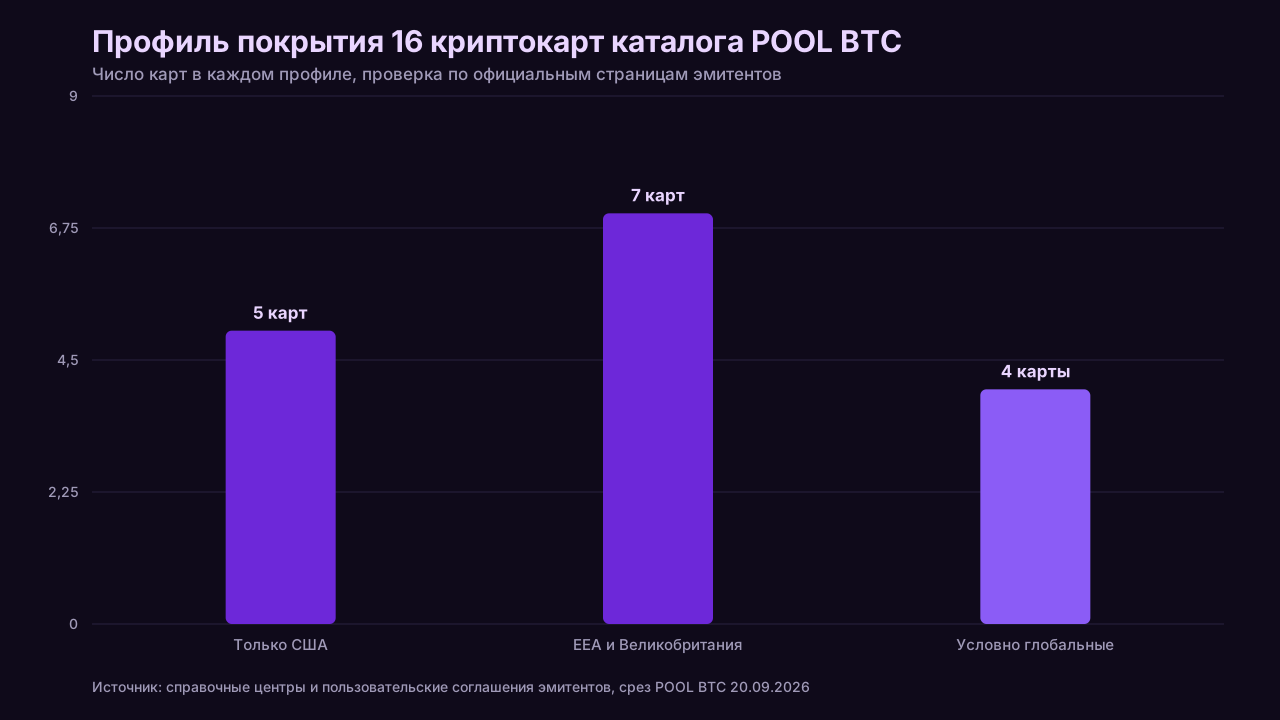
- Практика делится на три профиля покрытия: только США, только Европейская экономическая зона и Великобритания, и условно глобальные программы с длинным списком исключений.
- Резидентство весит больше гражданства. Счёт за электричество или договор аренды на ваше имя часто открывает больше дверей, чем паспорт.
- При переезде карта не переезжает вместе с вами. Смена страны проживания почти всегда требует отдельного заявления, а иногда закрывает счёт.
- Если карты в вашей стране нет, настоящая задача не «найти карту», а построить офрамп: маршрут от BTC до денег, которыми вы платите за электричество. Карта на этом маршруте только последний шаг, и он необязательный.
Почему существующая карта и доступная вам карта не одно и то же
Карта существует как продукт, но выпускается конкретному человеку с конкретным адресом. Между этими двумя фактами стоят четыре независимых фильтра: лицензия эмитента, правила платёжной сети, требования банка-спонсора и местное регулирование криптоактивов. Достаточно, чтобы сработал один, и заявка не пройдёт, даже если продукт формально «глобальный».
Разберём цепочку по слоям, потому что читатель обычно видит только верхний.
Верхний слой, тот, что на сайте, это программа-оператор: биржа или финтех, чей бренд напечатан на пластике. Ниже стоит банк или лицензированное учреждение электронных денег, которое реально выпускает карту и держит средства. Ещё ниже платёжная сеть с собственными правилами по странам и категориям бизнеса. И параллельно всему этому работает местный регулятор, который может запретить обслуживание криптопрограмм внутри страны независимо от желаний остальных трёх.
Отсюда два практических следствия.
Первое: один бренд не значит один продукт. Одна и та же карта в двух регионах может быть двумя разными юридическими продуктами с разными комиссиями, разным кэшбеком и разными правилами. Мы проверили 16 карт из каталога по официальным страницам эмитентов 20.09.2026: раздельные региональные программы нашлись у шести.
- Coinbase Card: программа для США, где карту выпускает Pathward, N.A. по лицензии Visa U.S.A., и отдельная программа для ЕС и Великобритании со своим списком стран.
- Crypto.com Visa Card: не меньше пяти юрлиц-эмитентов по регионам, среди них Community Federal Savings Bank для США, Foris MT Limited для ЕС, ForisGFS UK Limited для Великобритании, Foris Asia Pte. Ltd. для Сингапура.
- Bybit Card: глобальная программа и программа для СНГ работают на Mastercard, в Перу и Азиатско-Тихоокеанском регионе на Visa, а австралийскую версию выпускает отдельное юрлицо Fly Wallet Pty Ltd под надзором ASIC.
- RedotPay: условия прямо разделены на гонконгскую и сингапурскую программы, и какая из них вам достанется, определяет страна проживания.
- Gnosis Pay: для EEA счёт держит португальское юрлицо Gnosis P. Tech, Unipessoal Lda, для поддерживаемых стран вне EEA другое, и у эмитента карты для этих случаев разные условия.
- Wirex: в EEA карту выпускает Transact Payments Malta Limited, в Великобритании Wirex Limited с лицензией FCA, и параллельно существует отдельный продукт Wirex One со своим списком стран.
Разбор того, как это ломает сравнительные таблицы, есть в статье про то, что на самом деле ограничивает кэшбек криптокарт.
Второе: маркетинговая страница почти никогда не является источником правды о регионах. Список стран живёт в справочном центре, в разделе про верификацию или в пользовательском соглашении, и часто расходится с лендингом. Проверять надо документ, а не баннер.
Что реально решает, выпустят ли вам карту
Решают пять вещей: страна фактического проживания, комплект документов для KYC, наличие налогового идентификатора, номер телефона нужной юрисдикции и результат санкционного скрининга. Первые четыре вы можете подготовить заранее. Пятый вам не покажут: его результат приходит как решение без объяснения причин.
Резидентство, а не гражданство
Большинство программ спрашивает, где вы живёте, а не какой у вас паспорт. Гражданин страны из списка, живущий вне его, часто получает отказ, и наоборот. Подтверждают проживание обычно документом с адресом и вашим именем: счёт за коммунальные услуги, банковская выписка, договор аренды, справка о регистрации. Требования к сроку документа (сколько месяцев назад он выписан) и к типу отличаются у каждого эмитента.
Для майнера здесь есть отдельная ловушка. Адрес фермы и адрес проживания часто разные, иногда в разных странах. Программы обычно интересует второе, а не первое.
Документы KYC
Стандартный минимум по всему рынку: удостоверение личности с фотографией, селфи или видеопроверка живости, подтверждение адреса. Дальше начинаются различия: какие именно типы документов принимаются, принимается ли внутренний паспорт или только загранпаспорт, поддерживает ли провайдер верификации документы вашей страны вообще. Последнее ломает заявки чаще, чем кажется: страна в списке есть, а её водительское удостоверение подрядчик по верификации не распознаёт.
Мы свели то, что опубликовано по 16 картам каталога, на 20.09.2026. «Не публикуется» означает именно это: требование может существовать, но компания его не раскрывает, и подготовиться заранее не получится.
| Карта | Провайдер верификации | Документы личности | Налоговый номер |
|---|---|---|---|
| Coinbase Card | имя не раскрывается, компания перечисляет возможных подрядчиков: Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | по стране; для США водительское удостоверение, национальный ID, паспорт, вид на жительство, виза, разрешение на работу | форма W-9 с SSN или TIN обязательна для клиентов Coinbase Inc. |
| Gemini Credit Card | не публикуется | паспорт, паспортная карта, водительское удостоверение, ID штата, грин-карта | SSN обязателен по Bank Secrecy Act |
| Fold Card | Persona, с 14.07.2026 | государственный документ с фотографией | SSN обязателен, ITIN прямо не принимается |
| BitPay Card | Onfido | паспорт для 195 с лишним стран, в части локаций водительское удостоверение, иммиграционные визы США; временные документы не принимаются | SSN или национальный идентификационный номер |
| Venmo Debit Card | не публикуется | паспорт США, водительское удостоверение, ID штата, письмо о присвоении ITIN, документ DHS, Tribal ID | SSN или ITIN, принимаются оба |
| Gnosis Pay | Sumsub | паспорт, национальный ID, вид на жительство, в части регионов водительское удостоверение | не публикуется |
| Bleap | не публикуется | паспорт или национальный ID, лицевая и обратная сторона | не публикуется |
| Deblock | не публикуется | только документы стран Шенгена, ЕС, EEA, Монако, Андорры и Швейцарии с машиночитаемой зоной; для резидентов третьих стран во Франции вид на жительство | не публикуется |
| Fiat24 | Sumsub | биометрический паспорт или ID с чипом, в материковом Китае национальный ID | не публикуется, но требуется подтверждение, что вы не US Person |
| Bitpanda Card | Sumsub | матрица по гражданству и резидентству: ID стран EEA, водительское удостоверение EEA, паспорт; для Великобритании паспорт, водительское удостоверение, ID стран EEA | TIN запрашивается с января 2026 со ссылкой на директиву DAC8 |
| Nexo Card | Sumsub и Jumio на разных этапах | паспорт, национальный ID, вид на жительство, водительское удостоверение; резидентам EEA водительское удостоверение не подходит | TIN в анкете при регистрации, зависит от страны |
| Wirex | не публикуется для розничных счетов | паспорт, национальный ID, водительское удостоверение или иной государственный документ | не публикуется |
| RedotPay | Sumsub | паспорт, национальный ID, водительское удостоверение; вид на жительство обычно не принимается | не публикуется |
| Kast | не публикуется | паспорт, национальный ID, водительское удостоверение | SSN запрашивается у резидентов США на онбординге |
| Bybit Card | не публикуется, проверка внутренняя по уровням Standard, Advanced и Pro | паспорт, национальный ID, вид на жительство, водительское удостоверение; студенческие, рабочие и туристические визы не принимаются | не публикуется |
| Crypto.com Visa Card | не публикуется | паспорт предпочтителен, принимаются национальный ID и водительское удостоверение; для граждан и резидентов США только ID штата или водительское удостоверение, паспорт не подходит | SSN или национальный идентификационный номер |
Источники: справочные центры и пользовательские соглашения эмитентов, проверка 20.09.2026. Названный вендор верификации есть у семи карт из шестнадцати, у остальных имя подрядчика не публикуется.
Налоговый идентификатор
Часть программ требует налоговый номер: SSN или ITIN в США, национальный налоговый номер в странах ЕС, аналоги в других юрисдикциях. Это не бюрократическая формальность, а следствие требований по отчётности. Если у вас нет местного налогового номера, отсутствие карты почти гарантировано, даже когда все остальные условия выполнены.
Номер телефона
Номер выглядит мелочью, пока форма не отказывается принимать код страны. Некоторые программы требуют номер той же юрисдикции, что и адрес. Виртуальные номера отсеиваются проверками всё чаще. Отдельная сложность в том, что банк-эмитент может отправлять коды подтверждения операций только на номера определённых стран, и это выясняется уже после выпуска карты.
Санкционный скрининг и происхождение средств
Проверка по санкционным и PEP-спискам идёт при подаче заявки и повторяется потом. Отдельный вопрос по майнингу: происхождение средств. Когда на карточный счёт приходят деньги от продажи BTC, полученного как выплата пула, служба комплаенса может запросить документы. Заранее сохраняйте подтверждения: статистика воркера, история выплат пула, договор на хостинг, счета за электричество. Что именно принимается, зависит от компании, и здесь рынок делится на три части. Подробный список документов публикуют четыре программы из шестнадцати: Gnosis Pay, Bitpanda, Nexo и Crypto.com. Ещё шесть (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) предупреждают, что запрос придёт, но списка принимаемых документов не дают, а у RedotPay на ответ отводится 14 дней. Оставшиеся шесть (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) отдельной политики по карте не публикуют вовсе. Это тоже полезный факт: готовиться к запросу придётся вслепую, по общим правилам аккаунта.
| Фильтр | Кто его ставит | Можно ли подготовиться | Что смотреть в первоисточнике |
|---|---|---|---|
| Страна проживания | эмитент и регулятор | нет, либо переезд | список стран в справочном центре |
| Подтверждение адреса | эмитент | да | какие документы и какой давности |
| Документ личности | провайдер верификации | да | принимаемые типы документов по странам |
| Налоговый номер | законодательство | иногда | раздел про налоговую отчётность |
| Телефон | эмитент и банк | частично | требования к номеру при регистрации |
| Санкционный скрининг | банк-спонсор | нет | пользовательское соглашение |
| Происхождение средств | комплаенс | да | политика AML эмитента |
Три профиля региональной доступности и что каждый значит на практике
Рынок карт делится на три группы: программы только для США, программы для Европейской экономической зоны и Великобритании, и условно глобальные программы с длинным списком исключений. Четвёртой группы («доступно везде») не существует. Даже самые широкие программы имеют перечень стран, где карта не выпускается или не обслуживается.
США. Карта требует американского резидентства, налогового номера и, для кредитных продуктов, кредитной истории. Иностранцу без адреса в США она недоступна практически всегда, даже при наличии счёта в американской бирже. Кэшбек в таких программах часто выше среднего, и именно эти цифры кочуют в международные обзоры, где они бессмысленны.
EEA и Великобритания. После введения общеевропейского регулирования криптоактивов часть программ разделила продукт на европейский и остальной мир. Формально это одна карта, фактически два разных набора комиссий, лимитов и правил кэшбека. Великобритания живёт по собственным правилам и часто идёт отдельной строкой.
Условно глобальные программы. Обычно это карты, привязанные к бирже или к стейблкоин-инфраструктуре. Список стран длинный, но с исключениями по трём причинам: санкции, отсутствие лицензии, запрет местного регулятора. Такие программы чаще всего и оказываются единственным реальным вариантом для майнера вне США и ЕС.
| Профиль | Требования, которые обычно ставятся | Что смотреть до заявки | Карты из нашего каталога |
|---|---|---|---|
| Только США | резидентство США, SSN или ITIN, иногда кредитная история | требования к налоговому номеру | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEA и Великобритания | адрес в стране EEA, местный документ, часто локальный IBAN | отдельные страницы комиссий для EEA | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Условно глобальные | страна не в списке исключений, KYC биржи | страница исключённых стран | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
Деление условное, и края у него неровные. Gnosis Pay кроме EEA выпускает карту в ряде стран вне зоны, включая Аргентину, Бразилию, Колумбию и Мексику, но не в Великобритании и не в США. Nexo кроме EEA и Великобритании отдельно работает в Аргентине. Bitpanda ограничивает карту странами еврозоны, исключая Кипр и Лихтенштейн, а британских клиентов ведёт через отдельное юрлицо. У Wirex рядом с европейской программой живёт продукт Wirex One с гораздо более широким списком стран, включая США. Поэтому колонка профиля отвечает на вопрос, к какой лицензии привязана программа, а не заменяет список стран на странице эмитента.
Кастодиальная карта против самостоятельного хранения при смене страны
Разница проявляется в момент, когда меняется ваш адрес. Кастодиальная карта означает, что и деньги, и доступ к ним держит сервис: смена страны для него это событие комплаенса, после которого он может ограничить счёт. При самостоятельном хранении смена адреса не влияет на доступ к монетам, но проблему конвертации в местные деньги вы решаете сами.
Проще всего думать об этом через вопрос «кто может остановить деньги». У кастодиальной карты остановить может эмитент, банк-спонсор и регулятор. У самостоятельного хранения остановить некому, но и потратить в магазине напрямую нечего: между кошельком и кассой всё равно нужен посредник.
Есть промежуточный вариант, который часто называют некастодиальной картой: средства лежат на смарт-контракте или на кошельке пользователя, а карта списывает их в момент оплаты. Здесь важно понимать, что некастодиальность относится к хранению, а не к выпуску карты. Фиатное плечо, то есть сама карта и расчёты по ней, всё равно принадлежит лицензированному эмитенту, и требования KYC и региональные ограничения никуда не деваются.
Полный разбор того, кто владеет монетами при выплатах пула и как выглядит заморозка счёта, есть в отдельной статье про кастодиальность выплат майнинга. Для этой темы важен один вывод оттуда: держать выплаты и тратить деньги лучше в разных местах, потому что тогда региональная проблема с картой не превращается в проблему с накоплениями.
Что происходит с картой при переезде
Карта не меняет страну вместе с вами. Адрес в профиле привязан к юридическому продукту, а не к вашему текущему местоположению, поэтому обновление адреса запускает повторную проверку. Итог бывает трёх видов: адрес принят, счёт переводится на другой региональный продукт, счёт закрывается с выводом остатка.
Порядок действий при переезде:
- До переезда выясните, обслуживается ли новая страна той же программой и тем же юридическим лицом.
- Проверьте, поддерживает ли программа перенос счёта между регионами или требует закрытия и новой заявки.
- Выведите остаток заранее и не держите на карте сумму, потерю доступа к которой почувствуете.
- Сохраните выписки за весь период: после закрытия счёта доступ к истории обычно пропадает.
- Обновите адрес официально, через форму, а не молча продолжайте пользоваться картой из новой страны.
- Ждите повторную верификацию с документом нового адреса и учитывайте, что он может понадобиться не сразу после переезда, а через несколько месяцев, когда появится счёт на ваше имя.
- Только после подтверждения нового статуса возвращайте на карту рабочие суммы.
Отдельный сценарий: вы не переезжаете, а надолго уезжаете. Тут проблема другая. Регулярные операции из страны, отличной от указанной в профиле, выглядят для антифрода как компрометация карты, и блокировка приходит без предупреждения. Помогает заранее включённое уведомление о поездке, если программа его поддерживает, и запасной способ платить.
Комиссии, которые появляются только за пределами домашнего региона
За границей к цене покупки добавляются три слоя, которых нет дома: конвертация валюты платёжной сетью, комиссия эмитента за трансграничную операцию и наценка банкомата. Плюс конвертация крипты в фиат, если карта продаёт актив в момент оплаты. Итоговая стоимость покупки складывается из всех четырёх, и в маркетинговой таблице комиссий обычно виден только один.
Механику стоит разделить, потому что читатели постоянно путают первые две строки.
Конвертация валюты происходит на уровне платёжной сети по её собственному курсу, когда валюта покупки отличается от валюты счёта. Комиссия за трансграничную операцию берётся эмитентом за сам факт, что торговая точка зарегистрирована в другой стране, даже если валюта совпала. Поэтому покупка в евро картой с евровым счётом, но у продавца из другой страны, тоже может стоить дороже.
Отдельная строка: динамическая конвертация валюты в терминале. Когда касса или банкомат предлагает списать сумму в валюте вашей карты, курс назначает сторона терминала, и он почти всегда хуже сетевого. Правильный ответ на этот вопрос: платить в местной валюте.
| Слой стоимости | Кто берёт | Когда появляется | Как проверить заранее |
|---|---|---|---|
| Конвертация крипты в фиат | эмитент программы | при оплате, если карта продаёт актив | страница комиссий продукта |
| Спред в курсе продажи | эмитент программы | всегда, обычно не разбивается | часто не публикуется, измеряется опытом |
| Конвертация валюты | платёжная сеть | валюта покупки не равна валюте счёта | курсы сети публикуются открыто |
| Трансграничная комиссия | эмитент | продавец в другой стране | тарифы эмитента |
| Наценка банкомата | владелец банкомата | снятие наличных за границей | экран банкомата до подтверждения |
| Динамическая конвертация | терминал | предложение списать в вашей валюте | отказаться на экране |
Конкретные цифры по каждой карте здесь не приводятся намеренно: они меняются и различаются по регионам. Пример того, как выглядит честный разбор одного продукта до последней строки, есть в статье про комиссии и лимиты Coinbase Card. Актуальные тарифы по остальным картам собраны в каталоге криптокарт.
Какая платёжная сеть под картой и почему это важно
Сеть определяет, где карту физически примут. Visa и Mastercard принимаются шире всего, American Express имеет заметно меньшее покрытие за пределами США и ряда крупных рынков, локальные сети работают только внутри своей страны. Криптокарта на сети с узким покрытием остаётся картой с узким покрытием, каким бы ни был кэшбек.
Практических следствий три, и все они бьют по путешествующему или живущему вне «домашней» страны эмитента.
Приём в мелкой рознице отличается от приёма в сетевых магазинах. Даже там, где сеть формально работает, отдельные категории продавцов её не поддерживают. Это заметно за пределами крупных городов.
Онлайн-платежи упираются в другую проверку: продавец смотрит на страну выпуска карты. Часть сервисов отклоняет карты, выпущенные в определённых юрисдикциях, независимо от сети.
Наконец, часть криптокарт выпускается как виртуальные и живёт только в мобильном кошельке. Тогда вопрос не в сети, а в том, поддерживает ли ваш регион добавление карты в Apple Pay или Google Pay: платёжные кошельки имеют собственную географию поддержки, и она не совпадает с географией эмитента.
| Карта | Платёжная сеть | Формат выпуска |
|---|---|---|
| Coinbase Card | Visa | пластик и виртуальная |
| Gemini Credit Card | Mastercard | металлический пластик, доступ к реквизитам в приложении |
| Fold Card | Visa | пластик и виртуальная |
| BitPay Card | Mastercard | пластик и виртуальная |
| Venmo Debit Card | Mastercard | пластик; отдельного виртуального продукта в официальных источниках нет |
| Gnosis Pay | Visa | пластик и виртуальная |
| Bleap | Mastercard | виртуальная подтверждена официально, про пластик прямой формулировки в справке нет |
| Deblock | Visa | пластик, виртуальная или обе |
| Fiat24 | Mastercard | только виртуальная, это прямо указано эмитентом |
| Bitpanda Card | Visa | пластик и до трёх виртуальных |
| Nexo Card | Mastercard | пластик и виртуальная |
| Wirex | Mastercard в текущей программе EEA и Великобритании | пластик и виртуальная |
| RedotPay | Visa в обеих программах | пластик и виртуальная |
| Kast | Visa | пластик и виртуальная |
| Bybit Card | Mastercard в большинстве регионов, Visa в Перу и Азиатско-Тихоокеанском регионе | пластик и виртуальная, доступность пластика зависит от региона |
| Crypto.com Visa Card | Visa | пластик и виртуальная |
Источники: официальные страницы и пользовательские соглашения эмитентов, проверка 20.09.2026. Счёт по выборке ровный: восемь карт на Visa, восемь на Mastercard, но у Bybit и Wirex сеть зависит от региона и даты выпуска, поэтому в подсчёт они вошли по основной программе. Только виртуальный формат из шестнадцати карт у одной (Fiat24), только пластик тоже у одной (Venmo).
Что делать, если карты в вашей стране нет
Работает следующая последовательность: обменять BTC на местную валюту через легальный внутри страны канал, а платить обычной банковской картой. Криптокарта не единственный способ потратить добытое, и часто не самый дешёвый. Задача сводится к одному вопросу: какой офрамп в вашей юрисдикции работает надёжно и по разумной цене.
Основные каналы:
- Вывод с биржи на местный банковский счёт. Самый предсказуемый вариант там, где биржа поддерживает локальные фиатные рельсы. Требует полного KYC и готовности объяснить происхождение средств.
- P2P-площадки. Работают там, где банковских рельсов нет. Цена вопроса: контрагентский риск, разброс курса и риск получить платёж от третьего лица, что для банка выглядит подозрительно.
- Обменники и офрамп-сервисы стейблкоинов. Обычно используется связка BTC в USDT, дальше вывод в местную валюту. Появляется дополнительный слой риска: сам стейблкоин и сеть перевода.
- Наличный обмен через лицензированные пункты. Легальность и цена сильно зависят от страны.
- Карта, выпущенная в другой юрисдикции, если у вас есть там законное резидентство. Не путать с покупкой чужой карты: это нарушение правил программы и почти всегда путь к блокировке.
| Канал | Что даёт | Основной риск | Где чаще уместен |
|---|---|---|---|
| Вывод с биржи в банк | предсказуемость и след для отчётности | требование KYC и вопросов о происхождении средств | страны с локальными фиатными рельсами |
| P2P | работает без банковской интеграции | контрагент и качество входящего платежа | страны без прямых рельсов |
| Офрамп стейблкоина | быстро, часто круглосуточно | риск эмитента стейблкоина и сети | регионы с развитым USDT-оборотом |
| Наличный обмен | не требует банка | легальность и курс | локально, по ситуации |
| Карта другой юрисдикции | обычные платежи в поездках | требует настоящего резидентства | при двойном резидентстве |
Сравнение бирж по доступным фиатным направлениям есть в разделе про биржи. Юридическую сторону конкретной страны эта статья не покрывает: правила меняются, и проверять их надо по местному законодательству, а не по обзору.
Как майнеру выстроить последовательность: кошелёк, офрамп, карта
Правильный порядок обратный привычному. Сначала решается, куда приходят выплаты пула, затем каким каналом эти монеты превращаются в местные деньги, и только в конце появляется вопрос карты. Если начать с карты, вы подгоняете всю схему хранения под продукт, который может стать недоступным по причинам, от вас не зависящим.
- Определите адрес выплат. Разница между биржевым адресом и собственным кошельком описана в статье про кастодиальность выплат: у биржевого адреса есть свойство перестать зачислять и свойство быть замороженным вместе со счётом.
- Настройте порог выплат так, чтобы транзакции не съедались комиссией сети. Это влияет на реальный доход сильнее, чем разница в кэшбеке между картами. Оценить, сколько остаётся после комиссии пула и электричества, можно в калькуляторе доходности.
- Выберите офрамп до того, как накопится сумма. Проверьте лимиты вывода и требования к документам заранее, а не в момент, когда деньги нужны на счёт за электричество.
- Проверьте доступность карты по методике ниже. Если карты нет, оставьте схему из первых трёх шагов: она самодостаточна.
- Если карта доступна, держите на ней оборотную сумму, а не накопления. Карта это инструмент трат, а не хранения.
- Раз в квартал перепроверяйте условия. Региональные правила меняются чаще, чем комиссии.
Методика: как за двадцать минут выяснить, доступна ли карта в вашей стране
Проверка идёт по первоисточникам и занимает около двадцати минут на карту. Смысл в том, чтобы найти документ эмитента, а не обзор. Порядок такой:
- Найдите в справочном центре программы страницу про поддерживаемые страны. Ищите по словам supported countries, availability, eligibility. Лендинг не подходит.
- Найдите юридическое лицо, которое выпускает карту, обычно в пользовательском соглашении. Это ответ на вопрос, чьей лицензией вы пользуетесь.
- Проверьте, есть ли отдельные версии соглашения и тарифов для разных регионов. Наличие нескольких версий означает, что общая таблица комиссий из обзора к вам не относится.
- Откройте раздел про верификацию и проверьте, принимаются ли документы вашей страны, а не только её название в списке.
- Проверьте требование к налоговому номеру и к номеру телефона.
- Найдите страницу с исключёнными странами и территориями. Она часто отдельная и в поиске по сайту находится хуже остальных.
- Начните заявку и остановитесь на шаге выбора страны. Выпадающий список это самый честный источник из всех перечисленных.
- Сохраните дату проверки. Через квартал проверку надо повторить.
Если после шага 7 ваша страна в списке есть, а форма всё равно отказывает, причина обычно в одном из трёх мест: провайдер верификации не поддерживает ваш тип документа, номер телефона не той юрисдикции, либо сработал скрининг. Первые две устраняются, третья нет.
Частые вопросы
Можно ли получить карту, указав чужой или арендованный адрес?
Это нарушение условий программы. Практический итог обычно один: карта работает до первой проверки, после чего счёт блокируется вместе с остатком, а вывод требует документов, которых у вас нет.
Помогает ли VPN?
Нет. Регион определяется по документам и данным профиля, а не по IP. Зато несовпадение страны IP и страны профиля само по себе поднимает флаг у антифрода.
Даёт ли гражданство ЕС доступ к европейской карте без проживания в ЕС?
Обычно нет: требуется адрес и подтверждающий документ. Гражданство при этом может понадобиться дополнительно, но само по себе редко бывает достаточным.
Что быстрее для майнера без карты: искать доступную программу или строить офрамп?
Офрамп. Он нужен в любом случае, работает без карты и не зависит от решения чужого комплаенса.
Как часто меняется региональная доступность?
Достаточно часто, чтобы проверять раз в квартал. Изменения обычно происходят без публичного анонса, поэтому дата проверки важнее самого факта.
Что стоит запомнить
Региональная доступность решается не там, где написан кэшбек. Её определяет цепочка из эмитента, банка, сети и регулятора, и любой из них может закрыть дверь. Для майнера это означает простую вещь: строить схему надо от кошелька выплат и офрампа, а карту добавлять последней и без иллюзии, что она вечная.
Сравнить конкретные продукты по комиссиям и условиям можно в каталоге криптокарт, посчитать, сколько остаётся от выплат до всех этих расходов, в калькуляторе, а понять, почему рекламный процент кэшбека почти никогда не совпадает с реальным, в разборе про ограничения кэшбека.