Cartes crypto par région : où chaque carte fonctionne vraiment, et ce qu'un mineur hors des États-Unis ou de l'UE peut réellement obtenir
La plupart des comparatifs « meilleure carte crypto » sont écrits depuis un seul point du globe. L'auteur vit là où la carte est émise, remplit le formulaire de demande en dix minutes et décrit le produit comme si tout le monde disposait de ces dix minutes. Un mineur au Kazakhstan, en Géorgie, en Argentine ou au Nigeria lit le même article, ouvre le formulaire d'inscription et tombe sur un menu déroulant « pays de résidence » qui ne contient pas son pays. À ce moment-là, le taux de cashback, la grille tarifaire et les plafonds mensuels cessent d'avoir de l'importance.
POOL BTC n'émet pas de cartes et n'est pas un pool de minage. C'est un site de comparaison indépendant couvrant les pools, les portefeuilles, les cartes et les calculateurs : ce texte ne vous oriente donc pas vers un produit maison.
Vous ne trouverez pas ici d'annuaire affirmant « la carte X est disponible dans 74 pays ». Ces listes deviennent obsolètes en quelques semaines : les émetteurs changent de banque sponsor, les régulateurs ferment des programmes, des pays sortent de la couverture sans annonce. Ce qui suit est le mécanisme qui régit la disponibilité, et une méthode pour la vérifier vous-même. Les faits précis sur des cartes précises sont bien présents, tous recueillis sur les pages officielles des émetteurs le 20.09.2026 et liés en source, mais vous devriez tout de même les vérifier sur la page de l'émetteur le jour où vous les lisez, pas dans un avis vieux de six mois.
La version courte
- Entre la carte décrite dans un avis et la carte que vous pouvez réellement obtenir, il y a un seul champ dans le formulaire : le pays de résidence. Tout le reste est secondaire.
- La disponibilité n'est pas décidée par l'émetteur seul. Elle résulte d'une chaîne : opérateur du programme, banque émettrice sous licence, réseau de paiement, régulateur local. N'importe lequel des quatre peut fermer la porte.
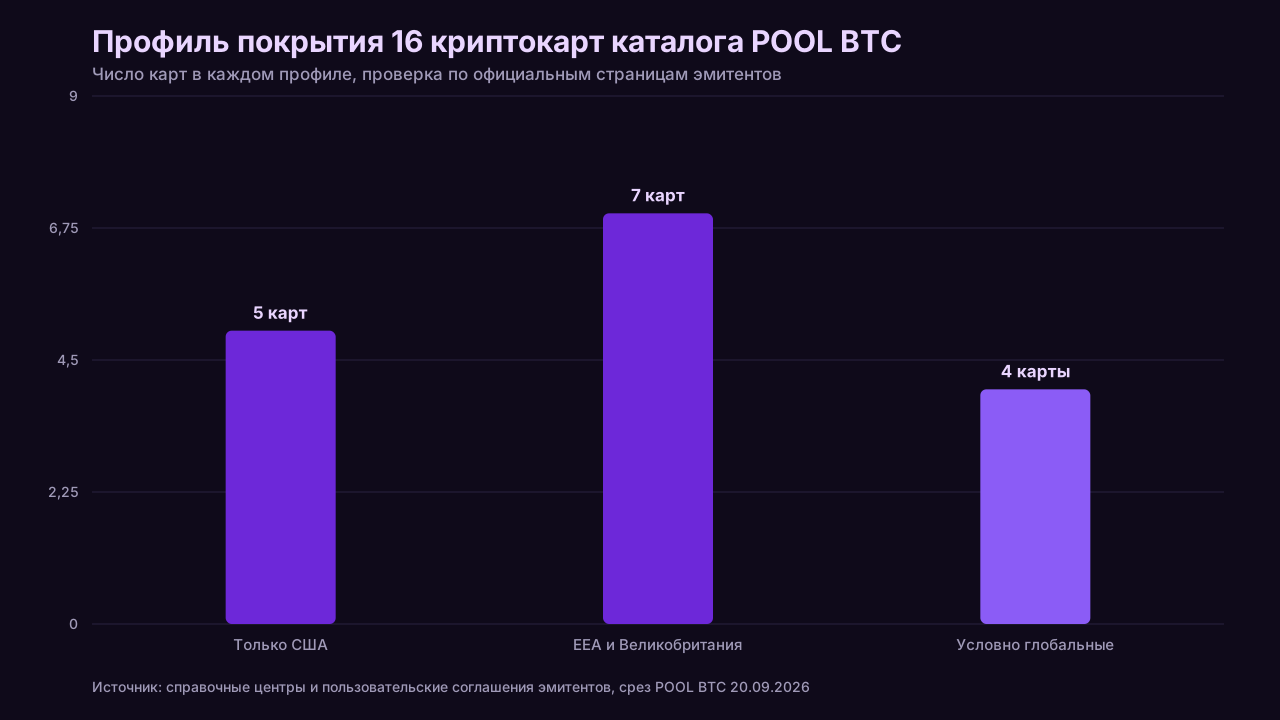
- Dans la pratique, la couverture se répartit en trois configurations : États-Unis uniquement, Espace économique européen plus le Royaume-Uni, et programmes nominalement mondiaux assortis d'une longue liste d'exclusions.
- La résidence prime sur la nationalité. Une facture de services au nom du demandeur ouvre généralement plus de portes qu'un passeport.
- Une carte ne vous suit pas quand vous changez de pays. Modifier votre adresse enregistrée déclenche une nouvelle vérification, et parfois une clôture.
- Si aucune carte n'est disponible là où vous vivez, la vraie tâche n'est pas de trouver une carte. C'est de construire une voie de sortie : un chemin du BTC vers la monnaie avec laquelle vous payez votre facture d'électricité. La carte est la dernière étape de ce chemin, et elle est facultative.
Pourquoi une carte qui existe n'est pas une carte que vous pouvez obtenir
Le produit existe, mais il est émis pour une personne précise à une adresse précise. Quatre filtres indépendants se trouvent entre ces deux faits : la licence de l'émetteur, les règles du réseau de paiement par pays, la politique de risque propre à la banque sponsor, et la réglementation crypto locale. Un seul de ces filtres suffit à bloquer une demande, même quand le produit est présenté comme mondial.
Il est utile de voir la pile complète, car le lecteur ne voit généralement que la couche du dessus.
La couche du dessus est l'opérateur du programme, l'exchange ou la fintech dont la marque est imprimée sur le plastique. En dessous se trouve une banque ou un établissement de monnaie électronique agréé qui émet réellement la carte et détient les fonds. En dessous encore, le réseau de paiement, avec ses propres règles par pays et par catégorie de commerçant. En parallèle des trois, le régulateur local, qui peut interdire les programmes de cartes crypto dans un pays quel que soit l'avis des trois autres.
Deux conséquences en découlent.
Une marque ne signifie pas un seul produit. La même carte dans deux régions peut être deux produits juridiques distincts, avec des frais différents, des mécaniques de cashback différentes et des règles différentes. Nous avons vérifié 16 cartes de notre catalogue face aux pages officielles des émetteurs le 20.09.2026, et six d'entre elles exploitent des programmes régionaux séparés.
- Coinbase Card : un programme américain, où la carte est émise par Pathward, N.A. sous licence de Visa U.S.A., et un programme UE et Royaume-Uni distinct avec sa propre liste de pays.
- Crypto.com Visa Card : au moins cinq entités émettrices selon la région, parmi lesquelles Community Federal Savings Bank pour les États-Unis, Foris MT Limited pour l'UE, ForisGFS UK Limited pour le Royaume-Uni et Foris Asia Pte. Ltd. pour Singapour.
- Bybit Card : les programmes global et CEI fonctionnent sur Mastercard, le Pérou et l'Asie-Pacifique sur Visa, et la version australienne est émise par une entité distincte, Fly Wallet Pty Ltd, supervisée par l'ASIC.
- RedotPay : les conditions se scindent explicitement en un programme Hong Kong et un programme Singapour, et le pays de résidence détermine lequel des deux s'applique.
- Gnosis Pay : à l'intérieur de l'EEE, le compte est détenu par l'entité portugaise Gnosis P. Tech, Unipessoal Lda, à l'extérieur par une autre entité, et l'émetteur de la carte applique des conditions porteur distinctes pour chaque cas.
- Wirex : dans l'EEE la carte est émise par Transact Payments Malta Limited, au Royaume-Uni par Wirex Limited sous licence FCA, et un produit distinct, Wirex One, fonctionne en parallèle avec sa propre liste de pays.
La façon dont cela déjoue les tableaux comparatifs est détaillée dans notre article sur ce qui conditionne réellement le cashback des cartes crypto.
La page marketing n'est presque jamais la source de vérité sur les régions couvertes. La liste des pays se trouve dans le centre d'aide, dans l'article de vérification, ou dans le contrat porteur, et elle est souvent en contradiction avec la page d'accueil. Lisez le document, pas la bannière.
Ce qui conditionne réellement l'émission
Cinq éléments en décident : le lieu où vous vivez physiquement, les documents KYC que vous pouvez fournir, le fait de posséder ou non un numéro fiscal local, le numéro de téléphone que vous utilisez, et le résultat du filtrage des sanctions. Vous pouvez préparer les quatre premiers. Le cinquième est invisible : il revient sous forme de décision sans motif joint.
La résidence, pas la nationalité
Les programmes demandent où vous vivez, pas quel passeport vous détenez. Un citoyen d'un pays éligible vivant ailleurs est régulièrement rejeté, et l'inverse se produit aussi. Le justificatif de domicile signifie généralement un document portant votre nom et votre adresse : une facture de services, un relevé bancaire, un contrat de location, un certificat d'enregistrement. L'ancienneté acceptable du document, et les types qui comptent, varient selon l'émetteur.
Il existe un piège spécifique au minage ici. L'adresse de la ferme et l'adresse de résidence sont souvent différentes, parfois dans des pays différents. Les programmes s'intéressent à la seconde.
Documents KYC
Le minimum du marché est constant : une pièce d'identité avec photo, un selfie ou une vérification de vivacité vidéo, un justificatif de domicile. Les différences commencent après cela. Quels types de pièces sont acceptés, si une pièce d'identité nationale fonctionne ou seulement un passeport international, et si le prestataire de vérification prend en charge les documents de votre pays. Ce dernier point bloque plus de demandes qu'on ne l'imagine. Le pays figure dans la liste, mais le prestataire ne sait pas lire le permis de conduire correspondant.
Voici ce que les émetteurs publient, sur 16 cartes du catalogue, au 20.09.2026. « Non publié » signifie exactement cela : l'exigence existe peut-être, mais l'entreprise ne la divulgue pas, vous ne pouvez donc pas vous y préparer à l'avance.
| Carte | Prestataire de vérification | Documents d'identité | Numéro fiscal |
|---|---|---|---|
| Coinbase Card | nom non divulgué ; l'entreprise cite des prestataires possibles : Jumio, Onfido, Shufti, Refinitiv, Unico, Persona | selon le pays ; pour les États-Unis, permis de conduire, pièce d'identité nationale, passeport, carte de passeport, titre de séjour, visa, permis de travail | le formulaire IRS W-9 avec un SSN ou un TIN est obligatoire pour les clients de Coinbase Inc. |
| Gemini Credit Card | non publié | passeport, carte de passeport, permis de conduire, pièce d'identité d'État, carte verte | SSN obligatoire en vertu du Bank Secrecy Act |
| Fold Card | Persona, depuis le 14.07.2026 | pièce d'identité officielle avec photo | SSN obligatoire, l'ITIN est explicitement refusé |
| BitPay Card | Onfido | passeports de plus de 195 pays, permis de conduire dans certains territoires, visas d'immigration américains ; les documents temporaires sont refusés | SSN ou un numéro d'identification national |
| Venmo Debit Card | non publié | passeport américain, permis de conduire, pièce d'identité d'État, lettre d'attribution ITIN, carte DHS, carte Tribal ID | SSN ou ITIN, les deux acceptés |
| Gnosis Pay | Sumsub | passeport, pièce d'identité nationale, titre de séjour, permis de conduire dans certaines régions | non publié |
| Bleap | non publié | passeport ou pièce d'identité nationale, recto et verso | non publié |
| Deblock | non publié | uniquement des documents émis par l'espace Schengen, l'UE, l'EEE, Monaco, Andorre ou la Suisse avec zone de lecture optique ; titres de séjour pour les résidents de pays tiers en France | non publié |
| Fiat24 | Sumsub | passeport biométrique ou pièce d'identité à puce, pièce d'identité nationale pour la Chine continentale | non publié, mais vous devez déclarer ne pas être une « US Person » |
| Bitpanda Card | Sumsub | une matrice selon la nationalité et la résidence : cartes d'identité EEE, permis de conduire EEE, passeports ; pour le Royaume-Uni, passeport, permis de conduire, carte d'identité EEE | un TIN est demandé depuis janvier 2026, au titre de la directive DAC8 |
| Nexo Card | Sumsub et Jumio selon les étapes | passeport, pièce d'identité nationale, titre de séjour, permis de conduire ; les résidents de l'EEE ne peuvent pas utiliser un permis de conduire | TIN collecté à l'inscription, selon le pays |
| Wirex | non publié pour les comptes particuliers | passeport, pièce d'identité nationale, permis de conduire ou un autre document officiel | non publié |
| RedotPay | Sumsub | passeport, pièce d'identité nationale, permis de conduire ; les titres de séjour sont généralement refusés | non publié |
| Kast | non publié | passeport, pièce d'identité nationale, permis de conduire | SSN demandé aux résidents américains lors de l'inscription |
| Bybit Card | non publié, la vérification est réalisée en interne sur les niveaux Standard, Advanced et Pro | passeport, pièce d'identité nationale, titre de séjour, permis de conduire ; les visas étudiant, travail et touriste sont refusés | non publié |
| Crypto.com Visa Card | non publié | passeport privilégié, pièce d'identité nationale et permis de conduire acceptés ; pour les citoyens et résidents américains, seule une pièce d'identité d'État ou un permis de conduire fonctionne, pas un passeport | SSN ou un numéro d'identification national |
Sources : centres d'aide des émetteurs et contrats porteurs, vérifiés le 20.09.2026. Sept des seize cartes nomment leur prestataire de vérification ; les autres non.
Numéro d'identification fiscale
Certains programmes exigent un numéro fiscal : un SSN ou un ITIN aux États-Unis, un numéro fiscal national dans l'UE, des équivalents locaux ailleurs. Il s'agit d'une exigence de déclaration, pas d'une formalité de façade. Sans numéro fiscal local, la demande s'arrête généralement, même quand tout le reste est en règle.
Numéro de téléphone
Le numéro de téléphone paraît anodin jusqu'à ce que le formulaire refuse votre indicatif de pays. Certains programmes exigent un numéro émis dans la même juridiction que votre adresse. Les numéros virtuels sont filtrés de manière de plus en plus stricte chaque année. Il existe aussi un problème de second ordre : la banque émettrice peut ne livrer les codes de confirmation de transaction qu'à des numéros de certains pays, et vous le découvrez une fois la carte déjà entre vos mains.
Filtrage des sanctions et origine des fonds
Le filtrage par rapport aux listes de sanctions et de PPE (personnes politiquement exposées) intervient lors de la demande, puis se répète ensuite. Pour un mineur, la question la plus sensible est l'origine des fonds. Quand l'argent issu de la vente de BTC minés arrive sur un compte carte, la conformité peut demander d'où il vient. Gardez les preuves prêtes à l'avance : statistiques des workers, historique des paiements du pool, contrats d'hébergement, factures d'électricité. Ce que chaque entreprise accepte diffère, et le marché se répartit en trois groupes ici. Quatre programmes sur seize publient une liste détaillée de documents : Gnosis Pay, Bitpanda, Nexo et Crypto.com. Six autres (Bleap, Deblock, RedotPay, Kast, Wirex, Bybit) préviennent que la demande arrivera mais ne publient aucune liste de documents acceptés, et RedotPay laisse 14 jours pour répondre. Les six restants (Coinbase Card, Gemini, Fold, BitPay, Venmo, Fiat24) ne publient aucune politique spécifique à la carte. Cela aussi vaut la peine d'être su : vous vous préparerez à l'aveugle, contre les règles générales du compte.
| Filtre | Qui l'impose | Peut-on s'y préparer | Où trouver la réponse |
|---|---|---|---|
| Pays de résidence | émetteur et régulateur | non, sauf à déménager | article sur les pays pris en charge |
| Justificatif de domicile | émetteur | oui | quels documents, quelle ancienneté |
| Pièce d'identité | prestataire de vérification | oui | types de pièces acceptées par pays |
| Numéro fiscal | législation | parfois | section déclaration fiscale |
| Numéro de téléphone | émetteur et banque | partiellement | conditions d'inscription |
| Filtrage des sanctions | banque sponsor | non | contrat porteur |
| Origine des fonds | conformité | oui | politique AML de l'émetteur |
Niveaux régionaux : États-Unis uniquement, EEE et Royaume-Uni, quasi mondial
Les cartes se répartissent en trois niveaux : programmes exclusivement américains, programmes conçus pour l'Espace économique européen et le Royaume-Uni, et programmes nominalement mondiaux assortis d'une longue liste d'exclusions. Il n'existe pas de quatrième niveau nommé « disponible partout ». Même les programmes les plus étendus nomment des pays et territoires où la carte n'est ni émise ni desservie.
États-Unis uniquement. Ces programmes exigent la résidence américaine, un numéro fiscal, et pour les produits de crédit, un dossier de crédit. Un non-résident ne peut pas en obtenir une, même en détenant un compte sur le même exchange américain. Le cashback de ce niveau paraît souvent généreux, et ce sont précisément ces chiffres qui se retrouvent recopiés dans des comparatifs internationaux où ils ne veulent rien dire.
EEE et Royaume-Uni. Après l'entrée en vigueur du régime crypto-actifs à l'échelle de l'UE, plusieurs programmes ont scindé leur produit en une version européenne et une version reste-du-monde. Une seule carte en apparence, deux jeux de frais, de plafonds et de règles de récompense en dessous. Le Royaume-Uni suit son propre cadre réglementaire et apparaît fréquemment comme une ligne séparée.
Quasi mondial. Généralement des cartes liées à un exchange ou des produits construits sur une infrastructure de stablecoin. La liste des pays est longue, et les exclusions proviennent de trois sources : les sanctions, l'absence de licence, et les interdictions locales. Pour un mineur hors des États-Unis et de l'UE, c'est dans ce niveau que se trouvent les options réalistes.
| Niveau | Exigences typiques | À vérifier avant de postuler | Cartes de notre catalogue |
|---|---|---|---|
| États-Unis uniquement | résidence américaine, SSN ou ITIN, parfois un dossier de crédit | règles du numéro fiscal | Coinbase Card, Gemini Credit Card, Fold Card, BitPay Card, Venmo Debit Card |
| EEE et Royaume-Uni | adresse dans un État de l'EEE, pièce d'identité locale, souvent un IBAN local | pages de frais EEE distinctes | Gnosis Pay, Bleap, Deblock, Fiat24, Bitpanda Card, Nexo Card, Wirex |
| Quasi mondial | pays absent de la liste d'exclusion, KYC de l'exchange validé | la page des pays exclus | RedotPay, Kast, Bybit Card, Crypto.com Visa Card |
Cette répartition est approximative et ses contours sont irréguliers. Gnosis Pay émet aussi hors de l'EEE, notamment en Argentine, au Brésil, en Colombie et au Mexique, mais pas au Royaume-Uni ni aux États-Unis. Nexo couvre l'EEE et le Royaume-Uni, plus l'Argentine séparément. Bitpanda limite la carte aux pays de la zone euro, à l'exclusion de Chypre et du Liechtenstein, et fait passer les clients britanniques par une entité distincte. Wirex maintient son programme européen à côté de Wirex One, dont la liste de pays est bien plus large et inclut les États-Unis. La colonne « niveau » répond donc à la question de la licence sur laquelle repose le programme ; elle ne remplace pas la liste de pays affichée sur la page de l'émetteur.
Cartes en dépositaire contre dépense en auto-conservation lors d'un changement de pays
La différence apparaît le jour où votre adresse change. Avec une carte en dépositaire, le service détient à la fois l'argent et l'accès, donc un changement de pays devient un événement de conformité qui peut restreindre le compte. En auto-conservation, déménager ne touche pas à l'accès aux pièces, mais les convertir en monnaie locale reste entièrement votre problème.
La manière la plus claire d'y penser est de se demander qui peut bloquer l'argent. Sur une carte en dépositaire, l'émetteur, la banque sponsor et le régulateur le peuvent tous. En auto-conservation, personne ne le peut, mais vous ne pouvez pas non plus payer directement en caisse : il faut que quelque chose s'intercale entre le portefeuille et le paiement.
Il existe une option intermédiaire, généralement commercialisée comme une carte non dépositaire. Les fonds restent dans un contrat intelligent ou dans le portefeuille de l'utilisateur, et la carte les débite au moment du paiement. Il vaut la peine de préciser ce que « non dépositaire » recouvre ici : cela décrit la conservation, pas l'émission. Le volet fiat, la carte elle-même et le règlement sous-jacent appartiennent toujours à un émetteur agréé, donc le KYC et les restrictions régionales s'appliquent exactement comme avant.
Qui possède les pièces minées à chaque étape, et à quoi ressemble un gel de compte du point de vue d'un mineur, est détaillé dans l'article sur les paiements de minage en dépositaire contre auto-conservation. Une conclusion de cet article compte ici : gardez séparé l'endroit où les paiements s'accumulent de l'endroit où vous dépensez, pour qu'un problème de carte régional ne devienne jamais un problème d'épargne.
Ce qui arrive à une carte quand vous déménagez
Une carte ne vous suit pas au-delà d'une frontière. L'adresse de votre profil est rattachée à un produit juridique plutôt qu'à votre localisation actuelle, donc la mettre à jour déclenche une nouvelle vérification. Trois issues sont courantes : la nouvelle adresse est acceptée, le compte est migré vers un produit régional différent, ou le compte est clôturé et le solde restitué.
Une séquence utilisable en cas de déménagement :
- Avant le déménagement, vérifiez si le nouveau pays est desservi par le même programme et la même entité juridique.
- Vérifiez si le programme permet de migrer un compte entre régions, ou impose une clôture suivie d'une nouvelle demande.
- Réduisez le solde à l'avance. Ne laissez pas sur la carte un montant dont l'absence vous gênerait si l'accès était suspendu.
- Exportez les relevés pour toute la période. Une fois le compte clôturé, l'historique disparaît généralement avec lui.
- Mettez à jour l'adresse via le formulaire officiel. N'utilisez pas discrètement la carte depuis le nouveau pays sans le faire.
- Attendez-vous à une nouvelle vérification avec un document montrant la nouvelle adresse, et à un délai : ce document peut ne pas exister à votre nom pendant les premiers mois.
- Ce n'est qu'une fois le nouveau statut confirmé qu'il faut remettre des montants d'usage courant sur la carte.
Un autre scénario n'est pas un déménagement mais un voyage prolongé. Des dépenses régulières depuis un pays autre que celui enregistré sont interprétées par les systèmes antifraude comme une carte compromise, et le blocage arrive sans préavis. Un avis de voyage aide, là où le programme en propose un. Un second moyen de paiement aide partout.
Frais qui n'apparaissent qu'en dehors de la région d'origine
Dépenser à l'étranger ajoute trois couches absentes à domicile : la conversion de devise par le réseau de paiement, des frais transfrontaliers de l'émetteur, et ce que facture l'opérateur du distributeur automatique. S'y ajoute la conversion crypto vers fiat, si la carte vend l'actif au moment du paiement. Le coût réel d'un achat est la somme de ces quatre éléments, et le tableau de frais publié n'en montre typiquement qu'un.
Les deux premiers sont constamment confondus, il vaut donc la peine de les distinguer.
La conversion de devise intervient au niveau du réseau, au taux propre du réseau, quand la devise de l'achat diffère de la devise du compte. Des frais transfrontaliers sont facturés par l'émetteur du simple fait que le commerçant est enregistré dans un autre pays, même quand la devise correspond. Un achat en euros sur un compte en euros peut donc tout de même coûter plus cher si le commerçant se trouve ailleurs.
Vient ensuite la conversion dynamique de devise. Quand un terminal ou un distributeur propose de vous facturer dans la devise de votre carte, c'est le terminal qui fixe le taux, et il est presque toujours moins favorable que le taux du réseau. La bonne réponse à cette proposition est de payer dans la devise locale.
| Couche de coût | Qui la facture | Quand elle apparaît | Comment vérifier à l'avance |
|---|---|---|---|
| Conversion crypto vers fiat | émetteur du programme | au paiement, si la carte vend l'actif | page des frais du produit |
| Marge intégrée au prix de vente | émetteur du programme | toujours, rarement détaillée | souvent non publiée, à mesurer soi-même |
| Conversion de devise | réseau de paiement | devise d'achat différente de la devise du compte | les taux du réseau sont publiés ouvertement |
| Frais transfrontaliers | émetteur | commerçant enregistré à l'étranger | grille tarifaire de l'émetteur |
| Surcharge de l'opérateur du distributeur | propriétaire du distributeur | retrait d'espèces à l'étranger | l'écran du distributeur avant validation |
| Conversion dynamique de devise | terminal | proposition de facturation dans votre devise | refuser à l'écran |
Les chiffres précis par carte sont volontairement absents ici, car ils varient selon la région et changent. Pour un exemple de démontage ligne par ligne honnête d'un produit, voir frais et plafonds de la Coinbase Card. Les tarifs actuels des autres cartes se trouvent dans le catalogue des cartes crypto.
Sur quel réseau de paiement tourne la carte, et pourquoi l'acceptation en dépend
Le réseau détermine où la carte est physiquement acceptée. Visa et Mastercard ont la plus large portée, American Express est nettement plus limité hors des États-Unis et de quelques grands marchés, et les réseaux domestiques ne fonctionnent qu'à l'intérieur de leur propre pays. Une carte crypto sur un réseau étroit est une carte étroite, quel que soit le taux de récompense affiché.
Trois conséquences, qui touchent toutes le plus durement les personnes vivant hors du marché domestique de l'émetteur.
L'acceptation chez les petits commerçants diffère de l'acceptation chez les grandes enseignes. Même là où un réseau est actif, certaines catégories de commerçants peuvent ne pas l'accepter, et l'écart se creuse en dehors des grandes villes.
Les paiements en ligne subissent un autre contrôle. Les commerçants regardent le pays d'émission de la carte, et certains refusent les cartes de certaines juridictions quel que soit le réseau affiché sur la carte.
Enfin, une part croissante des cartes crypto sont uniquement virtuelles et vivent dans un portefeuille mobile. La question n'est alors plus le réseau mais si votre région permet d'ajouter la carte à Apple Pay ou Google Pay. Ces portefeuilles ont leur propre couverture par pays, qui ne correspond pas à celle de l'émetteur.
| Carte | Réseau de paiement | Format |
|---|---|---|
| Coinbase Card | Visa | physique et virtuelle |
| Gemini Credit Card | Mastercard | carte métal, détails disponibles dans l'application |
| Fold Card | Visa | physique et virtuelle |
| BitPay Card | Mastercard | physique et virtuelle |
| Venmo Debit Card | Mastercard | physique ; pas de produit virtuel distinct dans les sources officielles |
| Gnosis Pay | Visa | physique et virtuelle |
| Bleap | Mastercard | virtuelle confirmée officiellement, aucune mention directe d'une carte physique dans le centre d'aide |
| Deblock | Visa | virtuelle, physique ou les deux |
| Fiat24 | Mastercard | virtuelle uniquement, précisé explicitement par l'émetteur |
| Bitpanda Card | Visa | physique plus jusqu'à trois cartes virtuelles |
| Nexo Card | Mastercard | physique et virtuelle |
| Wirex | Mastercard dans le programme actuel EEE et Royaume-Uni | physique et virtuelle |
| RedotPay | Visa dans les deux programmes | physique et virtuelle |
| Kast | Visa | physique et virtuelle |
| Bybit Card | Mastercard dans la plupart des régions, Visa au Pérou et en Asie-Pacifique | physique et virtuelle, la disponibilité physique dépend de la région |
| Crypto.com Visa Card | Visa | physique et virtuelle |
Sources : pages officielles des émetteurs et contrats porteurs, vérifiés le 20.09.2026. L'échantillon se répartit à égalité : huit cartes sur Visa, huit sur Mastercard, bien que Bybit et Wirex varient selon la région et la date d'émission, elles sont donc comptées sous leur programme principal. Une carte sur seize est uniquement virtuelle (Fiat24) et une est uniquement physique (Venmo).
Alternatives quand aucune carte n'est disponible dans votre pays
Le schéma qui fonctionne est simple : convertir le BTC en monnaie locale via un canal légal là où vous vivez, puis dépenser avec une carte bancaire ordinaire. Une carte crypto n'est pas le seul moyen de dépenser des pièces minées, et souvent pas le moins cher. La question se réduit à un seul point : quelle voie de sortie de votre juridiction est fiable et raisonnablement tarifée.
Les principaux canaux :
- Retrait d'un exchange vers un compte bancaire local. La voie la plus prévisible partout où l'exchange prend en charge les rails fiat locaux. Elle exige un KYC complet et une volonté d'expliquer d'où proviennent les pièces.
- Places de marché P2P. Elles fonctionnent là où les rails bancaires ne fonctionnent pas. Le prix à payer est le risque de contrepartie, un écart plus large, et le risque de recevoir un paiement d'un tiers, ce qui paraît suspect aux yeux de votre banque.
- Voies de sortie en stablecoin. Typiquement, BTC vers USDT, puis vers la monnaie locale. Cela ajoute une couche de risque : l'émetteur du stablecoin et le réseau de transfert lui-même.
- Bureaux de change agréés. La légalité et la tarification varient énormément selon le pays.
- Une carte émise dans une autre juridiction où vous détenez une résidence réelle. À ne pas confondre avec l'achat de la carte de quelqu'un d'autre, ce qui enfreint les règles du programme et se termine par un solde gelé.
| Canal | Ce qu'il apporte | Risque principal | Où il s'applique généralement |
|---|---|---|---|
| Exchange vers banque | prévisibilité et traçabilité | questions de KYC et d'origine des fonds | pays disposant de rails fiat locaux |
| P2P | fonctionne sans intégration bancaire | contrepartie et paiements entrants douteux | pays sans rails directs |
| Voie de sortie en stablecoin | rapide, souvent disponible en continu | risque lié à l'émetteur du stablecoin et au réseau | régions à forte liquidité en USDT |
| Bureau de change | aucune banque requise | légalité et taux | localement, au cas par cas |
| Carte d'une autre juridiction | dépenses normales en voyage | exige une résidence réelle | situations de double résidence |
Les exchanges qui prennent en charge quelles directions fiat sont comparés dans la section exchanges. L'aspect légal propre à un pays précis sort du cadre de cet article : les règles changent, et elles doivent être vérifiées auprès du droit local plutôt qu'auprès de n'importe quel avis.
Comment un mineur devrait ordonner les étapes : portefeuille de paiement, voie de sortie, carte
L'ordre que la plupart des gens suivent est inversé. Décidez d'abord où atterrissent les paiements du pool, puis comment ces pièces deviennent de la monnaie locale, et seulement ensuite posez la question de la carte. Partir de la carte revient à façonner toute votre configuration de conservation autour d'un produit qui peut devenir indisponible pour des raisons qui n'ont rien à voir avec vous.
- Choisissez l'adresse de paiement. La différence entre une adresse de dépôt d'exchange et un portefeuille que vous contrôlez est expliquée dans paiements en dépositaire contre auto-conservation : les adresses d'exchange peuvent cesser de créditer, et elles gèlent en même temps que le compte.
- Fixez le seuil de paiement pour que les frais réseau n'absorbent pas les transactions. Cela affecte le revenu net davantage que n'importe quelle différence de cashback entre cartes. Ce qui reste après les frais du pool et l'électricité peut être modélisé dans le calculateur de minage.
- Choisissez la voie de sortie avant que le solde ne s'accumule. Vérifiez les plafonds de retrait et les exigences documentaires quand rien n'est urgent, pas le jour où la facture d'électricité arrive à échéance.
- Vérifiez la disponibilité des cartes selon la méthode ci-dessous. Si aucune carte n'est disponible, les trois premières étapes forment déjà une configuration complète.
- Si une carte est disponible, n'y placez que de l'argent de dépense, pas de l'épargne. Une carte est un outil de dépense.
- Revérifiez les conditions chaque trimestre. Les règles régionales changent plus souvent que les grilles tarifaires.
Une méthode pour vérifier la disponibilité en une vingtaine de minutes
La disponibilité se vérifie à partir des sources primaires, et cela prend environ vingt minutes par carte. L'objectif est de trouver le document officiel de l'émetteur plutôt que l'avis de quelqu'un d'autre. L'ordre à suivre :
- Trouvez la page des pays pris en charge dans le centre d'aide du programme. Recherchez « pays pris en charge », « disponibilité », « éligibilité ». La page d'accueil ne compte pas.
- Identifiez l'entité juridique qui émet la carte, généralement nommée dans le contrat porteur. Cela indique de quelle licence vous dépendez.
- Vérifiez si des contrats et grilles tarifaires distincts existent pour différentes régions. Plus d'une version signifie que le tableau de frais unique lu dans un comparatif ne s'applique pas forcément à vous.
- Ouvrez l'article de vérification et confirmez que les documents de votre pays sont acceptés, pas seulement que le pays figure dans une liste.
- Vérifiez l'exigence de numéro fiscal et l'exigence de numéro de téléphone.
- Trouvez la page des pays et territoires exclus. Elle est souvent séparée et mal classée dans le moteur de recherche interne du site.
- Commencez la demande et arrêtez-vous au sélecteur de pays. Ce menu déroulant est la source la plus honnête de cette liste.
- Notez la date de votre vérification. Recommencez le trimestre suivant.
Si votre pays apparaît à l'étape 7 et que le formulaire vous refuse quand même, la cause est généralement l'une de ces trois : le prestataire de vérification ne prend pas en charge votre type de document, le numéro de téléphone provient de la mauvaise juridiction, ou le filtrage a signalé la demande. Les deux premières sont corrigibles. La troisième ne l'est pas.
Questions fréquentes
Puis-je postuler avec une adresse louée ou empruntée ?
Cela enfreint les conditions du programme. L'issue habituelle est que la carte fonctionne jusqu'au premier contrôle, puis le compte est bloqué avec le solde à l'intérieur, et le débloquer exige des documents que vous n'avez pas.
Un VPN aide-t-il ?
Non. La région est déterminée par les documents et les données du profil, pas par l'IP. Une discordance entre le pays de l'IP et le pays du profil déclenche à elle seule un signalement de fraude.
La citoyenneté de l'UE donne-t-elle accès à une carte européenne sans vivre dans l'UE ?
Généralement non. Une adresse et un justificatif restent exigés. La citoyenneté peut être demandée en plus, mais elle remplace rarement la résidence.
Que devrait faire un mineur en premier : chercher une carte disponible, ou construire une voie de sortie ?
La voie de sortie. Elle est nécessaire dans tous les cas, elle fonctionne sans carte, et elle ne dépend pas d'une décision de conformité prise par quelqu'un d'autre.
À quelle fréquence la disponibilité régionale change-t-elle ?
Assez souvent pour justifier une vérification trimestrielle. Les changements arrivent généralement sans annonce, ce qui rend la date de votre dernière vérification plus utile que la réponse elle-même.
Ce qu'il faut retenir
La disponibilité régionale ne se décide pas au même endroit que le taux de cashback. Elle résulte de la chaîne émetteur, banque, réseau et régulateur, et chaque maillon peut fermer la porte. Pour un mineur, cela se traduit concrètement : construire à partir du portefeuille de paiement et de la voie de sortie, ajouter une carte en dernier, et ne pas la considérer comme permanente.
Comparez les produits individuels par frais et conditions dans le catalogue des cartes crypto, calculez ce qui subsiste des paiements après tous ces coûts dans le calculateur, et découvrez pourquoi un pourcentage de cashback annoncé correspond presque jamais à celui réellement gagné dans ce qui conditionne le cashback des cartes crypto.